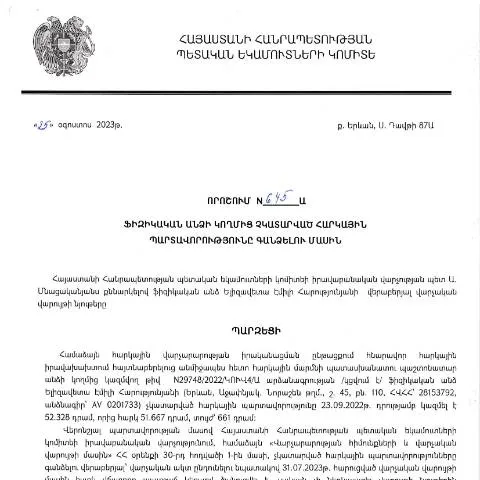
Կառավարության որոշում՝ հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 25.08.2023թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 645-Ա որոշումը՝ նպատակ ունենալով կարգավորել հարկային պարտավորությունների իրականացման գործընթացը, կարևոր քայլ է պետական ապարատի արդյունավետ գործունեության համար: Այս որոշումը հիմք է ծառայելու այն ֆիզիկական անձանց համար, ովքեր չեն կատարել իրենց հարկային պարտավորությունները և, հետեւաբար, առկա է հարկային պարտավորությունների գանձման անհրաժեշտություն:
Փաստաթղթի առանձնահատկությունները և նշանակությունը
Այս որոշումը, որը հրապարակվել է 28․09․2023թ., գանձման գործընթացի համակարգման մեխանիզմ է: Այն ներդնում է ընթացակարգեր, որոնք պետք է ապահովեն հարկային խոստումների և պարտավորությունների իրականացումը:
Արդյունքում, ֆիզիկական անձինք, ովքեր հայտնվել են հարկային պարտավորություններ չկատարելու վիճակում, պետք է սպասեն որոշման ուժի մեջ մտնելուն, որպեսզի կարողանան համապատասխան ձևաթուղթ դասել և լուծել իրենց խնդիրները:
Նկարագրություն և փաստաթղթում նշված գործընթացները
Այս որոշման հիմքում ընկած են տարբեր ընթացակարգեր, որոնք տարբերվում են մյուս նմանատիպ փաստաթղթերից:
- Գանձման ընթացակարգեր: Այս որոշումը նախատեսում է կոնկրետ քայլեր՝ գանձման գործընթացների արագացման համար:
- Հարկային պարտավորությունների ընդունման կարգ: Տեղաբաշխում՝ ըստ մասնավոր անձանց, ովքեր ունեն պարտավորություններ:
- Իրավական հիմքեր: Փաստաթղթում նշված են իրավական հիմքերը, որոնք անհրաժեշտ են գանձման գործընթացների համար:
Պատասխանատու մարմնին ներկայացվող անձինք
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Այնուամենայնիվ, որոշակի բացառություններ և հատուկ պայմաններ կարող են կիրառվել:
Ֆիզիկական անձանց խմբավորում
- Հաշվառված անձինք: Նրանք, ովքեր հաշվառված են հարկային մարմնում:
- Անհատ ձեռնարկատերեր: Անհատ ձեռնարկատերերը, ովքեր կազմակերպել են իրենց գործունեությունը:
- Կազմակերպված խմբեր: Ինքնուրույն գործունեություն իրականացնող խմբեր:
Նիստի ընթացքում կիրառվող ընթացակարգերը
Նիստի ընթացքում հնարավոր է մի քանի տարբերակների կիրառումը՝ կախված պայմաններից:
- Ներկայում կանոնավոր ընթացակարգ. Պարտավորությունը կատարելու համար ֆիզիկական անձը պետք է ներկայացնի համապատասխան փաստաթղթեր:
- Տվյալների ստուգում: Կառավարությունը ստուգում է ներկայացված տվյալները:
- Որոշումների կայացում: Ստուգման արդյունքում իրականացվում է որոշման կայացում:
Պաշտոնական ներկայացումը և բողոքարկման գործընթաց
Ինչպես յուրաքանչյուր պետական գործընթաց, այս որոշման շրջանակներում նույնպես առկա է պաշտոնական ներկայացման գործընթաց:
- Դիմումի ներկայացում. Ֆիզիկական անձը պետք է ներկայացնի դիմումը՝ նշված փաստաթղթերով:
- Ծառայությունների մատուցում. Հարկային մարմինը պարտավորվում է տրամադրել անհրաժեշտ ծառայությունները:
- Բողոքարկման իրավունք. Եթե անհանգստություն առաջանա որոշումն ընդունելու դեպքում, անհատը կարող է բողոքարկել:
Վերջնական քայլեր և սպասելիությունները
Դիմումի ներկայացումից հետո ֆիզիկական անձը պետք է սպասի, մինչեւ ֆինանսական մարմինը կհրավիի նրան:
Չափումների կայացում
Հարկային մարմինը պարտավորվում է տեղեկացնել վճարման ժամկետները՝ հիմնված տվյալների ստուգման արդյունքների վրա:
Վճարման գործընթացը
Վճարումները պետք է կատարվեն սահմանված ժամկետներում՝ կախված հանձնարարականից:
Աջակցության ծառայություններ
Ֆիզիկական անձինք կարող են դիմել աջակցման ծառայությունների համար՝ հարկային պարտավորությունները կարգավորելու նպատակով:
- Էլեկտրոնային համակարգեր: Ազգային հարկային ծառայությունը տրամադրում է էլեկտրոնային ծառայություններ:
- Տեղեկատվական կենտրոններ: Մանրամասն տեղեկությունների համար կարելի է դիմել տեղեկատվական կենտրոններին:
Ներառված հարցերը և լրացուցիչ տեղեկություններ
Այս գործընթացը համալրված է հարցերով, որոնք կարող են առաջանալ ֆիզիկական անձանց շրջանում:
| Հարց | Պատասխան |
|---|---|
| Ինչ անել, եթե չեմ կարող կատարել պարտավորությունները? | Կարող եք դիմել հարկային մարմին՝ խնդրելու պայմաններ: |
| Ինչպես ստանալ զեկույց իմ պարտավորությունների մասին? | Դիմեք հարկային մարմնին՝ համապատասխան տեղեկություններ ստանալու համար: |
Հարկային պարտավորությունների կատարումը և պատասխանատվությունը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 25.08.2023թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 645-Ա որոշման հիմքում ընկած է հարկային պարտավորությունների կատարման կարևորությունը և դրանց արդյունքների հետևանքները։ Նման որոշումների կայացումը հնարավորություն է ընձեռում պետական բյուջեի համալրման համար։ Հարկային պարտավորությունները, որոնց կատարումը ենթակա է, ներառում են եկամտային հարկ, գույքահարկ, ավելացված արժեքի հարկ և այլ հարկեր, որոնք սահմանում են օրենքով։
Հարկային պարտավորությունների չկատարման դեպքերը կարող են լինել մի շարք պատճառներով, այդ թվում կենցաղային խնդիրներ, սահմանափակ ֆինանսական միջոցներ, կամ պարզապես հարկային օրենսդրության չիմացումը։ Սակայն, անկախ պատճառներից, հարկային մարմինները պարտավոր են իրականացնել հարկային պարտավորությունների կատարումը, ինչը նախատեսում է նաև որոշակի պատասխանատվություններ ֆիզիկական անձանց նկատմամբ։ Ընդ որում, չկա ոչ մի արդ justification, որը կարող է ազատել ֆիզիկական անձին հարկային պարտավորություններից, բացի օրենքին համապատասխանելի դեպքերից։
Հարկային պարտավորությունների գանձման ընթացակարգեր
ՀՀ ՊԵԿ իրավաբանական վարչության 645-Ա որոշման հիմքում ընկած են հարկային պարտավորությունների գանձման ընթացակարգեր, որոնք ենթադրում են մի շարք կարևոր քայլեր։ Նախ, հարկային մարմինը պարտավոր է անցկացնել հարկային ստուգում, որն իր մեջ ընդգրկում է հարկային պարտքի չափի ստուգումը, ինչպես նաև գործի իրավաբանական և ֆինանսական վերլուծությունը։ Ստուգման արդյունքներով կազմվում է եզրակացություն, որն ուղարկվում է ֆիզիկական անձին, և եթե պարզվում է, որ անձը իրականում պարտավորություններ ունի, նրան տրամադրվում է ժամանակահատված, որպեսզի նա կատարի իր պարտավորությունները։
Եթե ֆիզիկական անձը չի կատարում իր պարտավորությունները ժամանակին, ապա սկսվում է հարկային պարտքի գանձման գործընթացը, որը կարող է ներառել պարտադիր վճարում, տուգանքներ և նույնիսկ դատական գործընթացներ։ Սակայն հարկային մարմինները պարտավոր են ապահովել, որ բոլոր գործողությունները իրականացվեն օրենքի շրջանակներում, և ֆիզիկական անձին տրվի հնարավորություն պաշտպանել իր իրավունքները։ Այս գործընթացը պետք է լինի թափանցիկ և հետևողական, որպեսզի խուսափեն իրավաբանական օբյեկտիվ խնդիրներից։
Հարկային պարտավորությունների իրականացման դրույթները և մոնիթորինգը
Հարկային պարտավորությունների իրականացման գործընթացում կարևոր դեր է խաղում մոնիթորինգը, որը թույլ է տալիս հարկային մարմիններին մշտապես հետևել հարկատուների գործունեությանը։ Այս համատեքստում, հարկային մարմինները օգտագործում են տարբեր տեխնոլոգիաներ և մեթոդներ՝ տվյալների վերլուծություն, փաստացի ստուգումներ և հսկողություն` գործնականում արձանագրելու հարկային պարտավորությունների կատարումը։ Որոշումների կայացումը նպատակ ունի կանխել հարկային խախտումները և արդյունավետորեն վերահսկել հարկային պարտավորությունների կատարման գործընթացը:
Օրինակ, ամեն տարի ՀՀ ՊԵԿ-ը իրականացնում է մոնիթորինգ տարբեր ոլորտներում՝ եկամուտների, ծախսերի և ներդրումների վրա, ինչը թույլ է տալիս վաղ փուլում հայտնաբերել հնարավոր խախտումներ և հարկային պարտավորությունների չկատարումներ։ Այդ նույն ժամանակ, հարկային մարմիններն ունեն պարտավորություն՝ տեղեկացնել ֆիզիկական անձանց հարկային պարտավորությունների մասին և տրամադրել նրանց աջակցություն ապագայում նրանց կատարողականի բարելավման համար։ Ստեղծված տեղեկատվական համակարգերը նպաստում են ընթացակարգերի արագացմանը և հարկային մարմինների աշխատանքների արդյունավետությանը: