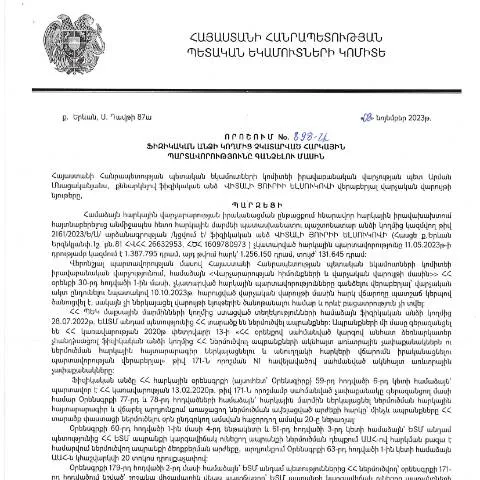
ՀՀ ՊԵԿ իրավաբանական վարչության որոշումը՝ հարկային պարտավորությունների գանձման գործընթացում
Որպես հիմք ընդունելով ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կազմված 08.11.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 898-Ա որոշումը, կարևոր է հասկանալ, թե ինչ դեր ունի այս փաստաթուղթը հարկային պարտավորությունների կատարումն ապահովելու գործընթացում։ Դրանում ներկայացվում են մանրամասները, թե ինչպես են իրականանում պարտավորությունների գանձումը և որոնք են դրա իրավական հիմքերը։
Փաստաթղթի իրավական հիմքերը և նշանակությունը
Այս որոշումը փաստացի ձևավորում է իրավական շրջանակ, որի ներքո իրականանում են անձանց չկատարված հարկային պարտավորությունների գանձման գործընթացները։ Դրանում նշվում են կարգավորումները, որոնք վերաբերում են պարտավորությունների կատարմանը, հարկերի վճարման ժամկետներին, ինչպես նաև իրավասությունների ու պարտականությունների բաշխմանը։
- Գանձման գործընթացի սկսման հիմքերը: Որպեսզի գանձման գործընթացը սկսվի, անհրաժեշտ է, որպեսզի տվյալ ֆիզիկական անձը չկատարի իր հարկային պարտավորությունները:
- Հարկային պարտավորությունների կատարման ժամկետները: Կարևոր է, որ հարկային պարտավորությունները կատարվեն օրենքով սահմանված ժամկետներում, հակառակ դեպքում առաջանում են գանձման գործընթացներ:
Ոլորտում ներգրավված անձինք և նրանց առանձնահատկությունները
Այս որոշումը նախատեսում է տարբեր խմբերի իրավասություններ, որոնք կարող են ընդգրկվել հարկային պարտավորությունների գանձման գործընթացում։ Ահա հիմնական անձնավորությունները, որոնք կարող են ենթարկվել այս գործընթացին՝
- Ֆիզիկական անձինք՝ հարկային պարտավորությունները չկատարած, որոնք ենթակա են գանձման:
- Հարկային վարչությունները, որոնք իրականացնում են պարտավորությունների գանձման գործընթացը:
- Իրավաբանական խորհրդատվություն տրամադրող ընկերություններ, որոնք կարող են օգնել ֆիզիկական անձանց իրենց պարտավորությունների կատարման հարցերում:
Հատուկ դեպքերը և բացառությունները
Որպեսզի գործընթացն ավելի արդյունավետ իրականացվի, որոշման մեջ կարող են ներառվել հատուկ դեպքեր և բացառություններ, որոնք վերաբերում են՝
- Հարկային պարտավորությունների չկատարումը նյութական պատճառներով:
- Տնտեսական դժվարությունները, որոնք կարող են արդարացնել հարկերի հապաղումը:
Այս դեպքերը հաշվի առնելով, հարկային մարմինները կարող են որոշել, թե որքանով է արդարացված գանձման գործընթացը տվյալ ֆիզիկական անձի համար:
Պարտավորությունների գանձման գործընթացի քայլերը
Հարկային պարտավորությունների գանձման գործընթացի իրականացման համար նախատեսվում են մի շարք քայլեր, որոնք պետք է իրականացվեն հաջորդաբար:
- Հարկային պարտավորությունների գրանցում: Առաջին քայլը պարտավորությունների գրանցումն է, որն իրականացվում է հարկային մարմնի կողմից:
- Ծանուցման տրամադրում: Ֆիզիկական անձին պետք է տեղեկացվի պարտավորությունների մասին:
- Գանձման գործընթացի մեկնարկ: Եթե պարտավորությունները չեն կատարվում, ապա սկսվում է գանձման գործընթացը:
Այս քայլերը ապահովում են, որ բոլոր կողմերը տեղեկացված լինեն գործընթացի ընթացքի մասին:
Դեպի էլեկտրոնային համակարգերի ինտեգրումը
ՀՀ ՊԵԿ-ն ընդգծում է էլեկտրոնային համակարգերի կիրառման կարևորությունը հարկային պարտավորությունների գանձման գործընթացում։ Սա հնարավորություն է տալիս ՊԵԿ-ին արդյունավետ հսկողություն իրականացնել և նվազեցնել մարդկային գործոնի ազդեցությունը:
- Էլեկտրոնային դիմումներ: Գանձման գործընթացին վերաբերող դիմումները կարող են կատարվել էլեկտրոնային եղանակով՝ օգտագործելով անձնական թվային ստորագրություն:
- Տվյալների ավտոմատացում: ՊԵԿ-ն օգտագործում է տարբեր տեխնոլոգիական համակարգեր, որոնք ավտոմատացնում են տվյալների մշակումն ու վերահսկողությունը:
Այս համակարգերի ներդրումը նոր հնարավորություններ է բացում ինչպես հարկային մարմինների, այնպես էլ քաղաքացիների համար:
Գանձման գործընթացի իրավական և ֆինանսական հետևանքները
Հարկային պարտավորությունների գանձման գործընթացն ունի ինչպես իրավական, այնպես էլ ֆինանսական հետևանքներ, որոնք կարևոր են օրինականության պահպանման և պետական բյուջեի համալրման տեսանկյունից:
| Հետևանք | Նկարագրություն |
|---|---|
| Իրավական հետևանքներ | Պարտավորությունների չկատարումը կարող է հանգեցնել վարչական տույժերի և իրավական գործընթացների: |
| Ֆինանսական հետևանքներ | Պարտավորությունների կատարումը կարևոր է պետական բյուջեի համալրման համար, իսկ չկատարումը կարող է նվազեցնել պետական ֆինանսները: |
Հարկային պարտավորությունների հետագա ընթացքի վերահսկում
Այս գործընթացի ավարտից հետո, հարկային մարմինները շարունակելու են վերահսկել ֆիզիկական անձանց հարկային պարտավորությունների կատարման ընթացքը:
- Ուսումնասիրություններ և վերահսկողություն: ՊԵԿ-ն իրականացնում է պարբերաբար ուսումնասիրություններ՝ համոզվելու համար, որ բոլոր պահանջները կատարվում են:
- Հետադարձ կապ: Ենթադրվում է, որ ֆիզիկական անձինք պետք է տեղեկացնեն ՊԵԿ-ին իրենց ֆինանսական վիճակի փոփոխությունների մասին:
Այսպիսով, հարկային պարտավորությունների կատարման վերահսկման գործընթացը շարունակական է և կարևոր նշանակություն ունի օրինականության և կարգապահության պահպանման տեսանկյունից:
Հարկային պարտավորությունների կատարման նախադրյալները
Այս որոշման արդյունավետությունը կախված է նաև քաղաքացիների կողմից հարկային պարտավորությունների կատարումից։ Անհրաժեշտ է, որ քաղաքացիները լինեն տեղեկացված իրենց պարտավորությունների մասին և կատարեն դրանք ժամանակին:
- Ելք գտնել արտոնությունների: Ֆիզիկական անձինք կարող են դիմել գանձման գործընթացում արտոնություններ ստանալու համար:
- Հարկային օրենքների ուսումնասիրություն: Անհրաժեշտ է, որ քաղաքացիները ծանոթ լինեն իրենց իրավունքներին և պարտականություններին:
Եզրակացություն և կարևորություն
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 898-Ա որոշումը կարևոր դեր է խաղում հարկային պարտավորությունների գանձման գործընթացում։ Այն ապահովում է անհրաժեշտ իրավական հիմքեր, կարգավորում է գործընթացը, և նպաստում է իրավական կարգապահության պահպանմանը։ Յուրաքանչյուր ֆիզիկական անձի հարկային պարտավորությունների կատարումը կարևոր է պետության ֆինանսական կայունության համար։
Ամբողջական գործընթացի նկարագրություն
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.11.2023թ․ թիվ 898-Ա որոշման նպատակն է ճշտել այն ընթացակարգերը, որոնք կիրառվում են ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացում: Այս որոշումը, որն հրապարակվել է 15.12.2023թ․, ունի կարևոր նշանակություն հարկային վարչարարության արդյունավետության բարձրացման համար:
Նախքան որոշման կիրառումը, հարկավոր է նշել, որ ֆիզիկական անձանց կողմից հարկային պարտավորությունների չկատարման դեպքերը մանրամասն ուսումնասիրվում են՝ հաշվի առնելով անձի ֆինանսական վիճակը, պարտքի չափը և այլ կարևոր հանգամանքներ: Այս գործընթացը ենթադրում է, որ հարկային պարտավորությունները կվերանայվեն և, անհրաժեշտության դեպքում, կկիրառվեն հարկային խախտումների նկատմամբ պատժամիջոցներ:
Դիմումատուներ, ովքեր ցանկանում են դիմել հարկային պարտավորությունների գանձման համար, պետք է հավաքեն բոլոր անհրաժեշտ փաստաթղթերը, ներառյալ՝ հարկային հաշվեկշիռները, վճարումների ապացույցները և այլ համապատասխան փաստաթղթեր, որոնք կարող են աջակցել իրենց գործին:
Ռազմավարական քայլեր հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ-ն առաջարկում է մի շարք ռազմավարական քայլեր, որոնք կարող են օգնել ֆիզիկական անձանց՝ կանխարգելելու հարկային պարտավորությունների չկատարումը: Առաջին հերթին, հարկային ուսուցման ծրագրերի իրականացումը կարող է լինել արդյունավետ միջոց՝ հանրությանը տեղեկացնելու հարկային պարտավորությունների կարևորության մասին:
Նախարարությունը խորհուրդ է տալիս ֆիզիկական անձանց ակտիվորեն մասնակցել հարկային օրենսդրության վերապատրաստման դասընթացներին, որոնք կազմակերպվում են պետական և մասնավոր հաստատությունների կողմից: Այս դասընթացները կարող են օգնել քաղաքացիներին ավելի լավ հասկանալ իրենց հարկային պարտավորությունները, ինչպես նաև կանխարգելել սխալները, որոնք կարող են հանգեցնել հարկային պարտավորությունների չկատարելու:
Բացի այդ, ՀՀ ՊԵԿ-ն նախատեսում է կիրառել էլեկտրոնային համակարգեր, որոնք թույլ կտան քաղաքացիներին ավելի հեշտությամբ հետևել իրենց հարկային պարտավորություններին և ներկայացնել բոլոր անհրաժեշտ փաստաթղթերը վիրտուալ ձևով: Դա կնպաստի գործընթացի արագացմանը և նվազեցնելու արդյունաբերական բեռը:
Իրավական պաշտպանություն և հասցեական հարցումներ
Ֆիզիկական անձանց, ով ենթարկվում է հարկային պարտավորությունների գանձման գործընթացին, իրավունք ունեն դիմելու իրավաբանական պաշտպանություն ստանալու համար: ՀՀ ՊԵԿ-ի որոշումը նախատեսում է, որ քաղաքացիները կարող են բողոքարկել հարկային վարչության որոշումները՝ ներկայացնելով ապացուցող փաստաթղթեր և պահանջներ:
Դիմումատուները կարող են դիմել նաև պետական կամ մասնավոր իրավաբանական կազմակերպություններին, որոնք առաջարկում են ածանցյալ ծառայություններ՝ հարկային իրավունքի ոլորտում: Նրանք կարող են օգնել քաղաքացիներին տեղեկանալ իրենց իրավունքների մասին, ինչպես նաև իրավական քայլեր իրականացնել հարկային վարչության նկատմամբ:
Այս գործընթացին աջակցելու համար ՀՀ ՊԵԿ-ն առաջարկում է էլեկտրոնային միջոցներ, ինչպես օրինակ՝ արգելափակման և բողոքարկման համակարգեր, որոնք հնարավորություն կընձեռեն դիմումատուներին արագ և արդյունավետ կերպով ստանալ իրենց հարցերի պատասխանները: