Նախաբան
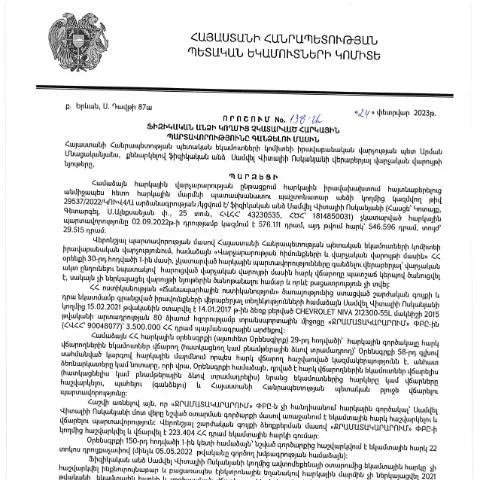
Հայաստանի Հանրապետության հարկային պարտավորությունների կատարումը կարևոր նշանակություն ունի երկրի տնտեսական կայունության և սոցիալական բարեկեցության համար։ Սակայն հաճախ տեղի են ունենում դեպքեր, երբ ֆիզիկական անձինք չեն կատարում իրենց հարկային պարտավորությունները։ Գրանցված նման դեպքերը հանգեցնում են պետական բյուջեի կորուստների և հարկային համակարգի անարդյունավետության։ 2023 թվականի փետրվարի 24-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Սամվել Վիտալիի Ոսկանյանի կողմից ընդունվել է մի որոշում, որը նպատակ ունի կարգավորել և պարզեցնել այնպիսի դեպքերը, երբ ֆիզիկական անձինք չեն կատարում իրենց հարկային պարտավորությունները։
Վճարումների կարգավորման գործընթացի կարևորությունը
Այս որոշումը կարևոր քայլ է՝ ապահովելու համար հարկային պարտավորությունների կատարման կարգավորված համակարգ, որը ներառում է հետևյալ փուլերը:
- Հարկային պարտավորության առաջացման փաստի արձանագրում
- Ծանուցման գործընթաց
- Արձագանքման ժամկետների սահմանում
- Վճարումների կարգավորման մեխանիզմների ներդրում
Հարկային պարտավորությունները չեն կատարվելու դեպքում, պետական մարմիններն ունեն իրավասությունը ձեռնարկել համապատասխան միջոցներ՝ պարտավորությունների կատարումն ապահովելու համար։
Որոշման կառուցվածքն ու ընթացակարգը
Այս որոշումն ունի իր առանձնահատուկ կառուցվածքը, որը ներառում է հետևյալ հիմնական բաղադրիչները:
- Վճարումների մոնիտորինգ: Արտոնված մարմիններն ունեն իրավունք՝ վերահսկելու ֆիզիկական անձանց հարկային պարտավորությունների կատարումը:
- Ծանուցումների համակարգ: Ավելացված է, որ ֆիզիկական անձինք կստանան ծանուցումներ իրենց պարտավորությունների մասին:
- Վճարումների կարգավորում: Ներդրվում են նոր մեթոդներ, որոնքSimplify the process of payment and facilitate tax compliance:
Դիմումների ձև եւ լրացման առանձնահատկությունները
Հարկային պարտավորությունների չկատարման մասին որոշումը պահանջում է, որպեսզի ֆիզիկական անձինք լրացնեն հատուկ ձև, որը կոչվում է «Դիմում՝ հարկային պարտավորությունների մարման մասին» (Դիմում N1)։ Այս ձևը պետք է լրացվի հետևյալ քայլերով:
- Անձնական տվյալների լրացում: Հիմնական տեղեկատվություն, այդ թվում՝ ազգանուն, անուն, հայրանուն, նույնականացման համար:
- Պարտավորությունների նկարագրություն: Պարտավորության տեսակը, գումարը և ժամկետները:
- Հարկային մարմնի ընտրություն: Նշել այն հարկային մարմինը, որի հետ գործ ունի դիմողը:
Լրացրած ձևը պետք է ստորագրվի և ուղարկվի համապատասխան մարմնին:
Դիմումների ներկայացման ուղիները
Դիմումը կարող է ներկայացվել տարբեր միջոցներով, որի արդյունքում նվազեցնում է դիմողին հարող բարդությունները:
- Էլեկտրոնային ձևով: Օգտագործելով ՀՀ ՊԵԿ պաշտոնական կայքը կամ էլեկտրոնային ստորագրությունը:
- Թղթային ձևով: Ուղարկելով համապատասխան հարկային մարմնին կամ անձամբ ներկայացնելով:
Ֆիզիկական անձինք, ովքեր ցանկանում են օգտվել էլեկտրոնային ծառայություններից, պետք է ունենան ՀՀ քաղաքացու նույնականացման քարտ և էլեկտրոնային ստորագրություն:
Ձեռնարկվող միջոցառումներ
Երբ դիմումը ներկայացվում է, հարկային մարմինը պետք է իրականացնի համապատասխան ընթացակարգերը և որոշի, թե ինչ միջոցառումներ են ձեռնարկվելու:
- Հարկային պարտավորության հաստատման գործընթաց: Նախքան վճարման ժամկետների սահմանումը, հարկային մարմինը պետք է ստուգի ներկայացված տեղեկությունները:
- Վճարումների կարգավորման մեթոդներ: Հարկային մարմինը կարող է առաջարկել տարբեր մեթոդներ, այդ թվում՝ վճարման սահմանի երկարաձգում կամ պարտավորության մասերի վճարում:
Հետադարձ կապի գործընթացը
Դիմումը ներկայացնելուց հետո հարկային մարմինը պետք է տրամադրի դիմողին հետադարձ կապ՝ տեղեկացնելով իրենց դիմումի ընթացքի մասին:
- Ծանուցումներ: Դիմողը կստանա ծանուցումներ նրա դիմումի ստացման եւ ընթացքի մասին:
- Զրույցի հնարավորություն: Ֆիզիկական անձինք կարող են նաև դիմել հարկային մարմիններ՝ հարցնելու իրենց դիմումի ընթացքի մասին:
Հարկային պարտավորությունների չկատարելու հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել տարբեր հետևանքների՝ ինչպես ֆիզիկական, այնպես էլ իրավաբանական անձանց համար:
- Տուգանքներ: Հարկային մարմինները կարող են սահմանել տուգանքներ պարտավորությունների չկատարելու համար:
- Օգտագործման սահմանափակումներ: Ֆիզիկական անձինք կարող են զրկվել որոշ իրավունքներից, որոնք կապված են հարկային պարտավորությունների կատարումից:
Դրա համար կարևոր է, որ քաղաքացիները ժամանակին և պատշաճ կերպով կատարեն իրենց հարկային պարտավորությունները:
Հիմնական ուղեցույցներ և առաջարկություններ
Ֆիզիկական անձանց համար, ովքեր ցանկանում են մասնակցել այս գործընթացին, խորհուրդ է տրվում հետևել որոշ հիմնական ուղեցույցներին:
- Մտադիր լինել զբաղվել հարկային պարտավորությունների կատարմամբ՝ նախապես ստանալով տեղեկատվություն հարկային մարմիններից:
- Լրացնել բոլոր փաստաթղթերը ճիշտ և ժամանակին՝ նվազեցնելով սխալներ կատարելու ռիսկը:
- Բացառել և վերացնել հնարավոր իրավաբանական խնդիրները՝ նախապես խորհրդակցելով մասնագետների հետ:
Այս որոշումը, որոշակի կարգավորումների շնորհիվ, նպաստելու է հարկային պարտավորությունների կատարաման բարձրացմանը, ինչը, իր հերթին, կհանգեցնի պետական բյուջեի լրացմանը և սոցիալական ծրագրերի իրականացմանը:
Ֆիզիկական անձի հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 24․02․2023թ․ որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, կարևորագույն քայլն է հարկային պարտավորությունների կատարումն ապահովելու գործընթացում։ Այս որոշումն ընդունվել է ի պատասխան հարկային վարչության կողմից իրականացված մշտադիտարկման և վերահսկողության արդյունքում հայտնաբերված պարտավորությունների։ Հարկային օրենսդրության համաձայն, ֆիզիկական անձներս պարտավոր են կատարել իրենց հարկային պարտավորությունները սահմանված ժամկետներում, իսկ դրանց չկատարումը ուղիղ հետևանքներ է ունենում թե՛ քաղաքացիների համար, թե՛ պետության եկամուտների կայունության համար։
Հարկային պարտավորությունների գանձման գործընթացում կարևոր է, որ ֆիզիկական անձինք ընդունեն իրենց պարտականությունները և դիմումն երաշխավորեն բացառիկ ժամանակահատվածում, որը սահմանված է օրենքով։ Հարկային պարտավորությունների կատարումը ոչ միայն պաշտպանում է պետական բյուջեն, այլ նաև նպաստում է երկրի տնտեսական զարգացմանը։ Դրա համար ակնկալվում է, որ քաղաքացիները զգուշությամբ կհետևեն իրենց հարկային պարտավորություններին և ժամանակին կկատարեն դրված պահանջները։
Որոշման հնարավոր հայտարարությունները և իրավունքները
24․02․2023թ․ իրավաբանական վարչության կողմից կայացված որոշումը նախատեսում է նաև որոշակի հայտարարությունների համակարգ, որոնք ուղղված են քաղաքացիների տեղեկացմանը և պաշտպանությանը։ Հարկային վարչությունը պարտավոր է պարբերաբար հաղորդել քաղաքացիներին իրենց պարտավորությունները և թարմացվող տվյալները, ինչը հաշվի առնելով, հայեցակարգի շրջանակներում, քաղաքացիները պետք է ապահովեն իրենց հասանելիությունը հարկային տեղեկատվությանը։
Այս գործընթացում քաղաքացիների իրավունքներն ու պարտականությունները պետք է լինեն պարզ ու հասկանալի։ Նախատեսվում է, որ որոշումը կներառի նաև քաղաքացիների իրավունքների պաշտպանությունը՝ ապահովելով, որ նրանց դիմումները և հայտերը քննարկվեն՝ ըստ օրենքի պահանջների։ Այսպիսով, քաղաքացիները կարող են վստահ լինել, որ իրենց իրավունքները պաշտպանված են, իսկ հարկային պարտավորությունների գանձման գործընթացը լինելու է թափանցիկ և արդար:
Իրավաբանական վարչության և քաղաքացիների համագործակցությունը
Ավելի արդյունավետ հարկային վարչարարություն իրականացնելու համար, անհրաժեշտ է, որպեսզի իրավաբանական վարչությունը ակտիվորեն համագործակցի ֆիզիկական անձանց հետ։ Դա կարող է իրականացվել, օրինակ, տեղեկատվության տրամադրման միջոցով, որտեղ քաղաքացիները կարող են դիմել հարցերով ու ստանալ անհրաժեշտ տեղեկություններ իրենց պարտավորությունների վերաբերյալ։ Այնուամենայնիվ, համագործակցությունը չի սահմանափակվում միայն տեղեկատվական աջակցությամբ, այլ նաև ներառում է խորհրդատվական ծառայություններ, որոնք կնպաստեն հարկային քաղաքականությունների կիրառմանը։
Հարկային վարչության կողմից առաջարկվող խորհրդատվական ծառայությունները կարող են ընդգրկել ինչպես դասախոսություններ, այնպես էլ խորհրդատվական հանդիպումներ, որտեղ քաղաքացիները հնարավորություն կունենան քննարկել իրենց հարկային պարտավորությունները և հարցերը մասնագետների հետ։ Այս համագործակցության արդյունքում քաղաքացիները կունենան ավելի լավ պատկերացում իրենց հարկային իրավիճակների վերաբերյալ և կգիտակցեն, թե ինչպես կարելի է առավելագույնս արդյունավետ իրականացնել իրենց հարկային պարտավորությունները՝ նվազեցնելով հնարավոր խնդիրները: