Ներդրումը և իրավական շրջանակը
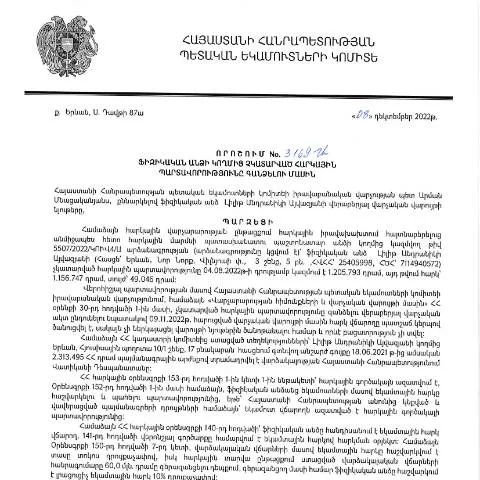
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2022 թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3169-Ա որոշումը Ստեփանակերտում ձևավորվել է հարկային վարչության կողմից իսկական, իրավաչափ ու արդիական գործընթացների շրջանակներում: Այս որոշումը նշանակություն ունի հարկային պարտավորությունների կատարման վերահսկողության բարձրացման ու պետական մուտքերն ապահովելու նպատակով:
Այս փաստաթղթի նպատակն է կարգավորել այն իրավիճակները, երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, և հարկային մարմնին տրամադրում է օրենսդրությամբ նախատեսված միջոցները պարտավորությունների գանձման համար:
Ովքեր են ներկայացնում փաստաթուղթը
Այս փաստաթուղթը ներկայացնում են բոլոր ֆիզիկական անձինք, ովքեր ունեն չկատարված հարկային պարտավորություններ: Այն կարող է վերաբերում լինել ինչպես անհատական ձեռնարկողներին, այնպես էլ այլ անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, ինչպիսիք են եկամտային հարկերը, ԱԱՀ-ն և այլն:
Важно отметить, что представление данного документа может быть инициировано как самими физическими лицами, так и налоговыми органами в ответ на неисполнение обязательств.
Փաստաթղթի լրացման հիմունքները
Փաստաթուղթը լրացնելու համար անհրաժեշտ է նախապատրաստել մի շարք փաստաթղթեր, որոնք կարող են փոփոխվել կախված իրավիճակից:
- Հարկային հաշվետվություններ: Առկա հարկային հաշվետվությունները, որոնք վկայում են պարտավորությունների չկատարումը:
- Նամակներ և դիմումներ: Առաջադրված դիմումները հարկային մարմնի կողմից:
- Ռազմավարական պլաններ: Հարկային պարտավորությունների կատարման համար հիմնավորումներ կամ պլաններ:
- Հարկային կուտակներ: Պարտավորությունների վերաբերյալ տեղեկություններ:
Փաստաթղթի առանձնահատկությունները
Հարկային պարտավորությունների գանձման համար նախատեսված փաստաթուղթը տարբերվում է վերոնշյալից այլ գրավոր դիմումներից: Այս փաստաթուղթը նախատեսում է ոչ միայն պարտավորությունների հայտնաբերում, այլ նաև դրանց կանոնակարգում, ինչը նշանակում է, որ այն ենթադրում է լրացուցիչ իրավական միջոցառումներ:
Այն կարող է ներառել նաև վճարային ժամկետների և ընթացակարգերի նկարագրություն, ինչը որոշակիություն է տալիս գործընթացի վերաբերյալ:
Ընդունման գործընթացը և փաստաթղթի վիճակագրությունը
Փաստաթուղթը ներկայացնելուց հետո հարկային մարմինը ստանում է և գրանցում այն իր համակարգերում: Պետական ծառայությունը, հանձինդ մասնագիտական ստուգման, կարող է սկսվել ընթացակարգ, որի ցուցիչները տարբեր կլինեն կախված ներկայացված փաստաթղթից:
Այս գործընթացի ընթացքում հարկային մարմինը կարող է դիմել նաև լրացուցիչ փաստաթղթերի պահանջով կամ անգամ կազմակերպել զրույց:
Հարկային մարմնի կողմից փաստաթղթի դիմումը կարող է արժանանալ նաև մերժման, որի դեպքում տրվում է հիմնավորում:
Փաստաթղթի առանձին մասերի նկարագրություն
Ֆորմայում առկա են մի շարք բաժիններ, որոնք պետք է լրացվեն հետևյալ սկզբունքներով:
| Բաժին | Նկարագրություն | Նկարագրություն լրացնելու ցուցումներ |
|---|---|---|
| Անուն ազգանուն | Ֆիզիկական անձի անունը և ազգանունը: | Լրացնել ըստ անձնագրի: |
| Հարկային համարը | Հարկային անձի համարը: | Գրել հարկային մարմնում տրամադրված համարը: |
| Պարտավորությունների տեսակը | Չկատարված հարկային պարտավորությունների տեսակներ: | Ցուցակել բոլոր առկա պարտավորությունները: |
| Վճարման ժամկետը | Պարտավորությունների կատարման վերջնաժամկետը: | Լրացնել օր, ամիս, տարի ձևաչափով: |
Իրավական հետևանքները և պարտականությունները
Չկատարված հարկային պարտավորությունները կարող են հանգեցնել տարբեր իրավական հետևանքների, ինչպիսիք են:
- Տուգանքներ: Պետական մարմինը իրավունք ունի կիրառել տուգանքներ ըստ օրենսդրության:
- Վճարման պարտավորության պարտադիր կատարում: Եթե պարտավորությունը չի կատարվում, կարող են կիրառվել իրավական միջոցներ:
- Դատական գործընթացներ: Հարկային մարմինը կարող է դիմել դատարան պարտավորության կատարումները պահանջելու նպատակով:
Հիշողություն և աշխատանքային ժամանակաշրջան
Հարկային պարտավորությունների գանձման գործընթացը ունի որոշակի ժամկետներ, որոնք պետք է պահպանվեն:
Փաստաթղթի ներկայացման դեպքում հարկային մարմինը պարտավոր է արձագանքել դիմումին և տրամադրել արձանագիր մինչև 30 աշխատանքային օր:
Եթե պահանջվող տվյալները չեն ներկայացվել, հարկային մարմինը կարող է երկարացնել պրոցեսը:
Իմաստը և նպատակները
Փաստաթղթի հիմնական իմաստը հիմնված է հետևյալ նպատակների վրա:
- Հարկային պարտավորությունների տեղորոշում: Կազմակերպել ու կարգավորել հարկային պարտավորությունների գանձումը:
- Իրավական անվտանգության բարձրացում: Ինդիվիդուալների հարկային պարտավորությունների կուտակման նվազեցում:
- Միջուկային վերահսկողություն: Պետական եկամուտների ապահովում:
Հարկային պարտավորությունների չկատարումը և դրա հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2022 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3169-Ա որոշումը նախատեսում է, որ հարկային պարտավորությունների չկատարումը կարող է հանգեցնել մի շարք վարչական, տնտեսական և իրավական հետևանքների:
Առաջին հերթին, հարկային պարտավորությունների չկատարումը կարող է ներգրավել վարչական տուգանքների նշանակումը: ՀՀ հարկային օրենսդրությամբ սահմանված են հատուկ մեխանիզմներ, որոնց միջոցով իրականացվում է հարկ վճարողների նկատմամբ վարչական պատասխանատվություն: Օրինակ, եթե ֆիզիկական անձը երկար ժամանակ առեղծվածային կերպով չի կատարում իր հարկային պարտավորությունները, ՊԵԿ-ն իրավունք ունի կիրառել բարձրացված տուգանքներ կամ նույնիսկ կիրառել հարկային պարտավորությունների հարկադիր գանձման գործընթաց:
Երկրորդ, հարկերի չկատարումը կարող է հանգեցնել ֆինանսական դժվարությունների: Ֆինանսական արկածախնդրությունը կարող է ազդել ոչ միայն հարկ վճարողի անձնական ֆինանսական վիճակի, այլ նաև նրա գործնական որակների վրա, ինչպիսիք են վարկային հեռանկարները և բանկային հարաբերությունները:
Վերջապես, հարկային պարտավորությունների չկատարումը կարող է որոշ դեպքերում բերել քրեական պատասխանատվության, հատկապես, երբ խոսքը վերաբերում է մեծ չափերի հարկերի խուսափման: ՀՀ քրեական օրենսգրքի համապատասխան հոդվածները նախատեսում են քրեական գործերի հարուցում՝ հարկերի խուսափման դեպքերի դեպքում:
ՊԵԿ-ի նորարարությունները հարկային գործընթացներում
Հարկային վարչարարության արդյունավետությունը ժամանակակից տեխնոլոգիաների ներդրմամբ դարձել է առաջնային խնդիր: ՀՀ ՊԵԿ-ը մշտապես աշխատում է հարկային գործընթացներին նորարարական լուծումներ ավելացնելու ուղղությամբ, ինչը օգնում է ավելի արագ ու արդյունավետ կերպով իրականացնել հարկային պարտավորությունները:
ՊԵԿ-ը նորարարական մի շարք ծրագրեր է սկսել, որոնք ներառում են էլեկտրոնային ծառայությունների ընդլայնում, ինչպիսիք են հարկային հաշվետվությունների էլեկտրոնային ներկայացումը և հարկային պարտավորությունների էլեկտրոնային մոնիտորինգը: Այս լուծումները հնարավորություն են տալիս հարկ վճարողներին ավելի հեշտ և արագ կերպով կատարել իրենց պարտավորությունները, ինչպես նաև նվազեցնել մարդկային սխալների հավանականությունը:
Միաժամանակ, ՊԵԿ-ը ներդնում է նաև արհեստական ինտելեկտի տեխնոլոգիաներ, որոնք օգնում են արդյունավետորեն նույնականացնել իրավախախտումները և նախատեսել հարկային վարչարարության զարգացման միտումները: Այս մոտեցումները նաև նպաստում են արդար մրցակցությանը և հարկային բեռի հավասար բաշխմանը:
Հարկային պարտավորությունների կատարման վերահսկողություն
Ֆիզիկական անձանց հարկային պարտավորությունների կատարման վերահսկողությունը, ըստ 3169-Ա որոշման, իրականացնում է ՊԵԿ-ը՝ համապատասխան օրենքների և կանոնակարգերի շրջանակում: Վերահսկողության գործընթացը ներառում է տեղեկատվության հավաքում, ստուգումներ և գնահատման մեթոդաբանություն:
ՊԵԿ-ը նաև տրամադրում է ծառայություններ, որոնք ուղղված են հարկ վճարողների կրթությանը և տեղեկացվածության բարձրացմանը: Հարկային պարտավորությունների կատարման վերահսկման շրջանակներում ՀՀ ՊԵԿ-ը պարբերաբար կազմակերպում է սեմինարներ, դասընթացներ և տեղեկատվական հանդիպումներ, որոնք նպատակ ունեն հանրությանը տեղեկացնել հարկային իրավունքների, պարտականությունների և նորարարությունների մասին:
Սակայն հարկ վճարողների համար կարևոր է նաև ինքնուրույն վերահսկել իրենց հարկային պարտավորությունները: Այսինքն, հարկ վճարողները պետք է մեծ ուշադրություն դարձնեն իրենց հարկային հաշվետվություններին, առկա պարտավորությունների կատարմանը և ժամանակին պատասխանատու լինել իրենց հարկային պարտավորությունների նկատմամբ: