Որոնել հարկային պարտավորությունները գանձելու գործընթացը
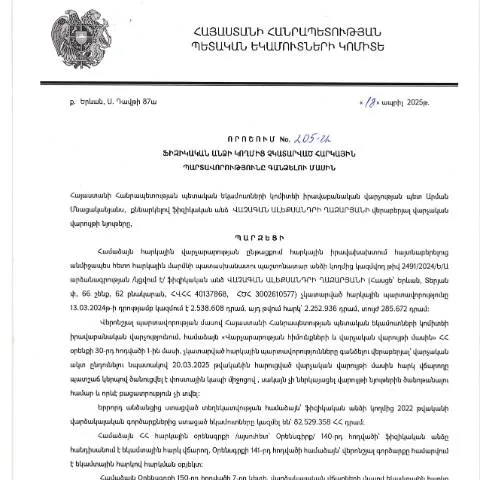
2025 թվականի ապրիլի 18-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Վաչագան Ալեքսանդրի Ղազարյանի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 205-Ա որոշումը հանդիսանում է կարևոր իրավական փաստաթուղթ, որը հայաստանյան քաղաքացիների և հարկ վճարողների համար խիստ կարևոր է:
Այս որոշումը նախատեսում է հարկային պարտավորությունների հավաքումը, որոնք չեն կատարվել օրինական սահմանված ժամկետում: Կառավարության այս որոշումը նպատակ ունի ֆինանսական ձախողումների կանխարգելմանը և պետական բյուջեի լրացմանը:
Ուղղորդող քայլեր՝ փաստաթղթի լրացման համար
Հարկային պարտավորությունների գանձման գործընթացը պայմանավորված է մի շարք քայլերով, որոնք հարկավոր է կատարել:
- Հարկային պարտավորությունների վերլուծություն՝ ըստ հարկային օրենսդրության
- Հարկային պարտավորությունների գնահատում՝ առկա փաստաթղթերի հիման վրա
- Ֆիզիկական անձի տեղեկությունների հավաքում՝ հարկային պարտավորությունները կատարելու համար
- Պատասխանատու մարմնին դիմում ներկայացնել՝ անհրաժեշտ փաստաթղթերով
Հարկային պարտավորությունների գնահատման ընթացակարգը
Խորքային գնահատման համար անհրաժեշտ են մի շարք փաստաթղթեր, որոնք կարող են ներառել:
- Հարկային հաշվետվություններ նախորդ տարիների համար
- Բանկային տեղեկանքներ՝ ֆինանսական գործարքների վերաբերյալ
- Անձնագրային տեղեկություններ
Փաստաթղթի ներկայացման կարգը
Դիմումը և անհրաժեշտ փաստաթղթերը ներկայացվում են ՀՀ ՊԵԿ աշխատակազմին՝ էլեկտրոնային եղանակով կամ անձամբ:
Ելնելով ՀՀ օրենսդրությունից, հարկային պարտավորությունների գանձման գործընթացը կարող է կազմակերպվել հետևյալ կերպ:
- Փաստաթղթերի հավաքում և նկարչություն
- Դիմումի ձեւակերպում (Dimum Dzev N2)
- Փաստաթղթերի ներկայացում՝ առցանց կամ անձամբ
- Պատասխան ստանալու ժամկետը՝ 30-45 օր
Որոնել փաստաթղթերի առկաությունը
Վստահելի տեղեկություններ ստանալու համար, դիմորդը կարող է օգտվել ՀՀ ՊԵԿ պաշտոնական կայքից:
Կայքում առկա է նաև QR կոդ, որը հնարավորություն է տալիս ստուգել փաստաթղթերի վավերականությունը:
Սարքավորման քայլերի խթանման ուղեցույց
Դիմումի արդյունավետ ներկայացման համար անհրաժեշտ է լրացնել համապատասխան փաստաթղթերը, իսկ շարունակական հակազդեցության դեպքում՝ հարկային մարմիններին տրամադրել լրացուցիչ տեղեկություններ:
Անհրաժեշտ փաստաթղթերը ու վկայականները պետք է հետևյալ կերպ դասակարգվեն:
| Փաստաթուղթ | Նպատակ | Խորհուրդներ |
|---|---|---|
| Հարկային հաշվետվություն | Պարտավորությունների ցուցակման հիմք | Բազմաթիվ օրինակներ տրամադրեք |
| Բանկային տեղեկանք | Ֆինանսական գործողությունների վավերացում | Տվյալները պետք է լինեն մինչ վերջին 6 ամիսը |
| Անձնագիր | Իրականության հաստատում | Գործող ժամկետը պետք է լինի առկա |
Հարկային պարտավորությունների ուսուցում և աջակցություն
ՀՀ ՊԵԿ-ը կազմակերպում է ուսուցողական միջոցառումներ, որոնք օգնում են քաղաքացիներին տեղյակ պահել հարկային պարտավորությունների կատարման մեթոդաբանությունից:
Դիմորդները կարող են մասնակցել նաև առցանց դասընթացների, որոնք հնարավորություն են տալիս ծանոթանալու:
- Հարկային օրենսդրության փոփոխություններին
- Դիմումի ձևակերպման արմատական նորություններին
- Ֆինանսական հաշվետվությունների պատրաստման ուղեցույցներին
Հատուկ իրավիճակների կառավարում
Եթե դիմողը գտնվում է հատուկ իրավիճակում, օրինակ՝ արտերկրում բնակվող հայ, ապա հարկային պարտավորությունների գանձման գործընթացը կարող է ունենալ մի շարք փոփոխություններ:
Արտերկրյա հայերը կարող են դիմել ՀՀ ՊԵԿ-ին, ներկայացնելով հետևյալ փաստաթղթերը:
- Արտասահմանյան անձնագիր
- Ֆինանսական փաստաթղթերը՝ երկրի օրենքների համաձայն
Երեխաների և անչափահասների համար հատուկ ընթացակարգեր
Որպեսզի հարկային պարտավորությունները կատարվեն երեխաների կամ անչափահասների համար, հարկ է նաև ներկայացնել ծնողների կամ խնամակալների ստորագրությունները:
Հարկադիր մարմինները հատուկ ուշադրություն են դարձնում:
- Ցանկացած փաստաթղթի վավերականությանը
- Հարկային պարտավորությունների համապատասխանությանն
Թեժ գիծ և աջակցության ծառայություններ
ՀՀ ՊԵԿ-ը տրամադրում է թեժ գիծ՝ օգնության համար, որպեսզի քաղաքացիները կարողանան ստանալ անհրաժեշտ տեղեկություններ:
Թեժ գծում կարող եք հարցնել.
- Տեղեկություններ գործընթացի մասին
- Պետք է արդյոք լրացնել նոր փաստաթղթեր
Վերջնական պատասխանը և ապագա քայլերը
Դիմումի ընդունման գործընթացի վերջնական պատասխանը, ըստ ՀՀ օրենսդրության, հաճախակի հասանելի է 30-45 օրվա ընթացքում:
Եթե դիմողը ստանում է մերժում, ապա նա ունի իրավունք բողոքարկել:
Բողոքարկման գործընթացը կայանում է՝
- Նոր փաստաթղթերի ներկայացում
- Վերանայման համար դիմում
Հարկային պարտավորությունների չկատարման իրավական հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 18.04.2025թ. կայացած «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 205-Ա որոշումը ձեռք է բերում նոր սահմանադրական նշանակություն` հատկապես հարկային վարչարարության շրջանակներում։ Այս որոշումը նախատեսում է այնպիսի իրավական մեխանիզմներ, որոնք հնարավորություն են տալիս պետությանը արդյունավետորեն գանձել հարկերը, մասնավորապես, այն դեպքերում, երբ անհատը չի կատարել իր հարկային պարտավորությունները։
Որոշման ընդունման հիմքում ընկած է հարկային օրենսդրության կոպիտ խախտումը, որը կարող է հանգեցնել ոչ միայն ֆինանսական պատիժների, այլև քրեական պատասխանատվության։ Ֆիզիկական անձինք պետք է գիտակցեն, որ հարկային պարտավորությունների չկատարման հետևանքները կարող են լինել ծանր։ Դա բարձրացնում է հարկային պարտավորությունների կատարման կարևորությունը, որը նախատեսում է օրենսդրության համապատասխան դրույթները։
Հարկային պարտավորությունների կատարման գործընթացը
Հարկային պարտավորությունների կատարման գործընթացն մի քանի փուլերի է բաժանվում՝ սկսած պարտավորությունների ձևակերպումից մինչև դրանց կատարման վերահսկումը։ Առաջին հերթին, հարկ վճարողը պետք է ապահովի, որ իր բոլոր հարկային հայտարարագրերը ճիշտ և ժամանակին ներկայացված լինեն, ինչը կարող է տեղի ունենալ ինչպես օնլայն, այնպես էլ անձամբ ՀՀ ՊԵԿ-ի համապատասխան բաժիններում:
Հարկային հայտարարագիրը ներկայացնելուց հետո, եթե հարկային պարտավորությունները չեն կատարվել, ՀՀ ՊԵԿ-ն ունի իրավասություն սկսել հարկային պարտավորությունների կատարողական գործընթացը։ Այս փուլում կարևորվում է նաև փաստաթղթավորման ճիշտ կատումը, ինչպես նաև իրավական ընթացակարգերի պահպանումը, որոնք անհրաժեշտ են հարկերի հավաքագրման համար:
Այն դեպքերում, երբ ֆիզիկական անձը հրաժարվում է կամ չի կարողանում կատարել իր պարտավորությունները, կարող են կիրառվել վարչական պատիժներ՝ հիմնված ՀՀ հարկային օրենսդրության համապատասխան դրույթների վրա, ինչի արդյունքում կարող է առաջանալ տույժերի և ապահովագրական պարտավորությունների գանձման գործընթաց:
Հարկային պարտավորությունների կատարման եղանակներ և միջոցներ
Հայաստանի Հանրապետության ՊԵԿ-ն ունի տարբեր միջոցներ ու մեթոդներ հարկային պարտավորությունների կատարման ապահովման համար։ Այս միջոցները կարող են ներառել հարկային ծանուցումներ, վարչական վարույթներ, այդ թվում՝ հարկային դրույքաչափերի կիրառման ու պարտադիր գանձումների իրականացում։ Բացի այդ, ՀՀ ՊԵԿ-ն կարող է օգտագործել նաև տեղեկատվական տեխնոլոգիաներ՝ հարկային պարտավորությունների կատարումը վերահսկելու համար:
Տեղի ունեցող հարկային պարտավորությունների ի հայտ գալու դեպքում, հարկ վճարողները պետք է ուշադրություն դարձնեն իրենց կարգավիճակի վրա, հատկապես այն հանգամանքով, որ հարկային պարտավորությունների չկատարման դեպքում կարող են կիրառվել ֆինանսական պատիժներ։ Այսպիսով, քաղաքացիները պետք է լինեն տեղեկացված իրենց իրավունքների և պարտականությունների մասին, և ինչու է կարևոր հարկերը ժամանակին վճարելը:
Վերջապես, հարկային պարտավորությունների կատարման գործընթացը պահանջում է նաև համապատասխան փաստաթղթերի հավաքագրում ու սերտիֆիկացում, որը կատարում է ՀՀ ՊԵԿ-ը, ապահովելով գործընթացի օրինականությունն ու թափանցիկությունը: