Փորձագիտական դիտարկումներ ՀՀ ՊԵԿ իրավաբանական վարչության որոշման մասին
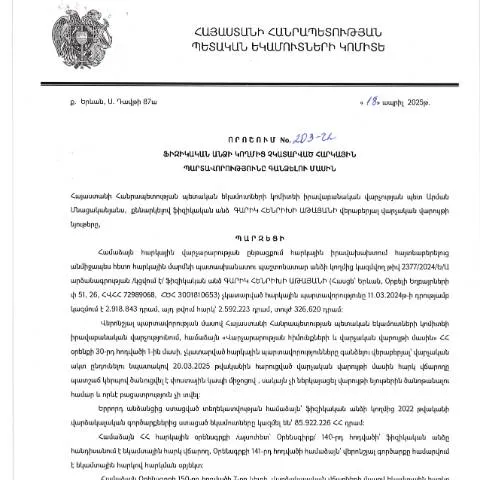
2025 թվականի ապրիլից ուժի մեջ մտած ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 18.04.2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 203-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որն ուղղված է հարկային պարտավորությունների կատարման ապահովմանը:
Ընդհանուր բնութագրություն և նշանակություն
Այս որոշումը հետապնդում է առանձին ֆիզիկական անձանց նկատմամբ հարկային պարտավորությունների կատարումը, որոնք մինչ այդ չեն կատարվել։ Ուսումնասիրելով այս որոշման շրջանակներում նախատեսված ընթացակարգերը, հարկային կողմնակիցները կարող են համոզվել, որ իրենց իրավունքները և պարտականությունները ճշգրիտ կերպով սահմանված են:
Նորություններն ու փոփոխությունները
Արձանագրված փոփոխությունները վերաբերում են հարկային պարտավորությունների գանձման նոր մեթոդներին, որոնք նախատեսում են ավելի հանդուրժող մոտեցումներ ֆիզիկական անձանց նկատմամբ:
- Հարկային պարտավորությունների կատարումը կընդլայնվի մինչև 5 տարի առաջվա պարտավորություններ, եթե դրանք չեն բողոքվել:
- Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել վարչական տուգանքների և այլ իրավական հետևանքների:
Անհրաժեշտ փաստաթղթերը և նրանց լրացման կարգը
Ֆիզիկական անձը, ով ցանկանում է կատարել իր պարտավորությունները, պետք է լրացնի համապատասխան դիմում (օրինակ՝ Դիմում N2), որտեղ նշվում են հետևյալ կարևոր տվյալները:
| Պարզաբանում | Տեղեկատվություն |
|---|---|
| Անուն, ազգանուն | Էլ. հասցե, հեռախոսահամար |
| Հարկային պարտավորությունների չափը | Հարկային հաշվետվությունների համար անհրաժեշտ տեղեկություններ |
Որտեղ և ինչպես ներկայացնել դիմումը
Դիմումը պետք է ներկայացնել ՀՀ ՊԵԿ համապատասխան գրասենյակ, որտեղ կստանա իր ընթացակարգը։ Անհրաժեշտ է, որ դիմումը ներկայացվի էլեկտրոնային եղանակով՝ օգտագործելով ID քարտ և էլեկտրոնային ստորագրություն:
Երրորդ կողմերի մասնակցությունը
Ֆիզիկական անձի կողմից ներկայացված դիմումները կարող են վարել նաև իրավաբանական անձիք, սակայն այդ դեպքում պարտադիր է տրված համաձայները:
Գործողությունների հաջորդականությունը
Դիմումն ընդունվելուց հետո սկսվում է գործընթաց, որը ենթադրում է հետևյալ քայլերը:
- Դիմումի ընդունում և ուսումնասիրվելը:
- Դիմումի հիման վրա կարող են իրականացվել ստուգումներ:
- Նախապատրաստել և ուղարկել ծանուցում՝ պարտավորությունը կատարելու մասին:
- Հարկային պարտավորության կատարումը:
Դիմումի ընթացքի վերահսկում
Դիմողը կարող է ցանկացած պահի ստուգել դիմումի կարգավիճակը ՀՀ ՊԵԿ պաշտոնական կայքում:
Օգտագործողի իրավունքներն ու պարտականությունները
Դիմողը ունի իրավունք ստանալ դուրս գրված տեղեկությունները և պատասխանները՝ կապված իր հարկային պարտավորությունների հետ:
Միաժամանակ, նա պարտավոր է պահել իրենց հարկային հաշվետվությունները՝ օրենքի պահանջներին համապատասխան:
Հատկություններ և բացառություններ
Այս որոշումն ունի որոշակի բացառություններ, որոնք վերաբերում են շահառուներին:
- Արտասահմանում ապրող անձիք պետք է լրացուցիչ փաստաթղթեր ներկայացնեն:
- Մանրահամար դեպքերում (օրինակ՝ պայմանի հիմունքով) կարող է իրականացվել մինչդեռ նյութական օգնություն:
Դիմումի մշակման ժամկետները
Մշակելու և պատասխանելու ժամկետները տարբեր են՝ կախված դիմումի բարդությունից և անհրաժեշտությանը:
Ընդհանուր առմամբ, դիմումի մշակումը կարող է տևել 30 օր:
Հետևանքներ՝ պարտադիր չկատարելու դեպքում
Եթե ֆիզիկական անձը չկատարի իր պարտավորությունները, ապա կարող են կիրառվել վարչական տուգանքներ, որոնք կարող են զգալիորեն ազդել նրա ֆինանսական վիճակի վրա:
Հետագա քայլեր և լրացուցիչ միջոցառումներ
Եթե դիմողը չի կարողանում կատարել իր հարկային պարտավորությունները, կարևոր է դիմել համապատասխան իրավական խորհրդատվությունների:
Ընդունելով այս որոշումը, ֆիզիկական անձինք կարող են պահանջել նաև իրավական աջակցություն՝ տուգանքների վերացման կամ նվազեցման համար:
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության այս կարևոր որոշումը օգնում է սահմանել պարզ, թափանցիկ և համապարփակ մեթոդներ՝ հարկային պարտավորությունների կատարման համար, ինչը, անկասկած, նպաստում է հարկային վարչարարության բարելավմանը:
ՀՀ ՊԵԿ իրավաբանական վարչության որոշման մանրամասները
2025 թվականի ապրիլի 18-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Գարիկ Հենրիխի Աթայանի կողմից կայացված 203-Ա որոշումը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորություններին: Այս որոշման հիմքում ընկած են հարկային օրենսդրության համապատասխան դրույթները, որոնք նախատեսում են հարկային պարտավորությունների կատարումը և դրանց չկատարման հետևանքները:
Այս որոշման կարևոր առանձնահատկությունը այն է, որ այն նախատեսում է հստակ ընթացակարգեր, որոնք պետք է իրականացվեն հարկային պարտավորությունները չկատարած անձանց նկատմամբ: Դրանց թվում են հարկային պարտավորությունների մասին նախնական ծանուցումները, վճարման ժամկետները և պատժամիջոցները, որոնք կարող են կիրառվել:
Իրավաբանական վարչությունը պարտավոր է ապահովել, որ բոլոր ընթացակարգերը իրականացվեն օրենքի շրջանակներում, և որ ֆիզիկական անձին առաջարկվում են բոլոր հնարավորությունները, որպեսզի նա կարողանա կատարել իր պարտավորությունները առանց լրացուցիչ ֆինանսական բեռի:
Ազգային օրենքների համապատասխանությունը և Իրավական հիմքերը
ՀՀ ՊԵԿ իրավաբանական վարչության կայացրած 203-Ա որոշումը հիմնված է Հայաստանի Հանրապետության հարկային համակարգի շրջանակներում geltող օրենքների վրա: Այս փաստաթուղթը ստեղծվել է `Անձանց հարկային պարտավորությունների կատարելության` նպատակով, որ պետք է լինի օրենքի պահպանմանն աջակցելու և հարկային պարտավորությունների կատարման գործընթացը հեշտացնելու համար:
Ավելին, այս որոշումը նաև համապատասխանում է ՀՀ Քաղաքացիական օրենսգրքի և վարչական իրավունքի հիմնական սկզբունքներին, ինչը նշանակում է, որ բոլոր քայլերը պետք է լինեն կանխատեսելի և իրավաչափ: Սա նշանակում է, որ հարկային մարմինները պետք է հետևեն որոշակի ընթացակարգերին և ապահովեն, որ քաղաքացիները գիտակցեն իրենց իրավունքներն ու պարտականությունները:
Որոշման մեջ ընդգրկված են նաև այն հիմքերը, ըստ որոնց կարող են կիրառվել հարկային պարտավորությունների կատարման հետ կապված պատժամիջոցներ: Այս պատժամիջոցները նախատեսված են օրենքի համապատասխան դրույթներով, և հարկային մարմինները պարտավոր են դրանք կիրառել միայն այն դեպքում, երբ բոլոր նախնական ընթացակարգերը չեն կատարվել:
Տեղեկատվական համակարգերի ներդնումը և անելիքները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված որոշման իրականացումը նաև պահանջում է նոր տեղեկատվական համակարգերի ներդնում, որոնք հնարավորություն կտան ավելի լավ վերահսկել հարկային պարտավորությունների կատարման գործընթացը: Այս համակարգերը դատարանական և վարչական տեղեկատվության փոխանակման համար կարող են լինել հիմնական գործիքներ, որոնք հնարավորություն կտան արագ և հստակ գնահատել հարկային պարտականությունները:
Բացի այդ, սահմանվում են մեխանիզմներ, որոնք թույլ կտան ֆիզիկական անձանց արագ տեղեկացնել իրենց հարկային պարտավորությունների մասին: Օրինակ, հարկային մարմինները կարող են օգտագործել էլեկտրոնային հաղորդակցության միջոցները, սպառողներին տեղեկացնելու համար, թե արդյոք նրանք ունեն հարկային պարտավորություններ:
Այսօրինակ համակարգերի արդյունավետությունը մեծապես կախված է քաղաքացիների գիտակցության մակարդակից և նրանց մասնակցությունից, որ իրենք պետք է իմանան իրենց հարկային պարտավորությունները և կարողանան ժամանակին կատարեն դրանք:
ՀՀ ՊԵԿ-ի այս նախաձեռնությունը լուրջ քայլ է դեպի ժամանակակից հարկային համակարգ, որտեղ քաղաքացիները ավելի հաղթողի կարգավիճակում կլինեն և հնարավորություն կունենան ավելի հասանելի և պարզակիորեն հասկանալու իրենց պարտականությունները: