Դիմումի նշանակությունը և կարգը
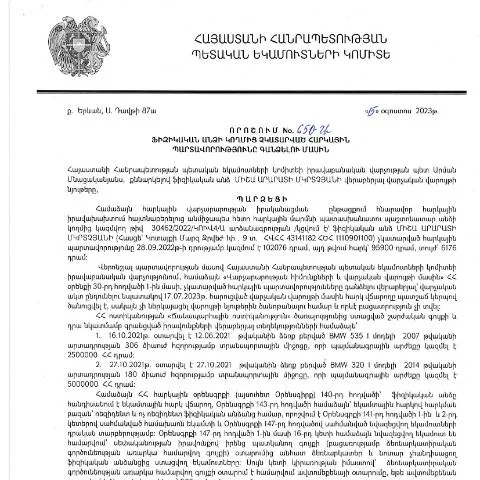
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.08.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 650-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը նախատեսում է ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացը։ Այս որոշումը նպատակ ունի կարգավորել հարկային պարտավորությունների կատարումը և ապահովել պետության շահերը:
Ո՞վ կարող է դիմել
Այս որոշման շրջանակներում, դիմողներն են՝
- Ֆիզիկական անձինք, որոնք պարտավորություններ ունեն ՀՀ հարկային օրենսդրության շրջանակներում:
- Ակտիվ տնտեսվարողներ, որոնք չգործող կամ ուշացած հարկային պարտավորություններ ունեն:
- Վարորդներ, որոնք հարկային պարտավորություններ ունեն՝ կապված իրենց գրանցված տրանսպորտային միջոցների հետ:
Առաջին հերթին, հարկադիր գանձման ենթարկվելու դեպքում, հարկային մարմինները պետք է ապահովեն, որ քաղաքացիները տեղեկացված լինեն իրենց պարտավորությունների մասին:
Կազմակերպման և ձևակերպման կարգը
Այս գործընթացը նախատեսում է մի քանի փուլեր:
- Դիմումի լրացում՝ համապատասխան ձևերի օգտագործմամբ:
- Դիմումի ներկայացում՝ անհատական հարկ վճարողի կողմից:
- Վերահսկող մարմնի կողմից դիմումի ուսումնասիրում:
- Հարկային պարտավորությունների կատարումը՝ օրենքով սահմանված ժամկետներում:
Դիմումի ձևակերպման առանձնահատկությունները
Դիմումի լրացումը պահանջում է հետևյալ տվյալների ներկայացում.
- Անուն, ազգանուն, հայրենի անուն:
- Հարկային կոդ (TIN):
- Հեռախոսահամար և էլեկտրոնային հասցե:
- Անձի բնակության հասցե:
Դիմումի ներկայացման համար անհրաժեշտ է նաև տրամադրել նաև հարկային պարտավորությունների մասին տեղեկություններ՝ համապատասխան փաստաթղթերի հիման վրա:
Դիմումի ներկայացման եղանակները
Դիմումը կարելի է ներկայացնել մի քանի եղանակով՝
- Ելքը կարող է լինել առցանց, եթե դիմողը ունի էլեկտրոնային անձնագրի և անձնական համար:
- Դիմումը կարելի է ներկայացնել նաև տպագիր տեսքով՝ այցելելով ՀՀ ՊԵԿ հարկային մարմին:
- Այնուհետև, դիմումը կարելի է ուղարկել էլեկտրոնային փոստով՝ համապատասխան ձևաթղթով:
Հետագա գործընթացը և հետևանքները
Դիմումի ստացումից հետո, ՀՀ ՊԵԿ-ն իրականացնում է ուսումնասիրություն՝ համաձայն ՀՀ սահմանադրական իրավահաջորդության:
Համակարգված ընթացքը
Դիմումը ներկայացնելուց հետո, հարկային մարմինը պարտավոր է 30 աշխատանքային օրվա ընթացքում պատասխանել դիմողին։ Որպեսզի գործընթացը ավելի ժամանակին լինի, հարկադիր մարմինը պետք է ապահովի հետևյալ:
- Դիմողի անձնական տվյալների ստուգում:
- Հարկային պարտավորությունների ստուգում:
- Դիմողին տեղեկացնել անհրաժեշտության դեպքում լրացուցիչ փաստաթղթերի մասին:
Ներքին կարգավորումները և սահմանափակումները
Հարկային պարտավորությունների գանձման գործընթացում կարող են լինել նաև բացառություններ՝ կապված ֆիզիկական անձի հատուկ հանգամանքների հետ:
- Եթե դիմողը գտնվում է սահմանափակ իրավասությունների կամ հիվանդության պատճառով:
- Եթե դիմողը որդեծնող կամ խնամակալ է (սեփական երեխայի կամ անչափահասի համար):
- Եթե դիմողը ազգությամբ օտարերկրյա քաղաքացի է:
Բարակեղիների տեղակայում և կարգավորումներ
Այս փաստաթուղթը նախատեսում է նաև ֆիզիկական անձանց իրավունքները և պարտականությունները:
- Դիմելու իրավունք, դիմումի ընթացքը և հարկային պարտավորությունների պահպանման հետևանքները:
- Դիմողը ունի իրավունք պահանջել տեղեկություններ իր դիմումի ընթացքի մասին:
- Եթե դիմողը չի համաձայնվում հարկային մարմնի որոշման հետ, նա կարող է կրկին դիմել՝ ներկայացնելով համապատասխան փաստեր:
Առնչվող փաստաթուղթերի առանձնահատկությունները
Այս փաստաթղթը, որը հանգեցնում է հարկային պարտավորությունների գանձմանը, նաև տարբերակում է մյուս ձևաթղթերից, որոնք կարող են առնչվել հարկային պարտավորությունների հետ:
| Ֆորմա | Նպատակ | Հատկություններ |
|---|---|---|
| Դիմում (650-Ա) | Հարկային պարտավորությունների գանձում | Անհատական՝ ֆիզիկական անձանց համար |
| Հարկային հաշվետվություն | Հարկային պարտավորությունների հաշվարկ | Տնտեսվարող սուբյեկտների համար |
| Չեղարկման դիմում | Հարկային պարտավորությունների վերացումը | Անհրաժեշտ փաստաթղթերի ներկայացում |
Ընդհանուր կարգավորումներ և իրավական հիմքեր
Ըստ ՀՀ վարչական կարգի օրենսդրության (HO-139-N, 2025թ․), այս փաստաթուղթը կազմում է հարկային պարտավորությունների կատարումը կարգավորող ավելի լայն գործընթացի մի մասը:
Օրենքը նախատեսում է վարչական գերատեսչությունների իրավասությունները և պարտականությունները՝ որպես հարկային պարտավորությունների գործընթացի կառավարման ոչ միայն պատասխանատու մարմին, այլ նաև որպես քաղաքացիների իրավունքների պաշտպանության կազմակերպություն:
Ֆիզիկական անձանց համար այս փաստաթուղթը հանդիսանում է կարևոր գործիք, որը պետք է նպաստի պետական եկամուտների ավելացմանը և օրենքի պահպանմանը:
Վարկանիշի և պատասխանատվության սահմանումներ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2023 թվականի օգոստոսի 15-ին ընդունված 650-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, պարունակում է շրջանակային լուծումներ, որոնք կարևոր են հարկ վճարողների համար։ Այս որոշման հիման վրա յուրաքանչյուր հարկ վճարող պետք է տեղյակ լինի իր իրավունքներից և պարտականություններից, ինչպես նաև պատասխանատվության սահմաններից։ ՊԵԿ-ը նախատեսում է, որ յուրաքանչյուր հարկ վճարող, ով չի կատարել իր հարկային պարտավորությունները, պետք է ներկայացնի ապացուցիչ փաստաթղթեր, որոնք կարող են արդարացնել չկատարված պարտավորությունները։
Դիտարկման տակ են վերցվում նաև ընթացակարգային սխալները, որոնք կարող են առաջանալ հարկային պարտավորությունների կատարման ընթացքում։ Եթե հարկ վճարողը կարող է ապացուցել, որ որոշակի հանգամանքներ խոչընդոտել են պարտավորությունների կատարմանն, ապա դա կարող է հաշվի առնվել՝ նվազեցնելով հնարավոր պատասխանատվությունը։ Այս գործընթացում իրավագիտական աջակցությունը կարող է լինել անհրաժեշտ, որպեսզի հարկ վճարողները չհանդիպեն անարդար պատժի։
Էլեկտրոնային ծառայությունների առավելությունները
2023 թվականի օգոստոսի 15-ին ընդունված 650-Ա որոշման շրջանակներում, ՀՀ ՊԵԿ-ն խրախուսում է հարկ վճարողների միջև էլեկտրոնային ծառայությունների օգտագործումը՝ հեշտացնելով հարկային պարտավորությունների կատարումը։ Այս առումով, հարկ վճարողները կարող են օգտվել իրենց ID քարտից և էլեկտրոնային ստորագրությունից, ինչը թույլ է տալիս նրանց իրականացնել ծանոթություն և տրանսակցիաներ տարբեր ծառայությունների հետ առցանց։
Էլեկտրոնային ծառայությունները հնարավորություն են տալիս ավելի արագ և արդյունավետ կերպով իրականացնել հարկային հայտարարություններ, ենթակա լինելով նվազագույն մարդկային միջամտության։ Սա, իր հերթին, նվազեցնում է փաստաթղթաշրջանառության պատահական սխալները և ժամանակի կորուստը։ Կարևոր է նշել, որ բոլոր հարկ վճարողները պետք է ունենան իրենց անձնական թիվը (ՀՎՀՀ) և ապահովեն QR-կոդի միջոցով իրենց փաստաթղթերի հավաստիացումը, ինչը նպաստում է գործընթացի թափանցիկությանը։
Որոշման ազդեցությունը տնտեսության վրա
650-Ա որոշումն անմիջական ազդեցություն ունի Հայաստանի Հանրապետության տնտեսության վրա, քանի որ այն նպատակ ունի խթանել հարկային կարգապահությունը և բարձրացնել պետական բյուջեի եկամուտները։ Հարկային պարտավորությունների կատարման խթանումը տնտեսության կայուն աճի կարևոր նախապայմաններից մեկն է։ Եթե հարկ վճարողները գիտակցեն իրենց պարտականությունները և բերում են դրանք՝ վերահսկողություն և պատժամիջոցներ կիրառելու անհրաժեշտությունը նվազելու է, ինչը կարող է ստեղծել ավելի բարենպաստ միջավայր բիզնեսների և ներդրումների համար։
Այս որոշման իրականացումը կարող է հանգեցնել ավելի խորը տնտեսական հարաբերությունների ձևավորմանը, որտեղ հարկ վճարողները ավելի պատասխանատու կդառնան իրենց պարտավորությունների նկատմամբ, իսկ պետությունն էլ հնարավորություն կունենա ավելի արդյունավետ ռեսուրսներ ուղղել սոցիալական ծրագրերին և ենթակառուցվածքների զարգացմանը։ Հարկային բարեփոխումները երբեմն կարող են հանդիպել դիմադրության, բայց երկարաժամկետ տեսլականը և տնտեսության կայունությունը դրանք արդարացնում են։