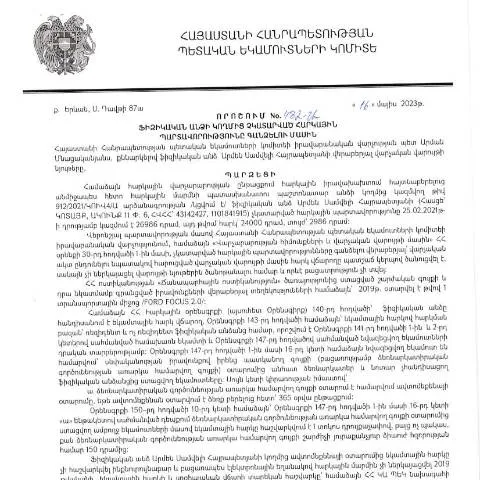
Հայաստանի Հանրապետության ՊԵԿ Իրավաբանական Վարչության 482-Ա որոշումը. Պատկերացում և նշանակություն
2023 թվականի մայիսի 16-ին ընդունված ՀՀ ՊԵԿ իրավաբանական վարչության պետի 482-Ա որոշումը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը: Այս փաստաթուղթը կարևոր դեր ունի հարկային համակարգում և նպաստում է հարկային կարգապահության խթանմանը: Հարկային պարտավորությունները չկատարված լինելու դեպքում, որոշումը սահմանում է կարգեր, որոնք կիրառվում են անձանց նկատմամբ:
Ինչպես է գործում այս որոշումն ու նրա ընթացակարգերը
Այս որոշումը ենթադրում է մի շարք գործողություններ, որոնք վերաբերում են հարկային պարտավորությունների տարբերակման և կատարումը պարտադիր դարձնելու համար:
- Հարկային պարտավորությունների գնահատում: Որոշումը ներառում է գնահատման գործընթաց, որը կատարվում է Հայաստանի Հանրապետության հարկային մարմինների կողմից:
- Անձի դիմումը: Ֆիզիկական անձը պարտավոր է դիմել հարկային մարմին՝ ներկայացնելով պահանջվող փաստաթղթերը:
- Գանձում: Ինչպես նշվում է որոշման մեջ, գանձման գործողությունները տեղի են ունենում օրենքով սահմանված կարգով:
Դիմելու կարգը և անհրաժեշտ փաստաթղթերը
Դիմելու համար անհրաժեշտ է հավաքել մի շարք փաստաթղթեր, որոնք անհրաժեշտ են որոշման շրջանակներում:
- Հաստատագիր ֆիզիկական անձի մասին: Անձի նույնականացման փաստաթուղթ՝ անձնագիր կամ նույնականացման քարտ:
- Հարկային պարտավորությունների մասին տեղեկանք: Տեղեկանք, որը ցույց է տալիս պարտավորությունների վերաբերյալ:
- Գանձման համար անհրաժեշտ դիմումը: Դիմում պետք է կազմվի համաձայն պահանջների:
Ինչպես լրացնել փաստաթուղթը՝ որոշման 482-Ա շրջանակում
Պետք է ուշադրություն դարձնել փաստաթղթի լրացման գործընթացին, քանի որ սխալները կարող են բերել գործընթացի ձախողման:
- Անուն և ազգանուն: Լրացնելիս համոզվեք, որ նշված են բոլոր տվյալները ճիշտ:
- Հեռախոսահամար: Ապահովեք, որ հեռախոսահամարը առկա է և ամբողջական:
- Հարկային նույնականացման համար: Հարկային նույնականացման համար (ՀՎՀՀ) պետք է նշվի սահմանված ձևաչափով:
Որոնք են հրապարակման և հայտավորման կանոնները
Վճարման գործընթացի նախապատրաստական փուլը ենթադրում է, որ որոշման մասին տեղեկությունը պետք է հրապարակվի Հայաստանի Հանրապետության Պետական եկամուտների կոմիտեի պաշտոնական կայքում:
Հրապարակվելուց հետո, այդ տեղեկությունները հասանելի են բոլոր շահառուներին, ինչը նշանակում է, որ յուրաքանչյուր անձ կարող է ծանոթանալ պարտավորություններին:
Ցուցակներ և դիմումների ձևանմուշներ
Անհրաժեշտ փաստաթղթերի բոլոր ցուցակները և ձևանմուշները հասանելի են, սակայն դրանց պատրաստման ժամանակ պետք է հետևել որոշակի կանոններին:
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Հաստատագիր ֆիզիկական անձի մասին | Անձնագիր կամ նույնականացման քարտ, որն ապացուցում է անձի ինքնությունը: |
| Հարկային պարտավորությունների մասին տեղեկանք | Հարկային մարմինների կողմից տրամադրված տեղեկանք, որտեղ նշված են պարտավորությունները: |
| Դիմման ձև | Առանձին լրացվող դիմում, որտեղ ներկայացվում են պահանջվող տվյալները: |
Որն է սխալների և բացթողումների ռիսկը
Չնայած փաստաթղթի պարզությանը, հաճախ մատնիչ սխալները կարող են առաջանալ ժամկետների կամ անհրաժեշտությունների բացթողման պատճառով:
- Ժամկետների բացթողում: Նշված ժամկետներում չհասնելը կարող է բերել ֆինանսական տուգանքների:
- Սխալ տեղեկատվություն: Եթե հեռախոսահամարը կամ նույնականացման համարն ընդհանրապես սխալ է, ապա դիմումը կարող է մերժվել:
Որտեղ կարելի է ներկայացնել դիմումը
Դիմումը կարելի է ներկայացնել մի քանի տարբեր ways:
- Գլխավոր քարտուղարություն: Մի շարք քաղաքներում գործում են հարկային մարմններ, որտեղ կարելի է անձամբ ուղարկել դիմումը:
- Էլեկտրոնային համակարգ: Հայաստանի Հանրապետության Պետական եկամուտների կոմիտեի պաշտոնական կայքի միջոցով՝ էլեկտրոնային ստորագրմամբ:
Արդյունքներ և իրավունքներ
Դիմումի ընդունումից հետո ընդունված որոշները կարող են ունենալ որոշակի արդյունքներ:
- Պաշտոնական գրություն: Դիմումի վերաբերյալ ստացվում է պաշտոնական գրություն:
- Դեմքի մերժում: Եթե դիմումը մերժվում է, ապա անձը իրավունք ունի վերաքննիչ»:
Հարկային պարտավորությունների կատարումը և ֆինանսական հետևանքները
Հարկային պարտավորությունների կատարումը պարտադիր է: Հարկային մարմինների կողմից իրականացվող գանձումը կարող է հանգեցնել ֆինանսական հետևանքների:
- Տուգանքներ: Եթե պարտավորությունները չկատարվեն, կարող են կիրառվել նյութական տուգանքներ:
- Անձնական ունեցվածքի գանձում: Հարկային պարտավորությունները կատարելու անկարողության պատճառով, կարող է իրականացվել անձնական ունեցվածքի գանձում:
Ապագա գործողություններ և իրադարձություններ
Հարկային պարտավորությունների չկատարման դեպքում, անձը կարող է դիմել գրավոր վերանայման կամ դատական կարգով:
Այսպիսով, դառնալով ՀՀ ՊԵԿ իրավաբանական վարչության կազմում ընդգրկված անձը պետք է հասկանա, որ հարկային պարտավորությունները կատարելու պարտականություն ունի:
Խոսափողի իրավական հիմքերը և պարտականությունների կատարման կարգը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացրած 482-Ա որոշման հիմքում ընկած են օրենքի և վարչական գործընթացների կոնկրետ պահանջները, որոնք վերաբերում են ֆիզիկական անձանց հարկային պարտավորությունների կատարմանը: Ըստ ՀՀ հարկային օրենսդրության, ֆիզիկական անձինք պարտավոր են պահպանել հարկային վճարումների ժամանակացույցը, ինչը նշանակում է, որ նրանց հարկային պարտավորությունները պետք է իրականացվեն օրինական ժամկետներում: Դատական գործերը ծավալվում են այն դեպքում, երբ ֆիզիկական անձը չի կատարում իր պարտավորությունները, ինչը հանգեցնում է վարչական պատասխանատվության:
Հարկային պարտավորությունների չկատարումը կարող է առաջացնել մի շարք հետևանքներ, այդ թվում` տուգանքներ, հարկային պարտավորությունների ավելացում և նույնիսկ արգելանքների կիրառման հնարավորություն: Այս հարցում կարևոր է հաշվի առնել, որ ՀՀ ՊԵԿ-ը ունի լիազորություններ հարկային պարտավորությունների կարգավորման և հարկային պարտականությունների գանձման գործընթացում:
Իրավական միջոցներ և պաշտպանություն
Եթե ֆիզիկական անձը չի համաձայնվում 482-Ա որոշման բովանդակությանը կամ դրա հիման վրա իրականացվող գործողություններին, նա իրավունք ունի ներկայացնել իր դիրքորոշումն ու պահանջները` դիմելով համապատասխան մարմիններին: Դիմումը կարող է ուղարկվել ՀՀ ՊԵԿ իրավաբանական վարչությանը կամ դատարան, որտեղ պետք է ներկայացվեն փաստարկները և իրավական հիմքերը:
Դիմումի ներկայացման գործընթացում կարևոր է ապահովել բոլոր անհրաժեշտ փաստաթղթերի տրամադրումը, որոնք կհաստատեն դիմող անձի դիրքորոշումը: Դրանք կարող են լինել հարկային հաշվետվությունները, վճարումների ապացույցները, և այլ տեղեկություններ, որոնք կարող են հաստատել դիմող անձի փաստարկները:
Հարկային պարտավորությունների վերահսկողության մեխանիզմներ
ՀՀ ՊԵԿ-ը մշակում և կիրառում է մի շարք վերահսկողական մեխանիզմներ, որոնք ուղղված են հարկային պարտավորությունների կատարումը վերահսկելուն: Այս մեխանիզմները ներառում են հարկային տեղեկություններից բացահայտումներ, բանկային հաշիվների ստուգումներ, ինչպես նաև հարկային հայտարարությունների ստուգումները: Ընդունված օրենքների շրջանակներում, հարկային մարմինները կարող են նաև տրամադրել հարկային օրենսդրության վերաբերյալ պարզաբանումներ և իրազեկումներ:
Կարևոր է, որ ֆիզիկական անձիք միշտ էլ ունենան հնարավորություններ տեղեկացված լինել իրենց հարկային պարտավորությունների մասին և կատարեն դրանք ըստ սահմանված պահանջների: Այդ նպատակով սահմանվում են նաև հատուկ ծրագիր իրականացնելու միջոցներ, ինչպիսիք են տեղեկություններ տրամադրելու և խորհրդատվական ծառայությունների մատուցումը: