Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
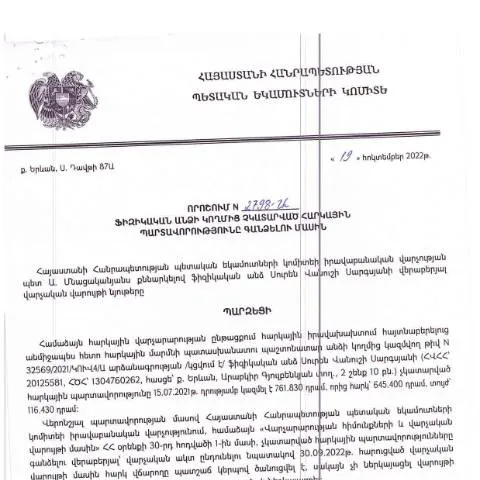
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2798-Ա որոշումը, որը կայացվել է ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից, կարևոր հանգույցներ է պարունակում հարկային պարտավորությունների գանձման գործընթացում: Կառավարության որոշման հիման վրա, հարկային պարտավորությունների գանձման գործընթացը կարող է իրականացվել տարբեր պատկան մարմինների կողմից՝ սկզբունքային քայլերով, որոնք ներառում են պարտավորությունների ճիշտ գնահատում, հաղորդման սահմանված ձևերի լրացում և համապատասխան փաստաթղթերի ներկայացում:
Այս գործընթացի շրջանակներում հարկային մարմինները պարտավոր են ապահովել բոլոր անհրաժեշտ տվյալները, որոնք վերաբերում են պարտավորությունների բնույթին, ինչպես նաև պարտքի չափին, մինչդեռ հարկ վճարողներն իրավունք ունեն ստանալու իրազեկումները, որոնք կբացատրեն պարտավորությունների առկայությունն ու հարկային իրավունքի համապատասխանությունը:
Հարկային պարտավորությունների գանձման գործընթացում ձեռք բերված իրավունքներ և պարտականություններ
ՀՀ ՊԵԿ իրավաբանական վարչության կայացրած որոշման հիման վրա, հարկ վճարողները ունեն որոշակի իրավունքներ, որոնք պետք է պահպանվեն գործընթացի ընթացքում: Չնայած հարկային պարտավորությունների վճարման պարտավորություններին, հարկ վճարողները իրավունք ունեն պահանջելու բացատրություններ և իրավական ակտերի պատճեններ, որոնք վերաբերում են նրանց հարկային պարտավորություններին:
Նախարարությունը, իր հերթին, պարտավոր է տրամադրել անհրաժեշտ տեղեկատվություն, որը կօգնի հարկ վճարողներին հասկանալ իրենց պարտավորությունների ծավալը, ինչպես նաև հնարավորություն տալ բողոքարկելու հարկային որոշումները համապատասխան օրենքով սահմանված կարգով:
Հարկային պարտավորությունների գանձման ոլորտում նորարարություններ
Տվյալ որոշման ուժի մեջ մտնելուց հետո, ՀՀ ՊԵԿ-ում և այլ հարկային մարմիններում կիրառվում են նոր տեխնոլոգիաներ, որոնք իրականացնում են հարկային պարտավորությունների գանձման գործընթացը ավելի արդյունավետ կերպով: Այսօր, համացանցի միջոցով տրամադրվող էլեկտրոնային ծառայությունները թույլ են տալիս հարկ վճարողներին հեշտությամբ մուտք ունենալ իրենց հարկային հաշվետվությունների և պարտավորությունների վերաբերյալ տեղեկատվություն:
Նորարարությունները ներառում են նաև հարկային պարտավորությունների ավտոմատացված հաշվառում և վերահսկում, որոնք նվազեցնում են մարդկային գործոնով պայմանավորված սխալները: Հարկային մարմինները պարտավորվում են կատարել ընթացիկ նորամուծություններ, որոնք հանրությանը կհայտնեն պարտավորությունների կատարման համար նախատեսված ժամկետները և մանրամասները: