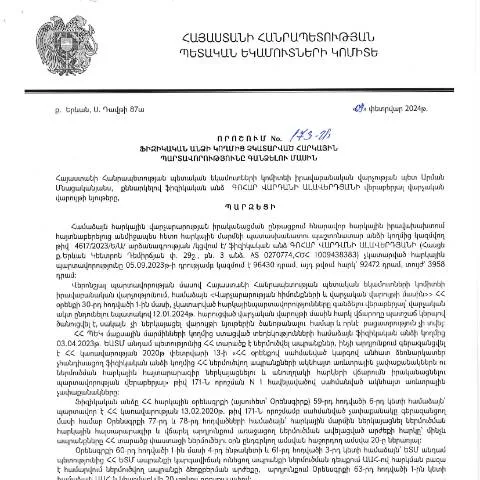
Արձագանքելով հարկային պարտավորություններին. ՀՀ ՊԵԿ իրավաբանական վարչության 173-Ա որոշում
Հայաստանի Հանրապետության հարկային օրենսդրությունը պահանջում է, որ ֆիզիկական անձինք կատարեն իրենց հարկային պարտավորությունները ժամանակին: Սակայն, երբ հարկային պարտավորությունները չկատարվում են, ՀՀ ՊԵԿ իրավաբանական վարչությունը ձեռնարկում է համապատասխան միջոցներ դրանց գանձման համար: 09.02.2024թ. ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 173-Ա որոշումը իրավական փաստաթուղթ է, որը ճշտում է այս գործընթացի ընթացակարգը:
Ովքեր են պարտավորություններ կրողները և ինչու անհրաժեշտ է այս փաստաթուղթը
Այս որոշման շրջանակներում հիշատակվում են ֆիզիկական անձինք, որոնք ունեն չկատարված հարկային պարտավորություններ: Նրանք կարող են լինել ինչպես ՀՀ քաղաքացիներ, այնպես էլ օտարերկրյա քաղաքացիներ, ովքեր ապրում կամ աշխատում են Հանրապետությունում: Այս փաստաթուղթը կարևոր դեր ունի օրենքի կիրառման համար, քանի որ պարզեցնում է պարտավորությունների կատարումը և զերծ պահում պարտապաններին իրադարձային հետևանքներից:
Պարտավորությունների տեսակները
- Ավելի ուշացված հարկեր - Հարկային պարտավորություններ, որոնք չեն կատարվել սահմանված ժամկետներում:
- Կորցրած հարկային արտոնություններ - Հարկային արտոնություններ, որոնք չեն կիրառվել:
- Տուգանքներ - Տուգանքներ, որոնք հաշվարկվել են հարկային պարտավորությունների չկատարման դեպքում:
Ուղեցույց՝ 173-Ա որոշման լրացման համար
Ինչպես արդեն նշվեց, 173-Ա որոշումն ունի որոշակի պահանջներ, որոնք պետք է հաշվի առնել լրացման գործընթացում: Այն պարունակում է մի շարք վավերացուցիչ տեղեկություններ, որոնք անհրաժեշտ են գործընթացի իրականացնելու համար:
Դիմումի հիմնական ենթակետերը
- Ֆիզիկական անձի անձնագրային տվյալները - ամբողջական անուն, ազգություն, ծննդյան ամսաթիվ:
- Հարկային առաքման տեղեկությունները - հարկային պարտավորությունների տեսակների ու տվյալների ներկայացում:
- Կամավոր հայտարարություններ - պարտավորությունների վավերացման և իրավիճակին հանդիպելու դեպքում:
Դիմումը ներկայացնելու եղանակներ
ՀՀ ՊԵԿ-ին դիմումը կարելի է ներկայացնել մի քանի եղանակով: Այս տարբերակները հնարավորություն են տալիս դիմողներին ընտրել իրենց համար առավել հարմար եղանակը:
Երեք հիմնական ուղիներ
- Էլեկտրոնային դիմում - ՀՀ ՊԵԿ-ի պաշտոնական կայքի միջոցով:
- Թղթային դիմում - Ներկառուցված մարմնի ստացվող ներկայացման միջոցով:
- Գործարար փաթեթի միջոցով - Հաճախորդների սպասարկման կենտրոններում:
Դիմումի ձևը. Ամփոփումը
Դիմումի ձևը բաղկացած է մի քանի առանցքային բաժիններից, որոնք մանրամասնորեն պետք է լրացվեն:
Բաժինները և անհրաժեշտ տեղեկատվությունը
| Բաժին | Նկարագրություն |
|---|---|
| Դիմող անձի տվյալներ | Անուն, ազգանուն, ազգություն, անձնագիր, ՀԾՀ |
| Հարկային պարտավորությունները | Չկատարված գումարների և տուգանքների մանրամասն |
| Կողմի հայտարարություններ | Առաջարկներ կամ բացատրություններ ընդգրկելու հնարավորություն |
Ն特殊 դեպքեր. մի շարք կարևոր հարթակներ
Նմանատիպ իրավիճակներում հատուկ ուշադրություն է պետք դարձնել պարտավորությունների բազմազանությանը:
Օտարերկրյա քաղաքացիներ
Օտարերկրյա քաղաքացիները պարտավոր են ներկայացնել իրենց բնակության օրենսդրության համաձայն տեղեկատվություն: Նրանք կարող են դիմել ՀՀ ՊԵԿ-ին իրենք կամ իրենց ներկայացուցիչների միջոցով:
Անձնական իրավիճակներ
Եթե դիմողը դեռ չի հասել 18 տարեկան հասակում, ապա դիմումը պետք է ներկայացնի նրա իրավաբանը կամ ծնողներից մեկը:
Հայտարարությունները ու դրանց նշանակությունը
Դիմումն ընթացիկ պլանավորման և հաշվարկման աշխատանքների հիմքն է: Բոլոր տեղեկությունները ներառված են ՀՀ ՊԵԿ տվյալների շտեմարանում:
Գումարների գանձում
Եթե դիմումը դրական պատասխան է ստացել, ապա պարտավորությունները կհաշվարկվեն և համապատասխան գումարները կտրվեն:
Կյանքի ռեակցիա. ինչ անել մերժման դեպքում
Ստացված մերժումը դեռևս չի նշանակում վերջ: Դիմողը կարող է բարձրացնել խորհրդակցություն և ներկայացնել լրացուցիչ փաստաթղթեր:
Հանրային պաշտպանության հնարավորություններ
Դիմողը ունի իրավունք դիմելու հանրային պաշտպանություն ստանալու համար: Դա թույլ կտա նրան խոսել իր իրավունքների և շահերի պաշտպանման համար:
Եզրափակիչ նկատառումներ
ՀՀ ՊԵԿ իրավաբանական վարչության 173-Ա որոշումը կարևոր քայլ է հարկային պարտավորությունների կարգավորման գործընթացում: Դիմողները պետք է պայքարեն իրենց իրավունքների համար և արձանագրեն իրենց պարտավորությունները ժամանակին:
Հարկային պարտավորությունների չկատարման հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 09.02.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 173-Ա որոշումը կարևոր է ոչ միայն այն ֆիզիկական անձի համար, որի վերաբերյալ կայացվել է որոշումը, այլև ամբողջ հանրության համար: Հարկային պարտավորությունների ժամանակին չկատարելը կարող է հանգեցնել լուրջ հետևանքների, որոնք ներառում են վարչական տուգանքներ, տոկոսներ և նույնիսկ քրեական պատասխանատվություն:
Ինչպես նշված է որոշման մեջ, ֆիզիկական անձը պարտավոր է վճարել չկատարված հարկային պարտավորությունները, որոնք կարող են ներառել եկամտային հարկ, ավելացված արժեքի հարկ, սոցիալական վճարներ և այլ հարկատեսակներ: Քաղաքացիները պետք է հաշվի առնեն, որ հարկային պարտավորությունների ժամկետների խախտումը կարող է ազդել նաև նրանց բանկային վարկերին, ունեցվածքի գրավադրմանը և այլ ֆինանսական գործարքներին:
Ծառայող մարմինները կարող են կիրառել հարկային պարտավորությունների կատարման վերականգնման մեթոդներ, ինչպիսիք են պարտքով գույքի վաճառքը կամ հարկային հաշվեհամարին գումարի փոխանցումը:
Տվյալ որոշմամբ նախատեսված իրավական միջոցները
ՀՀ ՊԵԿ 173-Ա որոշման հիման վրա ֆիզիկական անձը կարող է դիմել իրավական միջոցների, եթե նրան թվում է, որ որոշումը կայացվել է սխալմամբ: Դիմումատուն պետք է նախքան վճարման գործընթացի մեկնարկը ներկայացնի Դիմում (Dimum N5)՝ նշելով իր հիմունքները, որոնք կարող են ներառել հարկային պարտավորությունների սխալ հաշվարկը, հարկային շահերի հակասություններ և այլն:
Անհրաժեշտ է նաև փաստաթղթերի հավաքածու, որը կարող է ներառել նախորդ տարիների հարկային հաշվետվություններ, ֆինանսական հաշվետվություններ, ինչպես նաև ցանկացած այլ փաստաթուղթ, որը կարող է ապացուցել, որ հարկային պարտավորությունները չեն եղել պայմանավորված տվյալ անձի կողմից:
ՀՀ ՊԵԿ-ն պարտավոր է անդրադառնալ դիմումին և ներկայացնել իր որոշումը 30 աշխատանքային օրվա ընթացքում: Եթե դիմումը ընդունվում է, ապա որոշումը կարող է վերադառնալ կամ փոփոխվել:
Հարկային պարտավորությունների կիրարկման համար նախատեսված մեթոդները և նորարարությունները
Հարկային պարտավորությունների պարտադիր կատարումը ՀՀ-ում ներկայումս համալրվում է նոր տեխնոլոգիական լուծումներով, որոնք նախատեսում են էլեկտրոնային ծառայությունների օգտագործումը: Հարկային ծառայությունները մուտք գործելիս քաղաքացիները կարող են օգտվել էլեկտրոնային ստորագրություններից և անձնական համարներից, ինչը թույլ է տալիս առավել արդյունավետ հետևել իրենց հարկային պարտավորություններին:
ՀՀ ՊԵԿ-ն նաև մշակում է էլեկտրոնային մաքսային համակարգեր, որը կթեթևացնի հարկային պարտավորությունների կատարումը, ինչպես նաև կպաշտպանի քաղաքացիների իրավունքները: Կառավարության մեկ պատուհանի սկզբունքն ապահովում է, որ քաղաքացիները կարող են մեկ հարթակում իրականացնել բոլոր հարկային գրանցումները և վճարումները:
Պետք է նշել, որ նոր տեխնոլոգիաների ներդնումը թույլ է տալիս նաև նվազեցնել վարչական բեռը և նվազեցնել սխալների հավանականությունը, ինչը, ի վերջո, կարող է նպաստել հարկերի հավաքագրման արդյունավետությանը: