Դիմումի հաստատման ընթացակարգը
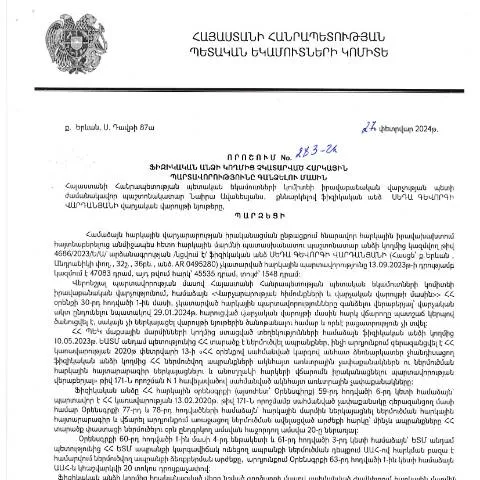
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 27.02.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 283-Ա որոշումը թեմա է, որը վերաբերում է անձին, ում հարկային պարտավորությունները չեն կատարվել։ Այս որոշման հիման վրա ընդունվում են պահանջներ և ընթացակարգեր, որոնք պետք է իրականացվեն հարկային պարտավորությունների գանձման նպատակով։ Այս գործընթացը կարևոր է ինչպես պետական եկամուտների համար, այնպես էլ բնակչության համար, որոնք պարտավոր են վճարել իրենց հարկերը ժամանակին։
Ընթացակարգի նախաշեմը. ինչ է առաջացնում դիմումները
Նախ՝ հարկային պարտավորությունների չկատարման պարագայում համապատասխան մարմինը, այսինքն՝ ՀՀ ՊԵԿ, ունի իրավունքն իրականացնել հարկային պարտավորությունների գանձում։ Այն տեղեկությունները, որոնք ներկայացված են որոշման մեջ, բացատրում են, թե ինչ պայմաններում է անհրաժեշտ դիմել հարկային պարտավորությունների գանձման գործընթացին։ Անհրաժեշտ է նշել, որ դիմումն անհրաժեշտ է լրացնել, երբ հարկատուն չի կատարել իր պարտավորությունները սահմանված ժամկետների ընթացքում։
Դիմումի լրացման փուլերը
- Հավաքել անհրաժեշտ փաստաթղթերը, ներառյալ՝ վերջին երեք տարվա հարկային հայտարարությունները:
- Լրացուցիչ տեղեկություններ, որոնք հաստատում են պարտավորությունների չկատարման հանգամանքը:
- Լրացնել համապատասխան դիմումի ձևը, որը համապատասխանում է ՀՀ ՊԵԿ պահանջներին:
Տեղեկատվության համալրում. փաստաթղթերը և տվյալները
Դիմումն անհրաժեշտ է լրացնել, իսկ դրա լրացման համար պետք է տրամադրել մի շարք փաստաթղթեր։ Այդ փաստաթղթերը կարող են լինել տարբեր՝ կախված իրավիճակից։ Բացի այդ, հարկ է ընդգծել, որ անհրաժեշտ է ներկայացնել նաև անձնագիրը, որը հաստատում է դիմողի նույնականությունը:
Պատասխանատու անձանց ցանկը
Եթե դիմումը ներկայացնում է մեկ ուրիշ անձ, ապա անհրաժեշտ է ներկայացնել նաև լիազորագիրը, որը հաստատում է, որ տվյալ անձին թույլատրված է ներկայացնել դիմումը։
Առաջարկվող քայլեր դիմումը ներկայացնելու համար
| Քայլերի համար անվանում | Արդյունք |
|---|---|
| Դիմումի լրացում | Պատրաստում և ստուգում |
| Պաշտոնական հաստատում | Վերանայում և ընդունում |
| Աջակցություն ՀՀ ՊԵԿ-ից | Հնարավոր խորհրդատվություն |
Անհրաժեշտ գործողություններ դիմող անձի կողմից
Դիմողը պետք է ուշադիր ստուգի բոլոր ստացված փաստաթղթերը, որպեսզի համոզվի, որ դրանք համապատասխանում են հարցվող տեղեկատվությանը։ Ինչպես առաջին հերթին, հարկ է նշել, որ այդ գործընթացի յուրաքանչյուր փուլը կարող է վերաբերել նաև դիմողին՝ ի դեմս հարկային պարտավորությունների կատարման։ Դիմողը ունի իրավունք գործել օրենքի շրջանակներում և պաշտպանել իր շահերը՝ ներկայացնելով եղած փաստերը և հիմնավորումները:
Անհատական իրավիճակները և բացառությունները
Հարկային պարտավորությունների գանձման գործընթացում կարող են լինել բացառություններ, որոնք վերաբերում են, օրինակ՝ անձանց հատուկ կարգավիճակներին, երբ նրանք հանդես են գալիս որպես անապահով կամ սոցիալապես թուլացած խմբի ներկայացուցիչներ։ Այսպիսի մարդիկ կարող են դիմել լրացուցիչ աջակցություն ստանալու համար՝ հաշվարկելով իրենց իրավունքները:
Օտարերկրյա քաղաքացիների նկատմամբ կիրառվող կանոնները
Օտարերկրյա քաղաքացիները, ովքեր բնակվում են Հայաստանում և ունեն հարկային պարտավորություններ, նույնպես ենթակա են այս գործընթացին։ Նրանք պետք է առաջնորդվեն համապատասխան օրենքներով, որոնք վերաբերում են նրանց պարտավորություններին և իրավունքներին։ Սակայն նաև պարտադիր է, որ նրանք ունենան բոլոր անհրաժեշտ փաստաթղթերը, որոնք կհաստատեն իրենց անձը և հարկային պարտավորությունները:
Եզակի դեպքերը և անհրաժեշտությունն անհապաղ գործողությունների
Որոշ դեպքերում, երբ հարկային պարտավորությունները չեն կատարվել, իսկ անձը հայտնվում է արտակարգ իրավիճակում, հաճախ անհրաժեշտ է կատարել անմիջական քայլեր՝ տուգանքներից խուսափելու համար։ Այսպիսի իրավիճակներում դիմողը կարող է դիմել ՀՀ ՊԵԿ, որպեսզի ստանա հանձնարարականներ, թե ինչպես ընթացակարգել իր դիմումը:
Տեղական օրենսդրություն և պարտավորություններ
Հարկային պարտավորությունների գանձման գործընթացը կազմում է իրավական միջավայրի մի մասը, որը կարգավորվում է ՀՀ օրենսդրությամբ։ Այս իրավական շրջանակը ապահովում է մի շարք պարտավորություններ, որոնք պետք է կատարվեն՝ անկախ նրանից, թե խոսքը գնում է ֆիզիկական, թե իրավաբանական անձանց մասին:
Ժամկետները և հաջորդ քայլերը
Դիմումը ներկայացնելուց հետո դիմողը պետք է սպասի որոշակի ժամկետների, որոնք սահմանված են ՀՀ օրենսդրությամբ։ Հարկային պարտավորությունների գանձման գործընթացը կարող է նշանակել, որ դիմողը պետք է սպասի առավելագույնը 30-60 օր, երբ տեղի է ունենալու քննարկումը և որոշումը:
Հաջորդ քայլերը, եթե դիմումը մերժվի
- Մերժման հիմքերը ստանալ և ուսումնասիրել
- Եթե հիմքերը չեն բավարարում, դիմել վերաքննություն
- Պատրաստել փաստաթղթեր, որոնք հակադարձում են մերժումը
Հիշելու անհրաժեշտությունը. վերահսկողություն և պարտավորություններ
Դիմողը պետք է մշտապես վերահսկի, որ իր ձգտումները համահունչ են օրենսդրությանը և չեն խախտում ընթացակարգերը։ Այս հարցում յուրաքանչյուր մանրուք կարևոր է, քանի որ ցանկացած խնդիր կարող է հանգեցնել հանգամանքների վատթարացման։ Հետևաբար, դիմողները պետք է լինեն զգոն և պատրաստ լինեն, որ իրենց հարկային պարտավորությունների կատարման գործընթացը կարող է ունենալ տարբեր փուլեր և կարող է լինել ժամանակատար:
Հարկային պարտավորությունների կատարման ընթացակարգերը
ՀՀ ՊԵԿ իրավաբանական վարչության կայացրած որոշումը, որ վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորություններին, նախատեսում է մի շարք գործընթացներ, որոնք անհրաժեշտ են հարկային պարտավորությունների կատարման համար։ Նախ, հարկային մարմիններն իրավունք ունեն ուսումնասիրել ֆիզիկական անձի հարկային պատմությունը, պարզել, թե արդյոք հնարավոր են արդարացումներ կամ մեղմացումներ։ Այդ նպատակով, հարկային մարմինները կարող են դիմել տվյալ անձին լրացուցիչ փաստաթղթեր ներկայացնելու և բացատրություններ տալու համար։
Եթե ֆիզիկական անձը ներկայացնի խնդրահարույց վճարումների նկատմամբ հիմնավորումներ, ապա այս ամենը կարող է հաշվի առնվել հարկային մարմնի կողմից։ Այնուամենայնիվ, հարկային պարտադիր վճարումները պետք է կատարվեն սահմանված ժամկետներում, և կայացված որոշումների անտեսումը կարող է հանգեցնել պետական մարմինների կողմից հարկերի բռնագանձման գործընթացների մեկնարկմանը։ Որոշումը, որն ընդունվել է 2024թ. փետրվարի 27-ին, նախատեսում է նաև ներկայացված վճարային պարտավորությունների առնչությամբ վարչական պատասխանատվություն։
Ֆիզիկական անձի իրավունքներն ու պարտականությունները
Ֆիզիկական անձը, որի վերաբերյալ Կառավարության որոշումը հարկային պարտավորությունների գանձման վերաբերյալ ընդունվել է, իրավունք ունի հայտնել իր կարծիքը և պահանջել, որ իր իրավունքները պաշտպանվեն։ Այդուհանդերձ, հարկային մարմինը պարտավոր է ապահովել, որ գործընթացն իրականացվի օրենքի խստությամբ, և պարտավորությունները կատարվեն ըստ ընթացակարգի։ Անձը ունի իրավունք նաև դիմել վերաքննիչ մարմիններին, եթե կարծում է, որ իր իրավունքները խախտվել են:
Հարկային պարտավորությունների կատարման ընթացակարգը ենթադրում է նաև, որ ֆիզիկական անձը պետք է ունենա իր ակտիվները համապատասխանաբար գրանցված և հաշվարկված։ Տվյալ գործընթացում հարկային մարմինները կարող են կատարել ուսումնասիրություններ, որոնք ենթադրում են ֆիզիկական անձի՝ որպես հարկատուի, ունեցած ունեցվածքի, եկամուտների և այլ հնարավոր աղբյուրների մանրամասն վերլուծություն։ Այդպիսի որոշումներ ընդունելու ժամանակ հարկային մարմինները պետք է հետևեն նաև Հայաստանի Հանրապետության հարկային օրենսդրությանը, ինչպես նաև միջազգային կոնվենցիաներին, որոնք նախատեսում են հարկերի գանձման գործընթացը:
Զրույցների և բանակցությունների իրականացում
Կառավարության որոշումը, որ վերաբերում է հարկային պարտավորությունների գանձմանը, նաև ենթադրում է, որ ֆիզիկական անձը կարող է ակնկալել բանակցություններ հարկային մարմինների հետ։ Այդ բանակցությունները կարող են օգնել կողմերին ձեռք բերել փոխադարձ ըմբռնում և լուծել խնդիրները առանց դատարան դիմելու։ Ֆիզիկական անձին առաջարկվում է օգտվել տարբեր մեթոդներից, ինչպիսիք են ընկերական զրույցները, պաշտոնական գրությունները և անգամ խորհրդակցական հանդիպումները:
Նման զրույցների ընթացքում հարկային մարմինները կարող են տարածել տեղեկություններ, որ անհրաժեշտ են հարկային պարտավորությունների կատարման համար, ինչպես նաև պարզաբանել, ինչպիսի միջոցառումներ են կիրառվելու, եթե պարտավորությունները չկատարվեն։ Խոսակցություններն ու բանակցությունները կարող են ընդգրկել նաև փոխզիջումներ, որոնց շնորհիվ ֆիզիկական անձը կարող է ստանալ առավել բարենպաստ պայմաններ՝ իր հարկային պարտավորությունները կատարելու համար: