Նախաբան. Իրավաբանական վարչության պետի որոշման նշանակությունը
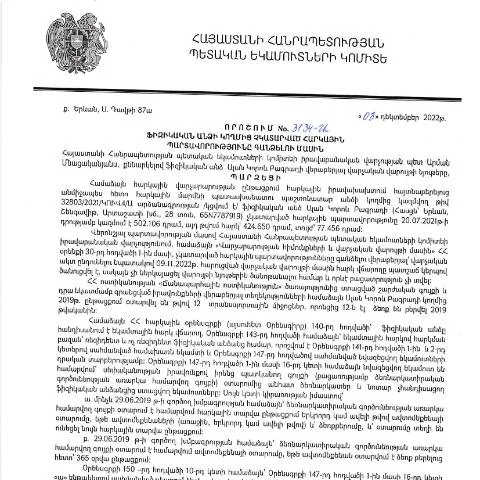
2022 թվականի դեկտեմբերի 8-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 3134-Ա որոշումը հանդիսանում է կարևոր իրավական փաստաթուղթ, որը վերաբերիչ է հարկային պարտավորությունների կատարման գործընթացին: Այս որոշումը, որը հրապարակվել է ՀՀ ՊԵԿ պաշտոնական կայքում 2023 թվականի փետրվարի 7-ին, ընդգրկում է ընդունման գործընթացը, ինչպես նաև այն կանոնները, որոնցով կարգավորվում է ֆինանսական պարտավորությունների կատարումը:
Ֆիզիկական անձի պատասխանատվությունը հարկային պարտավորությունների համար
Հարկային պարտավորությունները այն պարտավորություններն են, որոնք առաջանում են ՀՀ հարկային օրենսդրության հիման վրա: Ֆիզիկական անձը պատասխանատվություն է կրում իր հարկային պարտավորությունների կատարման համար: Հայտարարությունները, հարկային վերադարձները և այլ պահանջներ ներկայացվում են հստակ ժամկետներում, որոնք նշված են հարկային օրենսդրությամբ:
Որոշման առանցքային կետերը
- Ֆիզիկական անձի չկատարված հարկային պարտավորությունները, որոնք ենթակա են գանձման:
- Անհրաժեշտ փաստաթղթերի ցանկը՝ ընդգրկելով անձի ինքնության վավերագրերը և այլ արդիական տեղեկություններ:
- Դիտարկվող ժամկետներ և ֆինանսական պատիժների սահմանումը:
Հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունները գանձելու գործընթացը առանձին փուլերով է իրականացվում: Այն սկսվում է, երբ ՀՀ ՊԵԿ-ն ստանում է տեղեկություններ ֆիզիկական անձի չկատարված պարտավորությունների մասին:
Գանձման գործընթացի փուլերը
- Նոտարական զգուշացում: Ֆիզիկական անձին նախազգուշացնում են պարտավորությունների կատարելու անհրաժեշտության վերաբերյալ:
- Ֆինանսական հաշվեգրման իրականացում: Հարկային պարտավորությունների մասին տեղեկությունը ներառվում է պետական հաշվետվությունների մեջ:
- Ներկայացում դատական մարմիններին: Եթե պարտավորությունները չեն կատարվում, նախորդ քայլերի ձախողման դեպքում գործընթացը տեղափոխվում է դատական փուլ:
Դիմումի ներկայացման եղանակները
Դիմումը, որը վերաբերում է հարկային պարտավորությունների գանձման, կարող է ներկայացվել մի քանի եղանակով:
Իրավաբանական վարչության հետազննությունը
Դիմումային գործընթացը կարելի է իրականացնել բոլոր հաստատված մեթոդներով՝ ինչպես առցանց, այնպես էլ պետական կառույցների միջոցով:
| Դիմումի ներկայացման եղանակ | Նկարագրություն | Առավելությունները |
|---|---|---|
| Առցանց համակարգ | ՊԵԿ պաշտոնական կայքում | Ամենաժամանակյա մուտք և արագ հասանելիություն |
| Ապահովված գրանցում | Նախկին գրասենյակում | Անհրաժեշտության դեպքում անձնական խորհրդատվություն |
| Ուղարկում փոստով | Պետական մարմիններին | Դիմումի փուլային հաստատում |
Որոշման մեջ ընդգրկված հիմնական պարամետրեր
Դիմումը համալրված է որոշմամբ նախատեսված բոլոր փաստաթղթերով: Այստեղ ներկայացված են անվանելների և պատասխանի տարբերակները:
Խնդիրների կարգավորման մեխանիզմներ
Շատ դեպքերում ֆիզիկական անձին պետք է ներկայացվի նաև իր կողմից գրանցված եկամուտների և ծախսերի մասին տեղեկություններ: Սա պետք է լինի հստակ և օրինական:
Հարկային վարչության հետագա գործողությունները
Այն բանից հետո, երբ դիմումը ներկայացված է, հարկային վարչությունը պարտավոր է այն մշակել և տեղյակ պահել դիմորդին: Սա ներառում է ինչպես հաստատում, այնպես էլ մերժման պատճառները:
Դիմումի ընթացքը
- Վարչությունը ստանում է դիմումը:
- Այն ուսումնասիրելուց հետո վճռում է՝ ընդունել, թե ոչ:
- Դիմորդը ստանում է պատասխան՝ օրինական ժամկետներում:
Փաստաթղթի հետագա օգտագործումը
Հարկային պարտավորությունների գանձման գործընթացն ունի հետագա հետևանքներ, որոնք կարող են ազդել դիմողի ֆինանսական վիճակի վրա:
Երեխաների նկատմամբ պարտավորություններ
Եթե դիմորդը հանդիսանում է երեխայի ծնող, ապա հարկային պարտավորությունները կարող են ավելի բարդ լինել, հատկապես եթե նա չունի եկամուտ:
Այլ հանգամանքներ
Երբեմն դիմողը կարող է լինել նաև օտարերկրյա քաղաքացի կամ անձ, որը գտնվում է ՀՀ սահմաններից դուրս:
Իրավաբանական խորհրդատվություն
Դիմել իրավաբանին, որն մասնագիտացած է հարկային իրավունքներում, կարող է լինել շատ օգտակար: Իհարկե, իրավաբանական խորհրդատվությունը կարող է լրացնել ինչպես անձնական, այնպես էլ պետական շահերը:
Հիմնական խորհուրդներ
- Միշտ պահեք բոլոր փաստաթղթերը և ապացույցները:
- Գտեք ճիշտ և արդիական տեղեկություններ:
- Շահավետ է նաև օգտվել առցանց ռեսուրսներից:
Հարկային պարտավորությունների ճանաչման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 08.12.2022 թիվ 3134-Ա որոշումը պարբերաբար ընդգծում է հարկային պարտավորությունների ճանաչման, դրանց գանձման և վճարման ընթացակարգերը: Հարկային պարտավորությունները, որոնց չկատարումը կարող է հանգեցնել վարչական վարույթների, հստակ սահմանված են ՀՀ հարկային օրենսդրությամբ: Նման որոշումների ընդունումը, հատկապես ֆիզիկական անձանց համար, պահանջում է զգույշ ծրագիր, որի շրջանակներում հարկային մարմինները կատարում են նախնական տեղեկանքների հավաքագրում, փաստաթղթերի ստուգման և վերահսկողության աշխատանքներ:
Դրանից հետո, եթե հարկային մարմինները պարզում են, որ ֆիզիկական անձը պարտք է հարկային պարտավորություններ, այդ անձի նկատմամբ սկսվում է գանձման գործընթացը: Ուրեմն, հարկային պարտավորությունների ճանաչման գործընթացը ներառում է հետևյալ փուլերը՝՝ դիմումների ընդունում, պարտավորությունների չափերի որոշում, վճարման ժամկետների սահմանում, ինչի արդյունքում էլ հարկային պարտավորությունները կարող են գանձվել:
Անձանց իրավունքները և պարտականությունները հարկային գործընթացում
Հարկային համակարգում մասնակցությունն, իհարկե, ենթադրում է ինչպես իրավունքներ, այնպես էլ պարտականություններ: Ֆիզիկական անձինք, որոնց հարկային պարտավորությունները չեն կատարվել, ունեն իրավունք դիմել ՀՀ ՊԵԿ-ին կամ դատական կարգով պաշտպանել իրենց շահերը: Այս կապակցությամբ՝ հարկային վճարների վերաբերյալ որոշումների վերաբերյալ բողոքներ ներկայացնելու իրավունքը երաշխավորված է ՀՀ վարչական ընթացակարգերի օրենսդրությամբ:
Միաժամանակ, հարկաևանքի որոշումները ընդունելուց հետո, անձինք պարտավոր են հետևել հարկային կարգավորման միջոցներին, այդ թվում՝ հարկային ակտերի ճանաչմանը, վճարումների կատարամանը և այլակարգային գործողություններին: Որպեսզի պաշտպանեն իրենց իրավունքները, հարկ վճարողները պետք է ունենան ճշգրիտ տեղեկություններ իրենց հարկային պատմության, պարտավորությունների և քայլերի վերաբերյալ, որոնք պետք է իրականացվեն:
Հարկային պարտավորությունների գանձման իրավական հետևանքները
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները կարող են ոչ միայն привести վարչական վարույթների, այլ նաև այլ իրավական հետևանքների: ՀՀ ՊԵԿ-ը ունենալով իրավասություն՝ կարող է կիրառել տարբեր մեթոդներ՝ կապված այն անձանց հետ, որոնք չեն կատարում իրենց պարտավորությունները: Այս մեթոդները կարող են ներառել պարտադիր հարկային կատարումներ, գանձել բանկային հաշիվներից կամ նույնիսկ տույժերի կիրառումը:
Այսպիսով, որոշման ուժի մեջ մտնելուց հետո, առկա է հնարավորություն, որ հարկային մարմնները կարող են ակնկալել, որ պարտավորությունները վճարվեն հրապարակված ժամկետների ընթացքում: Ի դեպ, հարկային մարմիններն ունեն նաև իրավունք տեղեկացնել իրավապահ մարմիններին, եթե պարտք ունեցող անձը շարունակում է խախտել հարկային օրենսդրությունը: