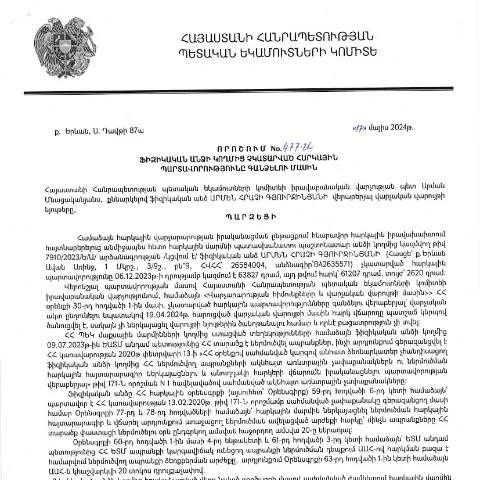
Նորություններ և նշանակություն «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման
2024 թվականի մայիսի 17-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 477-Ա որոշումը ազդարարում է նոր գործելակերպերի մասին, որոնք ուղղված են հարկային պարտավորությունների կատարմանը։ Այս որոշումը կարևոր է թե՛ հարկատերերի, թե՛ պետական կառավարման համար, քանի որ այն սահմանում է ընթացակարգեր, որոնք վերաբերում են ֆիզիկական անձանց հարկային պարտավորություններին, որոնք չկանոնակարգված են նախկինում։
Ովքե՛ր են ենթարկվում այս որոշմանը
Այս որոշման շրջանակներում են ընդգրկվում բոլոր ֆիզիկական անձինք, ովքեր ունեն չկատարված հարկային պարտավորություններ։ Սակայն, որոշակի բացառություններ կան, որոնք վերաբերում են որոշակի իրավիճակներին:
- Փոքրամասնություններ: Եթե անձը հանդիսանում է սոցիալական պաշտպանված խմբերից (օրինակ, հաշմանդամություն ունեցող անձինք), ապա կարող են կիրառվել մասնակի արտոնություններ։
- Տեղեկատվական սխալներ: Անձինք, ովքեր հավատում են, որ իրենց հարկային պարտավորությունները խախտվել են սխալ տեղեկությունների հիման վրա, կարող են դիմել վերանայման։
Որոշման գործառույթները և մասերը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման շուրջը կազմված ընթացակարգերը ներառում են մի շարք կարևոր կետեր:
- Հարկային պարտավորությունների փաստաթղթավորման գործընթաց: Այս փաստաթուղթը պահանջում է ներկայացնել բոլոր անհրաժեշտ փաստաթղթերը, որոնք հաստատում են հարկային պարտավորությունները:
- Ընդհանուր գործընթաց: Այդ գործընթացը ենթադրում է հարկային պարտավորությունների հաշվարկման մեթոդներ, որոնք կիրառվում են պետական մարմինների կողմից:
- Արտոնություններ և զեղչեր: Որոշման մեջ անդրադարձ է կատարվում նաև այն պարագայում, երբ հարկատուները կարող են օգտվել որոշակի արտոնություններից կամ զեղչերից:
Ինչպես լրացնել և ներկայացնել փաստաթուղթը
Այս փաստաթուղթը, ինչպես նաև նրա լրացման գործընթացը, պահանջում է մանրակրկիտ ուշադրություն:
Փաստաթղթի լրացման քայլերը
- Անձնական տվյալների խնամքով լրացում: Համոզվեք, որ բոլոր անձնական տվյալները ճիշտ և ամբողջական են։
- Հարկային պարտավորությունների մանրամասներ: Բացատրեք, թե ինչու է հարկային պարտավորությունը չկատարվել:
- Պաշտոնական ստորագրություն: Պարտադիր է փաստաթուղթը ստորագրելը, որպեսզի նրա ամբողջականությունը և իրավաչափությունը հաստատվի:
Հանձնման գործընթացը և ժամկետները
Հայաստանի Հանրապետության օրենքներով, այս փաստաթուղթը պետք է ներկայացվի մինչ 2024 թվականի օգոստոսի 1-ը։ Հանձնման գործընթացը նույնպես կարևոր նշանակություն ունի:
| Ծրագիր | Ժամկետ | Անձանց և կազմակերպությունների համար |
|---|---|---|
| Փաստաթուղթը ներկայացնելը | 2024 թվականի օգոստոսի 1 | Ֆիզիկական անձինք |
| Ավարտական հաշվետվություն | 2024 թվականի սեպտեմբերի 1 | Պետական մարմիններ |
Ինչ անել, եթե փաստաթղթում սխալներ կան
Եթե ձեզ հետ տեղի է ունեցել սխալներ ներկայացված փաստաթղթում, ապա կարեւոր է կարգավորել դրանք հնարավորինս շուտ:
Սխալների շտկման ընթացակարգեր
- Իրավաբանություն: Անհրաժեշտության դեպքում կարելի է դիմել իրավաբանների, որպեսզի ստանաք խորհրդատվություն:
- Դիմումի ներկայացնում: Շտկելու համար հարկավոր է լրացնել հատուկ ձևաթուղթ և ներկայացնել հանրային ծառայությունների կենտրոն:
Ֆինանսական հետևանքները և հետևողականությունը
Ֆիզիկական անձի հարկային պարտավորությունների չկատարման հետևանքները կարող են լինել շատ լուրջ:
- Տուգանքներ: Կառավարությունը կարող է կիրառել տուգանքներ, որոնք հիմնված են չկատարված պարտավորությունների վրա:
- Պետական միջոցառումներ: Անձիների նկատմամբ կարող են կիրառվել հատուկ միջոցառումներ, ինչպիսիք են հարկային հարկադրանքները:
Ընդհանուր խորհուրդներ և առաջարկություններ
Այս գործընթացում հաջողակ լինելը պահանջում է ուշադիր լինել:
- Փաստաթղթերը պատրաստեք ժամանակին և համոզվեք, որ բոլոր տվյալները ճիշտ են:
- Հետևեք ՀՀ ՊԵԿ կայքում հրապարակումներին՝ փոփոխությունների և թարմացումների համար:
- Եթե հարցեր ունեք, դիմեք հարկային խորհրդատվություն ստանալու համար:
ՀՀ ՊԵԿ իրավաբանական վարչության տարածքներում կիրառվող հարկային պարտավորությունների կատարման մեթոդաբանություն
ՀՀ ՊԵԿ իրավաբանական վարչությունը իրականացնում է հարկային պարտավորությունների կատարման վերահսկողություն, ինչը ներառում է հարկ վճարողների կողմից իրենց պարտավորությունների տեղադրում և կատարումը: Այս գործընթացը սկսվում է, երբ հարկ վճարողը չի կատարում իր պարտավորությունները սահմանված ժամկետներում, ինչի արդյունքում առաջանում են հարկային պարտավորությունների վճարման գիտակցումը:
Հարկային պարտավորությունների կատարման գործընթացի ընթացքում կառավարությունը կիրառում է մի շարք մեթոդներ, որոնք նպատակ ունեն հարկային օրենքների խախտումները նվազեցնել: Դրանք ներառում են հարկային պարտավորությունների հիշեցումները, վարչական վարույթները, ինչպես նաև հարկային պարտավորությունների պահանջները:
Երբ հարկ վճարողը չի կատարում իր պարտավորությունները, իրավաբանական վարչությունը կարող է կիրառել հարկային միջոցառումներից որոշակի միջոցներ: Դրանք կարող են լինել ֆինանսական տուգանքներ, ժամանակավոր արգելքներ և նույնիսկ դատական գործերի հարուցում, եթե հարկ վճարողը շարունակում է անտեսել իր հարկային պարտավորությունները:
ՀՀ ՊԵԿ-ի որոշումների հրապարակման գործընթացը և դրա ազդեցությունը հարկ վճարողների վրա
ՀՀ ՊԵԿ-ը իր որոշումները հրապարակում է պաշտոնական կայքում, որպեսզի ապահովի հարկ վճարողների իրավունքների պաշտպանությունը և տեղեկատվության հասանելիությունը: 477-Ա որոշումը հրապարակվել է 27․06․2024թ․, ինչը կարևոր քայլ էր հարկ վճարողների համար, քանի որ այն կարող է ազդել նրանց հարկային պարտավորությունների կատարման վրա:
Այս գործընթացում կարևոր է, որ հարկ վճարողները հետևեն ՀՀ ՊԵԿ-ի կայքում հրապարակված որոշումների և տեղեկատվության, որպեսզի իմանան, թե ինչպիսի պարտավորություններ ունեն և ինչ միջոցառումներ կարող են կիրառվել իրենց նկատմամբ: Հրապարակման գործընթացը նաև ներառում է որոշումների բացատրությունը և մանրամասները, որոնք կարող են օգտակար լինել հարկ վճարողների համար:
Հարկ վճարողները պետք է գիտակցեն, որ հրապարակված որոշումները կարող են լինել հիմք իրենց հարկային վարույթի համար, և անհրաժեշտ է լիարժեք հասկանալ դրանց բովանդակությունը:
Հարկային պարտավորությունների գանձման գործընթացի ենթաօրենսդրական կարգավորումները
Հարկային պարտավորությունների գանձման գործընթացը Հայաստանում կարգավորվում է մի շարք ենթաօրենսդրական իրավական ակտերով, որոնք ունեն տարբեր բնույթ և նպատակներ: Դրանք ապահովում են հարկային պարտավորությունների արդարացի և ժամանակին կատարումը, ինչպես նաև հարկ վճարողների իրավունքների պաշտպանությունը:
ՀՀ ՊԵԿ-ն օգտագործում է տարբեր կարգավորումներ, օրինակ՝ հարկային ծառայությունների մատուցման կանոնները և վարչական վարույթները, որոնք սահմանում են, թե ինչպես են հարկ վճարողները կարող են դիմել հարկային վարչություններին, ինչպես նաև ինչ պահանջներ են ներկայացվում նրանց կողմից:
Ավելին, ենթաօրենսդրական շրջանակը նաև ներառում է հարկ վճարողների իրավունքները, ինչպիսիք են տեղեկությունների ստացումը, վճարումները կատարելու ժամկետները և տուգանքների սահմանումները:
Այս կարգավորումները կարևոր են ոչ միայն հարկ վճարողների համար, այլ նաև ՀՀ պետության համար, քանի որ նրանք ապահովում են հարկային համակարգի կայունությունը և արդարությունը: