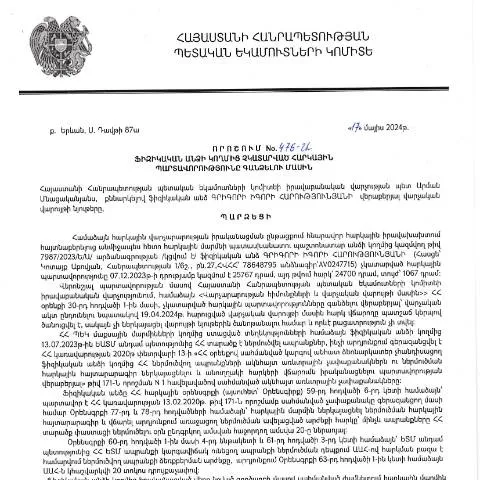
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու գործընթացի ուսումնասիրություն
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 2028 թվականի մայիսի 17-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 476-Ա որոշումը հանդիսանում է կարևոր իրավական ակտ, որը նպատակ ունի կարգավորել այն դեպքերը, երբ ֆիզիկական անձը չկարողանում է կատարել իր հարկային պարտավորությունները: Այս փաստաթուղթը կարևոր դեր է խաղում հարկային համակարգում, քանի որ այն նպաստում է հարկային պարտավորությունների կատարելության բարձրացմանը և պետական միջոցների արդյունավետ հավաքագրմանը: Մանրամասնորեն կքննարկենք, թե ով է պարտավոր այն ներկայացնել, ինչպես պետք է լրացնել ու ներկայացնել, ինչ խնդիրների կարող եք բախվել և ինչպես շարունակել ձեր գործը:
Ով է պարտադիր ներկայացնում փաստաթուղթը
Այս փաստաթուղթը ներկայացնելու պարտավորությունը վերաբերում է այն ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, ինչպիսիք են եկամտային հարկը կամ այլ հարկեր, որոնք սահմանված են Հայաստանի Հանրապետության օրենքներով:
- Ֆիզիկական անձինք: Ովքեր չեն կատարել նախատեսված հարկային վճարումները:
- Հարկային մարմնի կողմից տեղեկացված անձինք: Ովքեր ստացել են հաղորդագրություն հարկային մարմնում հայտնաբերված պարտավորությունների մասին:
Դիմումը լրացնելու ուղեցույց
Այս փաստաթուղթը, որը գործնականում կոչվում է «Դիմում զանգվածային եկամուտների հավաքագրման», անհրաժեշտ է լրացնել ուշադիր, որպեսզի խուսափեք հետագայում լրացուցիչ խնդիրներից:
Բովանդակությունը և պահանջվող տեղեկությունները
Դիմումը պետք է պարունակի հետևյալ տեղեկությունները:
- Ֆիզիկական անձի տվյալները: Անուն, ազգանուն, Հայկական նույնականացման համարը (ՀՎՀՀ), անձնագրի տվյալները:
- Հարկային պարտավորությունների մանրամասները: Ինչ հարկերի մասով ունեք պարտավորություններ, անձնական հաշվետվությունների թվերը:
- Հարկային մարմնի տեղեկությունները: Ինչպես նաև՝ հարկային մարմնի անունը և հասցեն:
Մասնագիտական խորհուրդ
Դիմումն լրացնելիս կարևոր է օգտագործել պաշտոնական լեզու, հստակ և կոնկրետ ձևակերպումներ, որպեսզի խուսափեք չհասկանալի կամ տրվող հարցերի մասին:
Դիմումը ներկայացնելու կարգը
Դիմումը պետք է ներկայացնել ՀՀ ՊԵԿ իրավաբանական վարչության համապատասխան ստորաբաժանմանը:
- Հարկային մարմնում անձամբ: Դուք կարող եք անձամբ ներկայացնել դիմումը:
- Էլեկտրոնային ձևով: Համաձայն ՀՀ կառավարության որոշման, դիմումը կարող եք ներկայացնել էլեկտրոնային ձևով՝ օգտվելով Ձեր անձնական հաշիվից:
Ստանալու ընթացքը
Դիմումը ներկայացնելուց հետո, հարկային մարմինը պետք է իրականացնի որոշակի ժամանակահատվածում (օրինակ, 30 օր) դիմումի քննարկում:
Ինչ սպասել դրական կամ բացասական պատասխանների դեպքում
Դիմումը քննարկելուց հետո, հարկային մարմինը կարող է կայացնել որոշում, որը կարող է լինել կամ դրական, կամ բացասական:
Դրական պատասխան
Եթե դիմումը հաստատվում է, այդ դեպքում դուք կստանաք տեղեկություն ձեր պարտավորությունների կատարման վերաբերյալ, և հարկային մարմինը պետք է սկսի գործընթացը:
Բացասական պատասխան
Եթե դիմումը մերժվում է, հարկային մարմինը պետք է տրամադրի պատճառների ցուցակը: Դուք կարող եք պահանջել վերանայում կամ բողոքարկման գործընթաց:
Ինչ անել, եթե առաջանում են խնդիրներ
Որպեսզի դուք կարողանաք շարունակել ձեր հարցերը, կարևոր է իմանալ, թե ինչ անել, երբ դուք բախվում եք խնդիրների:
- Հայտարարություններ: Եթե ինչ-որ բան բացակայում է կամ սխալ է, անհրաժեշտ է նշել դա:
- Քննարկման գործընթաց: Դուք կարող եք հանդիպել հարկային մարմնի ներկայացուցիչների հետ:
Ստեղծված խնդիրների լուծում
Եթե դուք կարծում եք, որ Ձեր խնդիրը կամ քննությունը չի իրականացվել ճիշտ, կարող եք դիմել բարձրագույն հարկային մարմին:
Ֆինանսական հետևանքներ
Այս փաստաթուղթը ձեզ համար բացում է որոշ հնարավորություններ, ինչպես նաև պարտավորություններ:
Ուղղման մասին տեղեկատվություն
Եթե դուք չեք կատարում հարկային պարտավորությունները, կարող են լինել հետևյալ հակահետադարձությունները:
- Տուգանքներ: Հարկային մարմինը կարող է կիրառել տուգանքներ:
- Հարկային պարտավորությունների հավաքագրում: Պետությունը կարող է պարտավորությունները հավաքագրել տարբեր եղանակներով:
Ուրախ ազդեցություն
Այս գործընթացը կարող է նաև բարելավել ձեր ֆինանսական կարգավիճակը, եթե դուք կարողանաք վերականգնել պարտավորությունները:
Պատասխանատվություն և իրավունքի իրացում
Գործընթացը նաև ընդգրկում է պատասխանատվության և իրավունքի իրացում:
- Տվյալների ճիշտությունը: Դուք պատասխանատու եք ներկայացված տվյալների ճշտության համար:
- Որոշումների կայացում: Դուք կարող եք բողոքարկել որոշումները, որոնք ընդունվում են հարկային մարմնով:
Իրավունքները
Դիմելու ընթացակարգում դուք իրավունք ունեք ստանալ բոլոր անհրաժեշտ տեղեկությունները, որոնք վերաբերում են ձեր դիմումի հետ:
Այդպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության 476-Ա որոշումը հանդիսանում է կարևոր իրավական փաստաթուղթ, որը կարգավորում է հարկային պարտավորությունների հավաքագրումը, և ներառում է բազմաթիվ կարևոր կանոններ, որոնք պետք է հաշվի առնել:
Հարկային պարտավորությունների իրականացումը. պրակտիկ հոգսերը
Ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, հաճախ կարող են կանգնել բարդ իրավիճակների առջև: ՀՀ ՊԵԿ-ի 476-Ա որոշումը, որը վերաբերում է հարկային պարտավորությունների գանձմանը, նախատեսում է մի շարք գործընթացներ, որոնք կարող են հարմարեցվել յուրաքանչյուր անձի կոնկրետ իրավիճակին: Օրինակ, որոշ դեպքերում, եթե ֆիզիկական անձը հանցավորությունները կատարելու պահին գտնվի արտերկրում, նա կարող է դիմել ՀՀ-ում գտնվող փաստաբանի միջոցով լրացուցիչ կարգավորումների համար:
Ավելին, հարկային պարտավորությունների իրականացումը հաճախ ենթադրում է բազմազան փաստաթղթերի հավաքագրում, որոնք կարող են ներառել եկամուտների ապացույցներ, ծախսերի հաշվետվություններ և այլ անհրաժեշտ փաստեր:
Շարունակական վերահսկողություն և հարկային կարգավորումների նշանակությունը
ՀՀ ՊԵԿ-ի կողմից իրականացվող հարկային վերահսկողությունը ունի կարևոր նշանակություն երկրի տնտեսական կայունության համար: 476-Ա որոշմամբ սահմանված կարգավորումները պարտադրում են ֆիզիկական անձանց, ովքեր չեն կատարել հարկային պարտավորությունները, վճարել վարչական տուգանքներ և տոկոսներ: Սա ոչ միայն նպաստում է պետության եկամուտների աճին, այլև ապահովում է հարկային դաշտում թափանցիկություն:
Բացի այդ, հարկային կարգավորումները պաշտպանության մակարդակ են ապահովում արդար հարկային մրցակցային միջավայրի պահպանման համար: Ֆիզիկական անձինք, որոնք ավելի ուշ կատարում են իրենց պարտավորությունները, կարող են նաև դիմել ՀՀ ՊԵԿ-ին՝ համաձայն ՀՀ Ապրանքային հարկի մասին օրենքի, որպեսզի քննարկեն պարտքերի վերականգնման տարբեր հնարավորությունները:
ՀՀ ՊԵԿ-ի հետ համագործակցության հարմարեցված ընթացակարգեր
ՀՀ ՊԵԿ-ը, իր 476-Ա որոշմամբ, նաև նախատեսում է, որ ֆիզիկական անձինք կարող են դիմել կազմակերպությանն՝ կարգավորելու իրենց պարտավորությունները և հարցերը: Դա կարող է ներառել անհատույց պայմանագրերի կնքում, հարկային պարտավորությունների վերահսկողության իրականացման համար:
Ընդ որում, յուրաքանչյուր ֆիզիկական անձ պետք է գիտակցի, որ հարկային պարտավորություններն անխուսափելիորեն ենթադրում են ավելորդ հոգսեր, եթե դրանք չկատարվեն ժամանակին: Այդ իսկ պատճառով, ՀՀ ՊԵԿ-ից ստացված տեղեկությունները անկյունաքարային են բոլոր հարկային հարցերի լուծման համար: