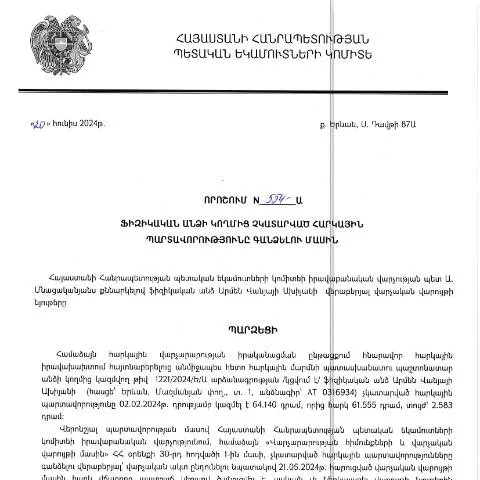
Իրավաբանական վարչության 554-Ա որոշումը. կարևորություն և նպատակ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 20.06.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 554-Ա որոշումը հանդիսանում է մի կարևոր փաստաթուղթ, որը նախատեսում է հարկային պարտավորությունների գանձման ընթացակարգը: Այս որոշումը բացահայտում է հարկային պարտավորությունների կատարելու անհրաժեշտությունը և դրանց չկատարելու հետևանքները:
Մասնակիցները և գործընթացի նախաձեռնողը
Որոշումը ներկայացված է ՀՀ ՊԵԿ-ի կողմից, և այն վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր պարտավորություններ ունեն պետական բյուջեի հանդեպ: Այսպիսով, փաստաթուղթը կարող են լրացնել և ներկայացնել ինչպես անհատ ձեռնարկատերերը, այնպես էլ սովորական քաղաքացիները:
Ուղղակի հետևանքներ և պարտավորություններ
- Թույլատրվում է պարտավորությունների կատարումը, և դրա արդյունքում կարող են ծագել իրավական հետևանքներ:
- Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել իրավաբանական միջոցների կիրառմանը, ինչպիսիք են վարչական տուգանքները:
- Պարտավորությունների կատարումը նաև հուրքի նահանջ և ապագայում հարկային կարգապահության պահպանման հիմք է:
Հիմնական դրույթները և ընթացակարգերը
Այս կարգավորման շրջանակներում ընդգրկված են մի շարք հիմնական դրույթներ, որոնք պարզեցնում են հարկային պարտավորությունների գանձումը և ապահովում են գործընթացի թափանցիկությունը:
Դրույթների հերթականությունն ու կազմը
Որոշման հիմնական դրույթները ներառում են:
- Հարկային պարտավորությունների տեսակն ու չափը:
- Պարտավորությունների կատարման ժամկետը:
- Վճարումներ կատարելու եղանակները:
- Տեղեկատվություն պարտավորությունների կատարելու մասին:
Ինչպես է ձևավորվում որոշման իրավական հիմքը
Սույն որոշումն ընդունվել է վարչական կարգի մեջ՝ ՀՀ վարչական գործընթացների օրենսդրության հիման վրա: Այն հիմնվում է նաև հարկային օրենսդրության և իրավաբանական գործընթացների ամփոփման վրա:
Անհրաժեշտ փաստաթղթերը և դրանց պատրաստումը
Այս գործընթացի համար անհրաժեշտ է ներկայացնել մի շարք փաստաթղթեր, որոնք կգործեն որպես հիմնավորումներ:
Փաստաթղթերի ցանկը ըստ իրավիճակի
| Պաշտոնաթուղթ | Նպատակ |
|---|---|
| Հարկային հաշվետվություններ | Պարտավորությունների հիմնավորումը |
| Վճարումների փաստաթղթեր | Վճարումների կատարումը հաստատելու համար |
| Անձնագրի պատճեն | Նկատի ունենալու նպատակով |
Այս փաստաթղթերը պետք է համապատասխանեն ՀՀ օրենսդրությանը՝ ձևակերպման, բովանդակության և ներկայացման պահանջների առումով:
Ֆորմայի մանրամասներ և առանձնահատկություններ
Ֆորմայի լրացման ժամանակ կարևոր է ուշադրություն դարձնել որոշակի դետալների վրա:
Ռուբրիկաների նկարագրությունը
- Անուն- ազգանուն` անհրաժեշտ է լրացնել ճիշտ և ամբողջական:
- Տուրբացիայի ժամկետը` կարևոր է նշել ճիշտ ժամկետ:
- Հարկային պարտավորության տեսակն ու չափը` պետք է համապատասխանեն փաստացի պարտավորություններին:
Մանրամասների լրացման թակարդները
Ֆորմայի լրացման ժամանակ հնարավոր սխալները կարող են հանգեցնել շահարկումների և գործընթացի ձգձգման:
Հետագա քայլեր և իրավական հետևանքներ
Որոշման ներկայացումից հետո ֆիզիկական անձը պետք է սպասի արձագանքին:
Հիմնական քայլերը
- Հաղորդագրություն ստանալը՝ ընթացքի վերաբերյալ:
- Պարտավորությունների կատարումը կամ դրանց նկատմամբ իրավական միջոցների կիրառումը:
- Արդյունքների կցվածությունը և արդյունքում ստացված փաստաթղթերի պահպանումը:
Գործողությունների կարևորությունը
Որպես վերջնական արդյունք, հարկային պարտավորությունների կատարումը կարող է բացել նոր հնարավորություններ՝ տնտեսության ոլորտում:
Հանրային տեղեկությունների և հաշվետվությունների հասանելիություն
ՀՀ ՊԵԿ պաշտոնական կայքում տրամադրվում են տեղեկություններ, որոնք վերաբերում են հարկային պարտավորությունների կատարումներին:
Տվյալների հրապարակումը
Այս հրապարակումները կարող են լինել թարմացվող և հասանելի քաղաքացիների համար:
Հասանելի ռեսուրսներ
- Հարկային պարտավորությունների կատարման վիճակագրություն:
- Անհատական դիմումներ:
Սոցիալական պատասխանատվությունը և հարկային կարգապահությունը
Որոշումը կօգնի բարձրացնել քաղաքացիների սոցիալական պատասխանատվությունը և նպաստել հարկային կարգապահության պահպանմանը:
Հասարակության իրազեկումը
Հարկային համակարգի ներդիրը և հարկային պարտավորությունների գիտակցումը կարևոր պայմաններ են հասարակության համար:
Հարկային օրենսդրության պահպանման անհրաժեշտությունը
Սա թույլ է տալիս պահպանել տնտեսության կայունությունը և վստահել հարկային կառույցներին:
Հարկային պարտավորությունների կատարման ընթացակարգը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 20.06.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 554-Ա որոշումը նախատեսում է օրենքի շրջանակներում հարկային պարտավորությունների կատարման տարբերակներ, որոնք կարող են կիրառվել ֆիզիկական անձանց նկատմամբ:
Որոշման համաձայն, հարկային պարտավորությունների կատարման գործընթացը սկսվում է, երբ ֆիզիկական անձը չեն կատարում իրենց պարտավորությունները նշված ժամանակահատվածում: Այս դեպքում ՀՀ ՊԵԿ-ն կարող է սկսել հարկային պարտավորությունների գանձման գործընթաց, որը ներառում է մի շարք քայլեր:
Առաջին քայլը հարկատուի վերաբերյալ տեղեկությունների հավաքագրումն է: Յուրաքանչյուր ֆիզիկական անձի համար հարկային պարտավորությունների չափը սահմանվում է առանձին և կախված է նրա եկամուտներից և այլ գործոններից: Դրանից հետո, հարկային վարչությունը տեղեկացնում է հարկատուին նրա պարտավորությունների մասին:
Երկրորդ քայլը ենթադրում է հարկային պարտավորությունների վճարման մասին հիշեցման նամակների ուղարկումը: Այդ նամակներում նշվում է, թե որոնք են պարտավորությունները և երբ են դրանք պետք է մարվել: Եթե ժամկետները չեն պահպանվում, ապա հարկային վարչությունը կարող է ձեռնարկել ավելի կոշտ միջոցառումներ:
Թեև հարկային պարտավորությունների կատարումը պարտադիր է, որոշ դեպքերում կարող են լինել բացառություններ: Օրինակ, այն ֆիզիկական անձինք, ովքեր կարող են ապացուցել, որ ֆինանսական դժվարությունների պատճառով չեն կարող կատարել իրենց պարտավորությունները, կարող են դիմել ՀՀ ՊԵԿ-ին հետաձգման կամ վճարման նրանց համար ավելի հարմար տարբերակների համար:
Նոր տեխնոլոգիաների կիրառումը հարկային վարչությունում
ՀՀ ՊԵԿ իրավաբանական վարչությունն ակտիվորեն կիրառում է նոր տեխնոլոգիաներ հարկային պարտավորությունների վերահսկման և գանձման գործընթացում: Այս նոր մոտեցման նպատակն է բարելավել վարչական գործընթացների արդյունավետությունն ու արագությունը:
Մի կողմից, հարկային վարչության կողմից մշակված e-services համակարգը հնարավորություն է տալիս հարկատուներին առցանց ստանալ տեղեկատվություն իրենց պարտավորությունների մասին, ինչպես նաև կատարել վճարումներ: Սա նշանակալիորեն նվազեցնում է վարչության հետ առնչվող ժամանակը և ջանքերը:
Հարկային վարչությունը նաև օգտագործում է տվյալների վերլուծություն և բիգ դաթա տեխնոլոգիաներ, որոնք թույլ են տալիս ավելի արագ և ճշգրիտ որոշել հարկային պարտավորությունները: Օրինակ, վարչությունը կարող է մոնիտորինգ անել բանկային փոխանցումները և այլ ֆինանսական գործունեությունը, որպեսզի իմանա, թե արդյոք ֆիզիկական անձը կատարում է իր պարտավորությունները:
Այս տեխնոլոգիական մոտեցումը նաև թույլ է տալիս կանխարգելիչ միջոցառումներ ձեռնարկել՝ կանխելու հարկային խախտումները և պարտավորությունների չկատարումը: ՀՀ ՊԵԿ-ն այժմ ավելի արագ արձագանքում է հնարավոր անհամապատասխանություններին և կարող է կանխորոշել, թե որ հարկատուների մոտ կարող են լինել խնդիրներ:
Հարկային պարտավորությունների գանձման իրավական հետեւանքները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից իրականացվող հարկային պարտավորությունների գանձման գործընթացը ունի ոչ միայն ֆինանսական, այլև իրավական հետևանքներ: Ֆիզիկական անձիք, որոնք չեն կատարում իրենց հարկային պարտավորությունները, կարող են ենթարկվել վարչական ու քրեական պատասխանատվության:
Քրեական պատասխանատվությունն առավելապես վերաբերում է այն դեպքում, երբ հարկային պարտավորությունները չկատարելը տեղի է ունենում դիտավորությամբ կամ ձեռնարկատիրական գործունեության ժամանակ: Այսպիսի դեպքերում ՀՀ Քրեական օրենսգրքի 205-րդ հոդվածը կարող է կիրառվել, որը սահմանում է հարկային խախտումների պատժի չափը:
Միաժամանակ, վարչական պատասխանատվություն կարող է նշանակվել՝ ենթադրելով ֆինանսական տուգանքներ և հարկային պարտավորությունների կատարումը: Այդ դեպքում հարկային վարչությունը կարող է սկսել հարկային պարտավորությունների գանձման ընթացակարգ, որը կարող է ներառել ծանուցումներ, տուգանքներ և նույնիսկ հարկային գանձում:
Հարկային պարտավորությունների գանձման գործընթացում կարևոր է նաև իրավական պաշտպանությունը: Ֆիզիկական անձիք կարող են դիմել դատարան և վիճարկել ՀՀ ՊԵԿ սահմանած վճիռները, եթե համ认为է, որ դրանք ընդունվել են օրենքի խախտմամբ կամ արդար չեն:
Այսպիսով, հարկային պարտավորությունների կատարումը և դրանց գանձումը ֆիզիկական անձանց համար այն գործոններից մեկն է, որը կարող է ազդել ոչ միայն ֆինանսական վիճակի, այլև նրանց իրավական կարգավիճակի վրա: