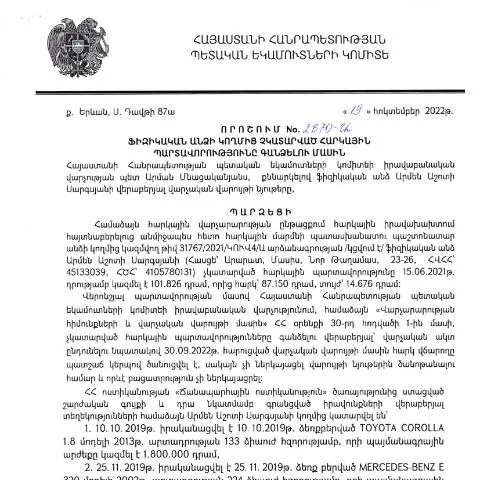
Նվազեցված հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2022 թվականի հոկտեմբերի 19-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 2870-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը կարգավորում է վարույթի ընթացակարգը և նպատակ ունի ապահովել հարկային պարտավորությունների կատարումը:
Փաստաթղթի իմաստը և նշանակությունը
Այս որոշումը նախատեսում է այն պայմանները, երբ երկու կողմերը՝ պետական գերատեսչությունը և ֆիզիկական անձը, պետք է հետևեն կարգավորումների, որոնք վերաբերում են հարկային պարտավորությունների գանձմանը:
- Չկատարված հարկային պարտավորությունները կարող են հանգեցնել ֆինանսական պատասխանատվության:
- Պաշտոնական գործընթացի միջոցով իրավաբանական անձը կարող է պահանջել պարտավորությունների կատարում:
- Հարկային մարմինը պետք է տրամադրի բոլոր անհրաժեշտ փաստաթղթերը տոկոսների, տուգանքների և այլ վճարումների վերաբերյալ:
Ովքե՞ր են մասնակիցները
Վարչակարգի շրջանակներում մասնակցելու իրավունք ունի յուրաքանչյուր ֆիզիկական անձ, ով ունի հարկային պարտավորություններ, որոնք չեն կատարվել:
Երեխաներն ու անչափահասները
Հարկային պարտավորություններով բեռը պետք է վերցվի նրանց օրինական ներկայացուցիչների վրա, քանի որ անչափահաս անձերն իրավունք չունեն ինքնուրույն մասնակցելու նման գործընթացներին:
Ժամանակացույցի դերը
Հարկային պարտավորությունների գանձման գործընթացը վերահսկվում է խստորեն սահմանված ժամկետներով:
- Դիմումը ներկայացնելու վերջին ժամկետը՝ 2022 թվականի դեկտեմբերի 31:
- Փաստաթղթերի մշակման ընթացքը՝ 30 աշխատանքային օր:
- Հարկային պարտավորությունների վճարումը, եթե հայտը ընդունվում է, պետք է կատարվի 15 աշխատանքային օրում:
Հետագա քայլերը
Դիմողը պետք է ուշադրությամբ հետևի գործընթացի ընթացքին, որպեսզի չկորցնի ժամանակահատվածները:
Ինֆորմացիան և փաստաթղթերի ցուցակը
Ներկայումս անհրաժեշտ է լրացնել որոշակի փաստաթղթեր և տրամադրել տեղեկություններ:
| Փաստաթուղթ | Նկարագրությունը |
|---|---|
| Հարկային պարտավորությունների հայտ | Լրացված ձև, որտեղ նշվում են բոլոր պարտավորությունները: |
| ՀՀ քաղաքացիների անձնագիր | Հաստատող փաստաթուղթ, որը վկայում է անձի ինքնությունը: |
| Հարկային հաշվետվություններ | Անցած տարիների հարկային հաշվետվությունները, որոնք չեն կատարվել: |
Որպես գործողություն վարչական մարմինների կողմից
ՀՀ ՊԵԿ-ը պարտավորվում է մինչև ժամկետի անցնելու օրը ուսումնասիրել բոլոր ներկայացված փաստաթղթերը:
Ուղարկել հայտը
Դիմումները կարող են ներկայացվել ինչպես առցանց, այնպես էլ փոստով կամ անձամբ:
- Առցանց: Սա առավել հաճախ օգտագործվող միջոցն է, քանի որ թույլ է տալիս արագ և արդյունավետ կերպով հետևել գործընթացին:
- Փոստով: Դիմումը կարող է ուղարկվել նաև փոստով, սակայն այս եղանակով հետևողականությունը դժվարանում է:
- Անձամբ: Նման դեպքում դիմողը պետք է իր հետ ունենա բոլոր անհրաժեշտ փաստաթղթերը:
Հրատապ դեպքեր և բացառություններ
Արդեն իսկ հայտ ներկայացրած լինելով, եթե պարզվում են որոշակի խոչընդոտներ, դիմողը իրավունք ունի դիմելու վարչական մարմնին:
Արտասահմանում գտնվող անձիք
Եթե դիմողը գտնվում է արտասահմանում, ապա նա պետք է դիմի ՀՀ միջազգային գործակալություններին:
Ավարտական գործընթացները
Քանի որ օրենքը պահանջում է կարգապահություն, հարկային պարտավորությունների գանձումը կարող է հանգեցնել դատարանական գործընթացների:
Դիմողը պետք է հետևի իր ներկայացրած դիմումի ընթացքին, որպեսզի կարողանա ժամանակին արձագանքել:
Նշված որոշման իրավական հիմքերը և նշանակությունը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 2870-Ա որոշումն ընդունվել է՝ համաձայն ՀՀ հարկային օրենսդրության և վարչական կարգի կանոնակարգերի, որոնք նախատեսում են հարկային պարտավորությունների կատարման վերահսկողությունը և ֆինանսական կայունության ապահովումը։ Այս որոշումը ունի մի շարք իրավական հիմքեր, որոնք հիմնված են ՀՀ օրենքների վրա, որոնք վերաբերում են հարկային պարտավորությունների չկատարմանը և դրանց գանձման գործընթացներին:
Այսօր հարկային համակարգը բավականին բարդ է և պահանջում է բարձր մակարդակի գիտելիքներ և փորձ։ Հետևաբար, կարևոր է, որ ֆիզիկական անձինք, ովքեր չեն կատարում իրենց հարկային պարտավորությունները, տեղեկացված լինեն այն բոլոր իրավական հետևանքների մասին, որոնք կարող են առաջանալ այս որոշման արդյունքում։ Որոշման նպատակն է ոչ միայն հարկային պարտավորությունների գանձումը, այլ նաև խրախուսել հարկային վարքագիծն ու պատասխանատվությունը:
Որոշման տիրույթը և կիրառման գործընթացը
Որոշումը վերաբերում է այն ֆիզիկական անձանց, որոնք պարտավորություններ ունեն հարկային մարմինների առջև, սակայն չեն կատարել դրանք սահմանված ժամկետներում։ Այս որոշումը մանրամասն նկարագրում է այն գործընթացները, որոնք պետք է իրականացվեն հարկային պարտավորությունների գանձման համար, ներառյալ ղեկավարության կողմից իրականացվող վերահսկողական գործողությունները:
Դրա շրջանակներում հարկային մարմինները ունեն իրավասություն կիրառել հարկային օրենսդրության համապատասխան միջոցներն ու մեթոդները, որպեսզի ապահովեն պարտավորությունների կատարման ընթացքը։ Դա ներառում է, օրինակ, հարկային ստուգումներ, ֆինանսական հաշիվների հսկողություն և անգամ իրավաբանական միջոցներ՝ պարտավորությունների կատարումը ապահովելու նպատակով:
Հարկային պարտավորությունների չկատարման հետևանքները
Եթե ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները, որոշման համաձայն, նա կարող է ենթարկվել մի շարք հետևանքների, որոնք կարող են լինել ֆինանսական, վարչական կամ նույնիսկ քրեական բնույթի: Հարկային պարտավորությունների չկատարման առաջին և ամենատարածված հետևանքը վարչական տուգանքներն են, որոնք կարող են նշանակվել օրենսդրությամբ սահմանված կարգով:
Նախկինում հարկային մարմինները կարող են իրականացնել պարտադիր հարկային գանձումներ, որոնք կարող են իրականացվել անձի հաշվին, եթե նա չի կատարում վճարումները կամ չի ներկայացնում հարկային հաշվետվությունները: Կարևոր է, որ քաղաքացիները հստակ տեղեկացված լինեն իրենց պարտավորությունների և դրանց չկատարելու հետևանքների մասին, որպեսզի խուսափեն անհարմար իրավիճակներից:
Բացի այդ, հարկային պարտավորությունների չկատարման դեպքում, հնարավոր է, որ անձը չկարողանա իրականացնել որոշ գործարքներ, ինչպես օրինակ՝ բանկային վարկերի ստացումը կամ հողատարածքների ձեռքբերումը, քանի որ ֆինանսական կազմակերպությունները հաշվի են առնում համաձայնագրերի կատարումը, ներառյալ հարկային պարտավորությունները: