Հարկային պարտավորությունների մարման գործընթացը
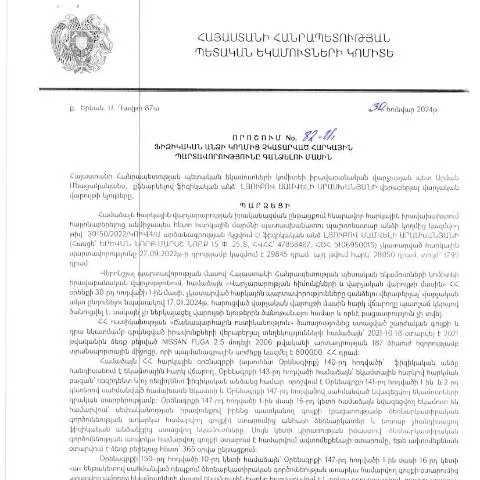
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 30.01.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 82-Ա որոշումը հաստատում է գործընթացներ, որոնք ուղղված են անհատների հարկային պարտավորությունների կատարմանը: Այս որոշումը, ներառյալ հրահանգները, ձևավորում է մի խումբ իրավական հիմքեր, որոնք թույլ են տալիս պետական մարմիններին հարկային պարտավորություններ չունեցող ֆիզիկական անձանց նկատմամբ հարկային պարտավորությունների պաշտոնական մարման գործընթացը:
Երբ և ով կարող է ներկայացնել դիմումը
Այս փաստաթուղթը կարող է ներկայացնել ցանկացած ֆիզիկական անձ, ով չի կատարել իր հարկային պարտավորությունները: Ավելին, դիմումի ներկայացման գործընթացը կարևոր է հատկապես նրանց համար, ովքեր ցանկանում են խուսափել վարչական պատասխանատվությունից: Դիմումը պետք է կնքված լինի էլեկտրոնային ստորագրությամբ, ինչը թույլ է տալիս պետական մարմիններին արագ և արդյունավետ կերպով հաստատել դիմումը:
Դիմումի ներկայացման կարգը
- Հարկային պարտավորությունների ստուգում: Նախքան դիմումը ներկայացնելը, հարկատուն պետք է ստուգի իր հարկային պարտավորությունները:
- Փաստաթղթերի պատրաստում: Դիմումի հետ պետք է ներկայացվեն համապատասխան փաստաթղթեր, որոնք հաստատում են հարկային պարտավորությունների պատժամիջոցները:
- Էլեկտրոնային ներկայացում: Դիմումը և ենթակա փաստաթղթերը պետք է ներկայացվեն Կառավարության պաշտոնական կայքի միջոցով:
Դիմումի լրացման նրբություններ
Դիմումը պետք է լրացվի խիստ ձևաչափով: Կայքում տրամադրված ձևաթուղթը պետք է լրացվի հետևյալ տվյալներով:
- Անուն և ազգանուն
- ID համարը
- Հարկային պարտավորության տեսակը
- Ձեռքբերման օր
Անհրաժեշտ է ապահովել, որ բոլոր տվյալները ճիշտ լինեն, քանի որ սխալ կամ թIncomplete տվյալները կարող են привести к մերժմանը:
Ամփոփում dokumenti hraman
Դիմումը մշակվում է ՀՀ ՊԵԿ-ի կողմից, որը պատասխանատու է հարկային պարտավորությունների մարման համար: Դիմումը մշակելու գործընթացը սովորաբար տևում է 10 աշխատանքային օր:
Եթե դիմումը ընդունվում է, հարկային պարտավորությունները լուծվում են և համապատասխան տեղեկությունները գրվում են հարկային տվյալների բազայում:
Ստիպող ուժով աշխատող գործընթացներ
Դիմումը վերահսկվում է ՀՀ ՊԵԿ-ի միջոցով, որոնք ունեն իրավասություն հարկային պարտավորությունները մարման գործընթացում: Եթե դիմումը մերժվում է, հարկատուն կարող է ներկայացնել բողոք:
Ինչ անել մերժման կամ սխալի դեպքում
Եթե դիմումը մերժվում է, հարկատուն ունի իրավունք ներկայացնելու բողոք: Այդ գործընթացը ներառում է բողոքի գրության ներկայացումը, որտեղ մանրամասնորեն բացատրվում են բողոքարկման պատճառները:
- Բողոքի գրության պատրաստում: Դիմումատուն պետք է գրի բողոք, որը պետք է ուղարկվի նույն մարմնին:
- Փաստաթղթերի կցում: Բողոքին պետք է կցեն բոլոր անհրաժեշտ փաստաթղթերը:
- Էլեկտրոնային միջավայրում ներկայացում: Բողոքի գրության ներկայացման կարգը նույնն է, ինչ դիմումների դեպքում:
Տվյալների վերանայման գործընթացը
Հարկատուները կարող են դիմել նաև տվյալների վերանայման համար, եթե նրանք կարծում են, որ իրենց հարկային պարտավորությունները նշված չեն ճիշտ: Սա ներառում է բոլոր այն տեղեկություններ, որոնք կարող են ազդել հարկային պարտավորությունների վրա:
Այս գործընթացը պահանջում է, որ հարկատուները ներկայացնեն համապատասխան փաստաթղթեր, որոնք հաստատում են իրենց հայտարարությունները:
Պատասխանատվություն և հետևանքներ
Չեն կատարված հարկային պարտավորությունները կարող են բերել պատժամիջոցների: Նրանք, ովքեր չեն կատարում իրենց հարկային պարտավորությունները, կարող են ենթարկվել վարչական և քրեական պատասխանատվության:
Համակարգի արդիականացումը և իրավական բազան
Այս որոշումը կայացվել է 2024 թվականից, բայց դրա հիմքը ընկած է 2025 թվականին ընդունված Հայաստանի Հանրապետության վարչական գործընթացների մասին օրենքներում: Այս նոր իրավական բազան նպաստում է հարկային պարտավորությունների մարման մեթոդների արդիականացմանը:
Դիմումի ծախսերը
Դիմումը ներկայացնելու գործընթացը անվճար է, սակայն հարկային պարտավորությունների լուծումը կարող է պահանջել որոշակի վճարների վճարում:
Ամփոփիչ դիտարկումներ
Դիմումը ներկայացնելու գործընթացը Հայաստանի Հանրապետությունում կարևոր է, քանի որ այն հնարավորություն է տալիս ֆիզիկական անձանց կարգավորել իրենց հարկային պարտավորությունները և խուսափել վարչական պատասխանատվությունից: Դա կարևոր աշխատանք է, որն ուղղված է նաև պետական շահերի պաշտպանությանը:
Այսպիսով, յուրաքանչյուր անհատ պետք է լինի տեղեկացված և հետևի իր հարկային պարտավորություններին, որպեսզի կարողանա ճիշտ և ժամանակին կատարել իր պարտականությունները:
Հարկային պարտավորությունների գանձման գործընթացը՝ ըստ որոշման 82-Ա
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 82-Ա որոշումը նպատակ ունի կարգավորելու այն իրավիճակները, որտեղ ֆիզիկական անձինք չեն կատարել հարկային պարտավորությունները։ Այս գործընթացում կարևոր է նշված անձի ֆինանսական պարտավորությունների մանրամասն ուսումնասիրությունը, որոնք ներառում են փոփոխությունների և լրացումների կատարումը՝ ըստ օրենքի պահանջների։ Օրոշման շրջանակներում հարկային մարմինները իրավասու են իրականացնել հարկային պարտավորությունների վրա վերահսկողություն՝ պարզելու, թե արդյոք պարտադիր վճարները իրականում չեն կատարվել, և անհրաժեշտության դեպքում կազմակերպել գանձման գործընթացը։
Ըստ որոշման, հարկային մարմինը պարտավոր է ներկայացնել տեղեկատվություն պարտքերի քանակի, ժամկետների և այլ մանրամասների վերաբերյալ, որոնք կարող են ազդել գանձման գործընթացի վրա։ Ապահովվելով բոլոր պահանջների համապատասխան, դատական գործընթացը կարող է սկսվել՝ համապատասխան փաթեթների և փաստաթղթերի ներկայացմամբ դատարան։
Անձնական տվյալների պաշտպանությունը հարկային վարչության գործընթացներում
Հարկային պարտավորությունների գանձման ժամանակ կարևոր է անձնական տվյալների պաշտպանությունը, հատկապես նոր տեխնոլոգիաների օգտագործման մթնոլորտում։ ՀՀ կիրառվող օրենքները, մասնավորապես՝ «Փաստաբանության մասին» և «Տվյալների պաշտպանության մասին» օրենքները, ապահովում են, որ անհատների անձնական տվյալները չօգտագործվեն առանց նրանց համաձայնության։ Հարկային մարմինները պարտավոր են ապահովել անձնական տվյալների անվտանգությունը, ինչպիսին են՝ ՀՎՀՀ, անձնագիր և այլ անձնական տեղեկատվություն, երբ իրականացվում են հարկային պարտավորությունների գանձման գործընթացները։
Օրենքը սահմանում է, որ տվյալները պետք է օգտագործվեն միայն նրանք, որոնք անհրաժեշտ են հարկային պարտավորությունների կատարումը վերահսկելու համար, և հարկավոր է ապահովել, որ տվյալները չեն փոխանցվում երրորդ կողմերին՝ առանց համապատասխան իրավական հիմքի։
Հարկային պարտավորությունների ոչ կատարման հետևանքները
82-Ա որոշման ուժի ներքո հարկային պարտավորությունները չկատարելու հետևանքները կարող են լինել բավականին ծանր։ Առաջին հերթին, վարչական պատիժները կարող են կիրառվել՝ համաձայն ՀՀ հ налогային օրենսդրության։ Սա կարող է ներառել տույժեր, վարչական տուգանքներ, ինչպես նաև հարկային պարտավորությունների գանձման գործընթացի սկսումը։ Ստեղծվում են նոր արգելանքներ, կարգադրանքներ, որոնք կարող են ազդել անձի ֆինանսական և իրավական կարգավիճակի վրա։
Միաժամանակ, հարկային մարմինների կողմից կարող են կիրառվել նաև այլ միջոցներ, ինչպիսիք են բանկային հաշվեհամարների արգելափակումը կամ այլ արդյունավետ միջոցներ, որոնք կարող են խոչընդոտել անձի ֆինանսական գործունեությանը։ Հետեւաբար, կարևոր է, որ ֆիզիկական անձինք ժամանակին կատարեն իրենց հարկային պարտավորությունները՝ խուսափելով ահարկու հետևանքներից։