Պետական բյուջեում հստակեցումների բացակայությունն ու պարտականությունների կատարման կարևորությունը
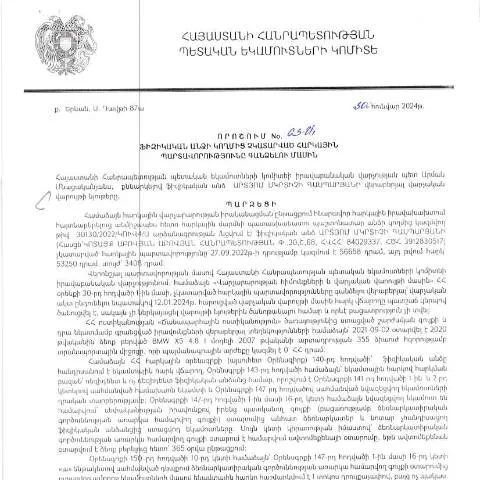
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 30.01.2024 թվականի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 63-Ա որոշումը կարևոր փաստաթուղթ է, որը նպատակ ունի կարգավորել այն իրադրությունները, երբ ֆիզիկական անձի կողմից հարկային պարտականությունները չեն կատարվում:
Այս որոշումը կարևոր է թե' պետության համար, որը լրացուցիչ միջոցներ է փնտրում բյուջեի լրացման համար, և թե' քաղաքացիների համար, ովքեր պետք է հաշվետու լինեն իրենց պարտականությունների կատարման առումով:
Ովքեր են ենթարկվում այս որոշմանը
Այս որոշումը վերաբերում է բոլոր ֆիզիկական անձանց, որոնք ունեն հարկային պարտավորություններ, ինչպես նաև այն անձանց, որոնց նկատմամբ սկսվել է հարկային ստուգում:
Երբ կարող է կիրառվել որոշումը
- Եթե ֆիզիկական անձը չի ներկայացրել հարկային հայտարարագիր:
- Եթե անձը ներկայացրել է հայտարարագիր, սակայն չի կատարել վճարումները:
- Եթե հարկային մարմինները պարզել են, որ անձն ունի չկատարված պարտավորություններ:
Դրույթների կատարումը՝ քայլ առ քայլ
Որոշումն ուժի մեջ է մտնում այն պահից, երբ այն հրապարակվում է ՀՀ ՊԵԿ պաշտոնական կայքում:
- Հարկային պարտավորությունների հայտնաբերում: Նախկին հարկային հայտարարությունները կամ չհայտնաբերված պարտավորությունների ընդունումը:
- Դիմումի ներկայացում: Ֆիզիկական անձը պարտավոր է ներկայացնել դիմում՝ պահանջվող փաստաթղթերի հետ:
- Պատասխան ստանալ: Հարկային մարմինը պետք է տրամադրի որոշում՝ կապված դիմումի հետ:
- Պարտավորությունների կատարում: Ֆիզիկական անձը պետք է կատարի իր պարտավորությունները սահմանված ժամկետներում:
Նման փաստաթղթերից տարբերությունը
Այս որոշումը առանձնանում է այլ հարկային փաստաթղթերից իր իրավակարգավորումների հատուկ բնութագրով:
Ինչպես է տարբերվում
- Այն պարունակում է կոնկրետ պահանջներ՝ կապված հարկային պարտավորությունների կատարման հետ:
- Ի տարբերություն այլ փաստաթղթերի, որոնց նպատակն է ընդամենը տեղեկացնել, այս որոշումը պահանջում է ակտիվ գործողություններ:
- Այն նաև ներառում է իրավական հետևանքներ՝ պարտավորությունների չկատարելու դեպքում:
Բացթողումները և դրանց վերացման ուղիները
Դիմելուց առաջ հարկավոր է պատրաստել մի շարք փաստաթղթեր, որոնք կհեշտացնեն դիմումը:
Պատրաստման գործընթաց
- Հարկային հայտարարագրեր: Հարկային հայտարարությունները պետք է լինեն լրացված:
- Վճարման ցուցանիշներ: Անձն ինչպես պետք է ապահովի վճարման փաստաթղթերը:
- Իրավական փաստաթղթեր: Օրինակ՝ անձնագրի կամ նույնականացման քարտի պատճեն:
Պատասխանատվության սահմանները
Դիմումը ներկայացնելուց հետո կարող են լինել որոշակի պատասխանատվություններ:
Պատասխանատվության տեսակները
| Պատասխանատվություն | Նկարագիր |
|---|---|
| Ֆինանսական պատասխանատվություն | Չկատարելու դեպքում հնարավոր է ֆինանսական տուգանք: |
| Իրավական հետևանքներ | Անձը կարող է ենթարկվել իրավական կարգավորումների: |
Ձեր իրավունքները և պարտականությունները
Դիմելու գործընթացում յուրաքանչյուր ֆիզիկական անձ ունի իր իրավունքները, այդ թվում:
- Իմանալ իրենց պարտավորությունները:
- Պատվիրել իրավաբանական օգնություն:
- Կողմնորոշվել հարկային օրենքների վերաբերյալ:
Այդուհանդերձ, նրանք պարտավոր են կատարել իրենց պարտականությունները և պատասխաններ տրամադրել իրավասու մարմիններին:
Հարկային մարմինների դերը
Հարկային մարմինները պատասխանատվություն են կրում որոշման կատարման և ստուգումների իրականացում:
Հարկային մարմինների պարտականությունները
- Հարկային պարտավորությունների վերահսկում:
- Հարկային տեղեկությունների տրամադրում:
- Հավաքված պարտավորությունների մարմին:
Վերջնական քայլեր՝ վստահության ապահովման համար
Որպես եզրափակում, կարևոր է նշել, որ հարկային պարտականությունների կատարումը բարենպաստ ազդեցություն ունի ինչպես պետական, այնպես էլ անձնական մակարդակներում:
Ֆիզիկական անձինք, ովքեր ճիշտ և ժամանակին կատարում են իրենց պարտավորությունները, ավելի վստահ են իրենց ֆինանսական վիճակի հանդեպ և նվազեցնում են իրավական վերջին հետևանքները:
Նոր որոշման հետևանքները հարկ վճարողների համար
ՀՀ ՊԵԿ իրավաբանական վարչության 30.01.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 63-Ա որոշումը պատկերում է հարկային պարտավորությունների չկատարումը և դրա հետևանքները հարկ վճարողների համար: Ավելին, այս որոշումը նախատեսում է նոր ընթացակարգեր, որոնք ուղղված են հարկային պարտավորությունների կատարումը խթանելու և հարկ վճարողների իրավունքները պաշտպանելու նպատակով:
Դիտարկվող որոշման տեքստում նշվում է, որ այն ուժի մեջ է մտնում հրապարակման պահից, ինչը նշանակում է, որ բոլոր ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, պետք է պատրաստ լինեն լրացուցիչ բարդությունների: Սրանք կարող են ներառել հարկային մարմինների կողմից իրականացվող պարտադիր միջոցառումներ, որոնք ուղղված են պարտքերի գանձմանը, ինչպես նաև հնարավոր վարչական տույժեր:
Հարկ վճարողների համար կարևոր է հասկանալ, թե ինչպես կապահովեն իրենց իրավունքները և պարտավորությունները՝ այս նոր կարգավորումների պայմաններում: Օրինակ, հարկ վճարողը կարող է դիմել ՊԵԿ-ին՝ պարզաբանումներ ստանալու համար, ինչպես նաև ներկայացնել պահանջատարողություններ, եթե կարծում է, որ որոշումն իր նկատմամբ չարդարացված է:
Բողոքարկման գործընթացի առանձնահատկությունները
Այսօր հարկ վճարողների իրավունքները պաշտպանելու մեխանիզմները կարևոր դեր են խաղում հարկային համակարգում: 63-Ա որոշման հիման վրա, հարկ վճարողները ունեն իրավունք բողոքարկելու իրենց նկատմամբ կայացված հարկային որոշումները: Բողոքարկման գործընթացը կարգավորված է ՀՀ ՊԵԿ իրավաբանական վարչության կողմից:
Հարկ վճարողները կարող են ներկայացնել բողոք՝ գրավոր ձևով, իսկ բողոքարկման դիմումը պետք է ներկայացվի 30 օրվա ընթացքում որոշման հրապարակումից հետո: Բողոքավորն ունի իրավունք՝ ներկայացնելու իր փաստարկները, որ կարող են ներառել ինչպես իրավական, այնպես էլ փաստական հիմունքներ: ՊԵԿ-ը պարտավոր է քննարկել բողոքը և պատասխանել 15 օրվա ընթացքում:
Բողոքարկման գործընթացի ժամանակ հարկ վճարողը ունակ է ներկայացնել նաև լրացուցիչ փաստաթղթեր կամ ապացույցներ, որոնք կարող են աջակցել իր պահանջներին: Այսպիսով, հարկ վճարողը կարող է օգտագործել այս գործընթացն իր շահերի պաշտպանության համար:
Ծանուցումների և հարկային պարտավորությունների կատարումը
63-Ա որոշման շրջանակում հարկային մարմինները ունեն իրավունք՝ իրականացնել հարկ վճարողների նկատմամբ ծանուցումներ: Ծանուցումները կարող են ներառել տեղեկություններ հարկային պարտավորությունների վերաբերյալ, որոնք պետք է կատարվեն, ինչպես նաև տեղեկություններ հնարավոր վարչական տույժերի վերաբերյալ:
Հարկ վճարողները պետք է ուշադրություն դարձնեն ծանուցումների վրա, քանի որ դրանք պարունակում են կարևոր տեղեկություններ իրենց պարտավորությունների մասին: Ծանուցումները կարող են ուղարկվել ինչպես գրավոր, այնպես էլ էլեկտրոնային եղանակով, ուստի հարկ վճարողները պետք է համոզվեն, որ նրանց կողմից ներկայացված էլեկտրոնային հասցեները արդիական են:
Ավելին, հարկ վճարողները կարող են օգտվել էլեկտրոնային ծառայություններից՝ ստանալով տեղեկություններ իրենց հարկային պարտավորությունների և ծանուցումների վերաբերյալ: Այդ իսկ պատճառով կարևոր է ունենալ միակողմանի կապ ՊԵԿ-ի հետ, օգտագործելով պետական ծառայությունների կայքը: