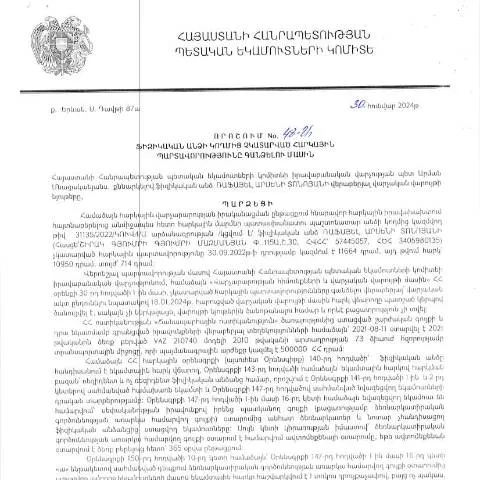
Նման որոշման հրատապությունը. Երբ անհրաժեշտ է լրացնել 48-Ա որոշումը
Հայաստանում հարկային պարտավորությունները կատարելը յուրաքանչյուր ֆիզիկական անձի պարտավորությունն է, և երբ դրանք չեն կատարվում, պետությունը պարտավոր է ձեռնարկել համապատասխան միջոցներ: 30.01.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 48-Ա որոշման ընդունումը կարեւոր քայլ է, որը նախատեսում է անցկացնել հարկային պարտավորությունների կատարումը:
Այս խիստ որոշումը կարող է ազդել բազմաթիվ քաղաքացիների վրա, ովքեր, տարբեր պատճառներով, չեն եղել ժամանակին հարկային հայտարարություններ ներկայացնելու կամ վճարելու: Որպես այդպիսին, այս փաստաթուղթը հանդիսանում է գրավիչ հանգույց, որը պետք է հաշվի առնել:
Փաստաթղթի ուղղորդման գործը. Ինչպես է այն աշխատում
48-Ա որոշումը մշակվել է ՀՀ ՊԵԿ իրավաբանական վարչության կողմից, որի նպատակն է հավաքագրել չկատարված հարկային պարտավորությունները: Վարչությունը, ընդունելով նախագիծը, տրամադրում է թեմայի վերաբերյալ մի շարք քայլեր, որոնք պետք է կատարել:
Դրույք 1: Հարկային պարտավորությունների նշում
- Իրականացվում են հարկային պարտավորությունները, որոնք հիմնված են առկա տվյալների վրա:
- Նշվում են այն քաղաքացիների անունները, որոնք չեն կատարել պարտավորությունները:
Դրույք 2: Բարեփոխումների ներկայացում
Ազգային օրենսդրության համաձայն, հարկային պարտավորությունները չկատարելու դեպքում, իրավաբանական վարչությունը պարտավոր է կազմել համապատասխան բարեփոխումներ:
Անհրաժեշտ փաստաթղթերը և ինչպե՞ս լրացնել
Չնայած որոշման մանրամասների վերաբերյալ լիարժեք տեղեկություններ դեռևս պաշտոնապես հրապարակված չեն, այնուամենայնիվ, կարելի է նշել, որ անհրաժեշտ կլինի ներկայացնել որոշակի փաստաթղթեր:
- Հարկային հայտարարությունների պատճեններ: Եթե ձեզ մոտ կան հարկային պարտավորությունների վերաբերյալ փաստաթղթեր, դրանք պետք է ներկայացվեն:
- Նույնականացման փաստաթուղթ: Անձնագիրը, ինչպես նաև ՀՎՀՀ-ն:
- Ավելին: Ուսումնասիրեք, թե արդյոք անհրաժեշտ են լրացուցիչ փաստաթղթեր:
Դրական հետևանքները. Որպեսզի չխուսափեք հարկային պարտավորություններից
48-Ա որոշման ընդունումը բացահայտում է նոր հնարավորություններ, բայց նաև պարտավորություններ:
Եթե դուք խուսափել եք հարկային պարտավորություններից, պետք է նշել, որ
- Հարկային պարտավորությունների արագ կատարումը կարող է նվազեցնել վարչական պատասխանատվությունը:
- Չգումարային հետևանքներ ձեր ֆինանսական առողջությանը:
Ամփոփելու անհրաժեշտությունը. Ինչպես ստանալ տեղեկություններ
Սրա համար կարեւոր է, որպեսզի յուրաքանչյուր քաղաքացին տեղեկացված լինի իր իրավունքների և պարտականությունների մասին: Հարկային վարչությունը պետք է ապահովի, որ քաղաքացիները կարողանան դիմել համապատասխան կառույցներին՝ ստանալու լրացուցիչ տեղեկություններ:
| Պահանջվող փաստաթուղթ | Նպատակ |
|---|---|
| Հարկային հայտարարություն | Ձեր կատարած հարկային պարտավորությունները հաստատելու համար |
| Անձնագիր | Նույնականացման համար |
Վարչական ընթացակարգեր և ընթացքի հետևում
Երբ փաստաթղթերը լրացվում են, դրանց ներկայացման գործընթացը կարելի է անցնել Առաջնորդությամբ համակարգի միջոցով, որը պետք է ստեղծել Կառավարության համապատասխան կառույցի կողմից:
Այստեղ կարեւոր է նշել, որ դիմումը պետք է ներկայացնել սահմանված ժամկետներում, որպեսզի չստանաք վարչական պատիժ:
Դիմումները կարելի է ներկայացնել էլեկտրոնային եղանակով, ինչն արագացնում է գործընթացը:
Դժվարությունների դեպքում. Ինչպես դիմել օգնության
Եթե դուք հանդիպել եք դժվարությունների այս գործընթացում, դուք կարող եք դիմել իրավաբանների կամ հարկային խորհրդատուների:
Անպայման մանրամասն ուսումնասիրեք բոլոր տվյալները, որպեսզի գործը կատարելու ժամանակը չվնասվի:
Հանրային գիտակցության բարձրացումը. Սոցիալական միջոցառումներ
48-Ա որոշման ընդունումը չի միայն իրավաբանական նշանակություն ունի, այլ նաև հասարակության շրջանում հարկային պարտավորությունների վերաբերյալ գիտակցության բարձրացման համար:
Հարկային վարչությունը պետք է իրականացնի մեծածավալ հանրային իրազեկման ծրագրեր, ինչը կհանգեցնի հարկային մշակույթի զարգացմանը:
Հանձնարարականներ. Ինչպես լինել պատրաստված
Իրավաբանական վարչության կողմից հրատապ որոշման պայմանները պետք է ընդունվեն լուրջ: Չնայած որոշման մանրամասները դեռևս թափանցիկ չեն, սակայն յուրաքանչյուր ոք պետք է պատրաստ լինի վճարելու հարկային պարտավորությունները:
Ամենակարևորը՝ տեղեկացված եղեք, քանի որ հարկային պարտավորությունների կատարումը ձեր ֆինանսական անվտանգությունը պաշտպանելու առաջին քայլն է:
Նոր ֆիզիկական անձանց հարկային պարտավորությունների շուրջ իրավաբանական ուղեցույց
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից 30.01.2024 թվի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 48-Ա որոշումը, որը հրապարակվել է 13.05.2024թ․, կարևոր փաստաթուղթ է, որն ուղղորդում է հարկ վճարողների իրավունքներն ու պարտականությունները։ Մեր օրերում հարկային պարտավորությունների կատարման գործընթացը կարեւոր նշանակություն ունի, քանի որ այն անխուսափելիորեն կապում է ֆիզիկական անձանց ֆինանսական գործունեությունը։ Վարչության կողմից տրամադրվող իրավաբանական ուղեցույցը նպաստում է հարկ վճարողների ավելի լավ տեղեկացվածությանը և նվազեցնում է հարկային իրավախախտումների ռիսկը։
Այս որոշումը նաև ընդգրկում է հարկային պարտավորությունների կատարման ընթացակարգերը, որոնք պետք է համարվեն պարտադիր։ Որոշման մեջ նշվում է, որ հարկ վճարողները պետք է ունենան համապատասխան փաստաթղթերը, որոնք ապացուցում են նրանց հարկային պարտականությունների կատարման լծակները։ Սակայն, հարկ վճարողը կարող է դիմել ՀՀ ՊԵԿ՝ հարցեր ունենալու դեպքում կամ իրավական օգնություն պահանջելու համար։
Հարկային պարտավորությունների վերանայում և բողոքարկման ընթացակարգեր
Թեև որոշումը պարզեցնում է հարկային պարտավորությունների գանձման գործընթացը, հարկ վճարողները պետք է իմանան, որ նրանց իրավունքները պաշտպանված են ՀՀ վարչական օրենսդրությամբ։ Հարկային պարտավորությունների վերանայման և բողոքարկման գործընթացը սահմանված է ՀՀ վարչական ընթացակարգերի օրենսգրքի միջոցով, որը հնարավորություն է տալիս հարկ վճարողներին դիմել վերաքննիչ մարմիններին՝ որոշումների դեմ բողոքարկելու համար:
Այս գործընթացը կարող է ներառել հարկային տեղեկատվության հավաքագրում, փաստաթղթերի պատրաստում և բողոքարկման դիմումների ներկայացում։ Սա կարևոր է, քանի որ հարկ վճարողները իրավունք ունեն ներկայացնել իրենց փաստարկները և ստանալ անկողմնակալ գնահատական իրենց հարցերի նկատմամբ։ Բողոքարկման գործընթացում հարկ վճարողները պետք է ունենան բոլոր համապատասխան փաստաթղթերը, որպեսզի իրենց բողոքը լինի հիմնավոր և ընդունելի:
Հարկային պարտավորությունների կատարումը և ֆինանսական պատասխանատվությունը
Հարկային պարտավորությունները, որոնք չեն կատարվում, կարող են հանգեցնել ոչ միայն ֆինանսական տույժերի, այլ նաև իրավական հետևանքների։ ՀՀ ՊԵԿ-ի կողմից իրականացվող հարկային վերահսկողությունը սահմանում է, որ ցանկացած ֆիզիկական անձ պետք է լինի տեղեկացված իր պարտականությունների մասին, ինչպես նաև ֆինանսական պատասխանատվության վերաբերյալ:
Եթե հարկ վճարողը չի կատարում իր պարտավորությունները, ապա կարող են կիրառվել որոշակի տուգանքներ և պատասխանատվություններ, որոնք կարգավորվում են «ՀՀ հարկային օրենսդրություն» օրենքով։ Հարկ վճարողները պետք է ուշադրություն դարձնեն իրենց ֆինանսական պարտավորությունների կատարմանը, քանի որ դրանք կարող են ազդել նրանց ֆինանսական վիճակի վրա և նույնիսկ հանգեցնել իրավաբանական խնդիրների:
Որպեսզի խուսափեն հնարավոր իրավաբանական խնդիրներից, հարկ վճարողները կարող են օգտվել ՀՀ ՊԵԿ-ի տրամադրած էլեկտրոնային ծառայություններից, որոնք հնարավորություն են տալիս հետևել իրենց հարկային պարտավորությունների կատարմանը և ստանալ անհրաժեշտ տեղեկություններ: