Հարկային պարտավորությունների կատարումը և դրանց գանձումը
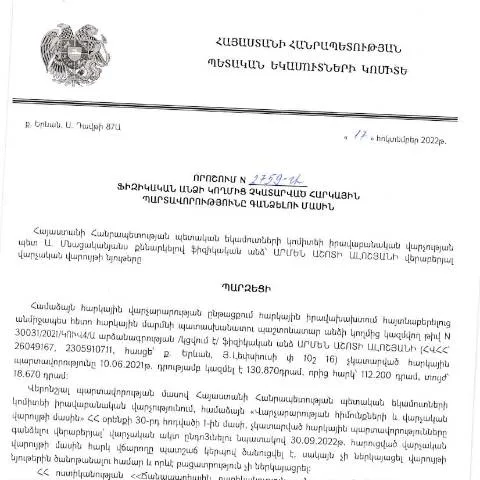
2022 թվականի հոկտեմբերի 17-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2759-Ա որոշումը ուղղված է այն քաղաքացիներին, ովքեր ունեն հարկային պարտավորվածություններ, որոնք չեն կատարվել։ Այս որոշումը ունի կարևոր դեր՝ հարկային գործընթացների կարգավորման և քաղաքացիների իրավունքների պաշտպանման գործում։
Ինչո՞վ է առանձնանում այս որոշումը
Այս որոշումը նախատեսում է հարկերի գանձման գործընթացը, սակայն այն առանձնանում է այլ օրենքներից և կարգավորումներից, որոնք վերաբերում են հարկային պարտավորություններին։ Կառավարության որոշումը նախատեսում է պաշտոնական այս գործընթացի կազմակերպման հատուկ պայմաններ, որոնք առավել ճշգրիտ ու կառուցողական են։
Ուրիշ հիմքեր և ճանապարհներ
Հարկային պարտավորություններն իսպառ չկատարելու դեպքում կառաջանան մի շարք հետևանքներ, այդ թվում՝ հարկային վարկով պարտավորություններ և վարչական պատասխանատվություն։ Այսպիսի դեպքերում, քաղաքացիներն ունեն իրավունք՝ դիմելու համապատասխան մարմիններին՝ հարկային պարտավորությունները վերականգնելու կամ՝ դրանց վճարման պայմանները քննարկելու համար։
Ովքե՞ր են ենթակա այս որոշման
Այս որոշումը փոխկապված է բացառապես ֆիզիկական անձանց հետ, ովքեր ունեն չկատարված հարկային պարտավորություններ։ Սակայն, հարկային պարտավորությունները կարող են լինել մի քանի տեսակի՝ եկամտային, սեփականության, հարկման և այլ տեսակների, ուստի կարևոր է հասկանալ, թե որն է կոնկրետ պարտավորությունը, որը պետք է կատարվի:
Հատուկ դեպքեր
Այս որոշման շրջանակներում կարող են լինել նաև հատուկ դեպքեր, որոնք պահանջում են լրացուցիչ ուշադրություն։ Օրինակ, եթե ֆիզիկական անձը արտասահմանում է և չի կարողանում կատարել իր հարկային պարտավորությունները, ապա նա պետք է դիմի համապատասխան մարմիններին՝ հայտնելով իր իրավիճակի մասին։
Ինչպես լրացնել և ներկայացնել դիմումը
Դիմումը լրացնելիս անհրաժեշտ է հետևել որոշակի քայլերի, որոնք կօգնեն լիարժեք և ճիշտ ձևակերպել հայտը։ Նախ, հարկավոր է ապահովել բոլոր անհրաժեշտ փաստաթղթեր և տեղեկություններ, որոնք կօգնեն հաստատել դիմողի պարտավորությունները:
Պատրաստման քայլերը
- Հավաքել բոլոր հարկային հաշվետվությունները և փաստաթղթերը, որոնք վերաբերում են համապատասխան պարտավորությանը:
- Լրացնել սահմանված ձևը (այն կարող է լինել «Դիմում N2759»):
- Ներկայացնել հայտը համապատասխան մարմնին՝ ՀՀ ՊԵԿ:
Որպեսզի դիմումը ընդունվի, մի շարք փաստաթղթեր պետք է ներկայացվեն
- Որոշման իրավաբանական հիմքերը (օր. հարկային օրենքներ):
- Հարկային հաշվետվության փաստաթուղթ:
- Իրավաբանական անձի գրանցման վկայություն, եթե applicable:
Խնդիրներ դիմումի ներկայացման դեպքում
Եթե դիմումը հրաժարվում է ձեռնարկել, ապա դիմողը կարող է դիմել վերաքննիչ մարմնին՝ պարզաբանելու մերժման պատճառները։ Այսպիսով, կարևոր է իմանալ, թե ինչպես կարող եք դիմել համապատասխան մարմնին՝ անհրաժեշտություն դեպքում:
Որոնման ընթացակարգը
Եթե դիմումը մերժվում է, անհրաժեշտ է անպայման հետևել որոշակի քայլերի՝ մեկ անգամ ևս հաշվի առնելով ներկայացված փաստաթղթերն ու խորհրդական մարմնի իրավասությունը:
Վերջնական քայլեր՝ հարկային պարտավորությունների կատարման ուղղությամբ
Երբ դիմումը հաջողությամբ ընդունվում է, քաղաքացու համար կարևոր է կատարել հարկային պարտավորությունները և հետևել դրանց կատարմանը:
Հարկային պարտավորությունների հետևանքները
Հարկային պարտավորությունների կատարումը նշանակում է այդ պարտավորությունների վճարում։ Բազմիցս, սակայն, մարդիկ կարող են ունենալ մեծ պատասխանատվություն, եթե նրանք չեն կատարում իրենց պարտավորությունները:
Մասնագիտական խորհրդատվություն
Դիմողները կարող են դիմել նաև մասնագիտական խորհրդատվություն՝ հասկանալու համար, թե ինչպես են հարկային պարտավորությունները իրենց վրա ազդում և ի՞նչ միջոցառումներ կարող են ձեռնարկել:
Դիմելու ընթացակարգը
Առաջարկվում է դիմել հարկային կանխատեսումներ իրականացնող մասնագետներին կամ իրավաբաններին՝ հասկանալու համար, թե ինչպես կարելի է առավել արդյունավետ կերպով կատարել հարկային պարտավորությունները:
Հասանելի ռեսուրսներ
Հարկային պարտավորությունների կատարման հարցում հարկավոր է միշտ հետևել պաշտոնական կայքերին և տեղեկություններին, որոնք կարող են տրամադրել տարբերակներ և լրացուցիչ տեղեկություններ:
Այնպես որ, վճարման գործընթացը, եթե սխալ է կատարվում, կարող է հանգեցնել ֆինանսական դժվարությունների, հետևաբար, չափազանց կարևոր է լինել տեղեկացված:
Հարկային պարտավորությունների կատարումը և հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 17.10.2022թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2759-Ա որոշմամբ նշվում է, որ ֆիզիկական անձի նկատմամբ հարկային պարտավորությունների կատարումը պարտադիր է: Հարկային պարտավորությունները կարող են լինել տարբեր տեսակների՝ եկամտային հարկ, ավելացված արժեքի հարկ, տուրքեր և այլն:
Այսօր շատ քաղաքացիներ կարող են հանդիպել իրավիճակների, երբ նրանք չեն կարողանում կատարել իրենց հարկային պարտավորությունները: Հերթականային միջոցառումները, որոնց շնորհիվ ՀՀ ՊԵԿ-ը կարող է գանձել թերի կամ չկատարված հարկային պարտավորությունները, ներառում են:
- Հարկային ակտի իրականացում՝ պարտադիր վճարների նկատմամբ: Այս դեպքում հարկային մարմինը կարող է նախաձեռնություն ցուցաբերել՝ պարտավորությունները կատարելու համար:
- Բացի հենց հարկային վարչությունից, կարող են ներգրավվել նաև իրավաբանական կազմակերպություններ, որոնք կաջակցեն գործընթացին:
- Հարկային պարտավորությունների ամբողջական լուծման դեպքում քաղաքացիները կարող են դիմել վարչության բարձրացման պահանջին:
Երբ օրենքը սահմանում է, որ հարկային մարմինները կարող են գանձել պարտավորությունները, այնուամենայնիվ, քաղաքացիներն ունեն որոշ իրավունքներ՝ կապված լրացուցիչ փաստաթղթեր ներկայացնելիս, ինչպես նաև հարկային մարմնի պահանջների նկատմամբ:
Հնարավորություններ և միջոցներ հարկային պարտավորությունների կատարումը հեշտացնելու համար
Իրականում, հարկային պարտավորությունների կատարումն ավելի հեշտ կարող է դառնալ, եթե քաղաքացիները կարևորում են համապատասխան միջոցները: Հայտնի է, որ ՀՀ ՊԵԿ-ը տրամադրում է տարբեր էլեկտրոնային ծառայություններ, որոնք կատարողական գործընթացը դարձնում են ավելի հեշտ:
Որպես օրինակ, քաղաքացիները կարող են օգտագործել իրենց անձնական թվային ստորագրությունը (ID քարտ), որը թույլ է տալիս կատարել հարկային հայտարարագրեր, ստանալ տեղեկություններ հարկային պարտավորությունների մասին և իրականացնել վճարումներ:
Քաղաքացիները պետք է նաև լինեն գիտակից, որ հարկային պարտավորությունները գանձելու գործընթացի ընթացքում հնարավոր է դիմել իրավունքի պաշտպանությանը՝ մեկուսացման և այլ կարգապահական հարցերի շուրջ:
Բացի այդ, հարկային մարմինները հաճախ կազմակերպում են բաց հանդիպումներ և ներդրումային սեմինարներ, որտեղ մարդիկ կարող են ստանալ նորագույն տեղեկություններ և խորհրդատվություններ:
Դիմումը և ներմուծումը՝ հարկային պարտավորությունների լուծման ուղղությամբ
Հարկային պարտավորությունների լուծման գործընթացի առաջին քայլը դիմումն է, որը պետք է ներկայացվի ՀՀ ՊԵԿ-ին: Դիմումի ձևը կարող է տարբեր լինել՝ կախված նրանից, թե ինչ տեսակի պարտավորությունների մասին է խոսքը: Դիմումը կարող է լինել առաձգական, և յուրաքանչյուր մեկը կարող է իր բնութագիրը ներկայացնել:
Դիմումը ներկայացնելուց առաջ, հարկավոր է հավաքել բոլոր անհրաժեշտ փաստաթղթերը, որոնք հաստատում են պարտավորությունների առկայությունը կամ բացակայությունը: Դա կարող է ներառել նաև նախկին հարկային հայտարարագրերը, վճարումների ապացույցները:
Հարկային վարչությունը ստանալուց հետո կդիտարկի դիմումը և որոշում կկայացնի՝ հիմք ընդունելով ներկայացված տվյալները: Վարչությունը կարող է անհրաժեշտության դեպքում հրավիրել դիմողին լրացուցիչ տեղեկություններ տալու համար:
Այնուամենայնիվ, պետք է նշել, որ դիմումը ներկայացնելու գործընթացը որոշակի ժամանակահատվածի կտրվածքով իրականացվում է, ուստի քաղաքացիները պետք է ուշադիր լինեն ժամկետների նկատմամբ: