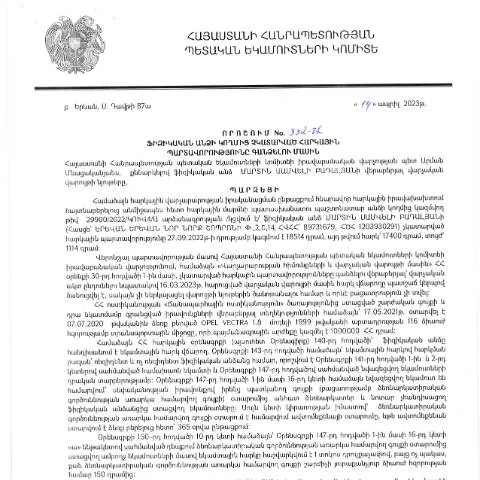
Հարկային պարտավորությունների գանձման գործընթացը ՀՀ-ում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 14.04.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 332-Ա որոշում հանդիսանում է պաշտոնական փաստաթուղթ, որը կարգավորում է ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացը։ Այս որոշումը, որը հրապարակվել է 23․06․2023թ․, նպատակ ունի համակարգելու և պարզեցնելու հարկային պարտավորությունների գանձման իրավական գործընթացները:
Հարկային պարտավորությունների ձեւավորում
Հարկային պարտավորությունները ձևավորվում են, երբ ֆիզիկական անձը չի կատարում իր պարտականությունները, ինչպիսիք են անձնական եկամուտների հարկը, ունեցվածքի հարկը և այլ հարկեր։ Այս գործընթացը սկսվում է այն ժամանակ, երբ ՀՀ ՊԵԿ-ը պարունակել է տվյալ անձի հարկային պարտականությունները, որոնք չեն եղել կատարված:
Պարտադիր գործընթացների քրոնոլոգիան
- Հարկային պարտավորությունների հայտնաբերումը: Հարկային մարմինը իրականացնում է ստուգումներ և վերլուծություններ հարկային պարտավորությունների վրա:
- Ծանուցումը: ՊԵԿ-ը տեղեկացնում է ֆիզիկական անձին չկատարված հարկային պարտավորությունների մասին:
- Դրական պատասխանի բացակայությունը: Եթե ֆիզիկական անձը չի արձագանքում կամ չի կատարում վճարումը, ապա գործընթացը շարունակվում է:
- Հարկային պարտավորությունների գանձում: Ըստ 332-Ա որոշման, ՊԵԿ-ը կարող է սկսել հարկային պարտավորությունների գանձման գործընթաց:
Հարկային վարչության որոշման իրավական հիմքերը
332-Ա որոշումը հիմնված է ՀՀ Հարկային օրենսդրության վրա, որն ապահովում է պետական իշխանության լիազորությունը հարկային ստուգումներ իրականացնել և հարկային պարտավորությունները գանձել: Այս որոշումը պահպանվում է ՀՀ վարչական ընթացակարգերի օրենքի շրջանակներում, որը նախատեսում է վարչական իրավական գործընթացների կարգավորում:
Որոշման կարևորությունը և նպատակները
Այս որոշումը հնարավորություն է տալիս ՊԵԿ-ին համակարգել հարկային պարտավորությունների գանձու գործընթացը, բարելավել հարկային վարչարարության հEfficiency-ը, ինչպես նաև նվազեցնել հարկային խուսափումները:
Հարկային պարտավորությունների վերականգնման նպատակները
- Հարկային բեռի հավասարակշռում:
- Հարկային պարտավորությունների ճշգրտում:
- Պետական բյուջեի համալրում:
- Հարկերի հավաքում և կարգապահության ապահովում:
Դիմումի գործընթացն ու ձևը
Ֆիզիկական անձինք պետք է լրացնեն հատուկ ձև, որը տրամադրվում է ՊԵԿ-ի կողմից: Դիմումը պետք է ներկայացվի կամ էլեկտրոնային ձևով, կամ անձամբ:
Որպեսզի դիմումը լինի ընդունելի, անհրաժեշտ է
- Լրացնել բոլոր պահանջված դաշտերը:
- Ավելացնել անհրաժեշտ փաստաթղթերը:
- Ստուգել ճշգրտությունը:
Ներկայացման ալիքներ
Դիմումը կարելի է ներկայացնել մի քանի եղանակով:
| Բարձրակարգ | Նկարագրություն | Առավելություններ | Խոչընդոտներ |
|---|---|---|---|
| Էլեկտրոնային | ՊԵԿ-ի պաշտոնական կայքում | Արժեքավոր, արագ, հարմար | Տեխնիկական խնդիրներ |
| Թղթային | ՊԵԿ-ի գրասենյակներում | Ապահովում է թղթային ապացույց | Ժամանակատար, ավելի բարդ |
Ավելի քան պարզապես հարկերի վճարում
Հարկերի վճարման գործընթացը հաճախ համարվում է բարդ և դժվարասահ, սակայն 332-Ա որոշումը նպաստում է ընթացակարգերի պարզեցմանը և ֆիզիկական անձանց համար առաջնային խոչընդոտների վերացմանը:
Պահանջվող փաստաթղթերը
Ֆիզիկական անձը պետք է ներկայացնի հետևյալ փաստաթղթերը՝ ըստ իրավիճակի:
- Հարկային ծանուցումներ
- Հարկային հաշվետվություններ
- Նկարագրական փաստաթղթեր (օրինակ՝ ձեր անձնագիրը)
Հարկային պարտավորությունների գանձման առանձնահատկությունները
Հարկային պարտավորությունների գանձումը կարող է տարբերակվել ըստ ֆիզիկական անձի կարգավիճակի՝ ապաստանային, հյուրի, կամ այլ իրավիճակների:
Շտապ/հատուկ դեպքեր
- Ապաստանային անձինք: Պետք է գրանցվեն հատուկ կարգով:
- Արտասահմանում գտնվող անձինք: Կարող են դիմել դեսպանատան կամ կոնսուլյար ծառայությունների միջոցով:
Անհրաժեշտ քայլերը դիմումի հետագա ընթացքի համար
Դիմումի ներկայացումից հետո անհրաժեշտ է հետևել գործընթացի ընթացքին: Կարող եք ստուգել դիմումի կարգավիճակը առցանց:
Ընդհանուր կարգավիճակները ներառում են:- Ընդունելի: Դիմումը ստացվել է, ընթացքը մեկնարկել է:
- Գերազանցված: Դիմումը չի ընդունվել:
- Ավարտված: Դիմումը մշակվել է:
Ի վերջո, հարկային պարտավորությունները և պատասխանատվությունը
Հարկային պարտավորությունների կատարման պատասխանատվությունը յուրաքանչյուր ֆիզիկական անձի վրա է: 332-Ա որոշումը շատ կարևոր դեր է խաղում այս գործընթացում և ապահովում է, որ յուրաքանչյուր քաղաքացի գիտակցի իր իրավական պարտականությունները:
Հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը, որը նախատեսված է ՀՀ ՊԵԿ իրավաբանական վարչության պետի 14.04.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 332-Ա որոշման հետ, լիովին համապատասխանում է Հայաստանի Հանրապետության հարկային օրենսդրության պահանջներին: Այս գործընթացի շրջանակներում հարկային մարմինները կարող են իրականացնել հարկային պարտավորությունների գանձում՝ սկսած նախազգուշացման փուլից մինչև հարկային պարտավորությունների կտրուկ կատարումը:
Առաջին փուլը, ինչպես նշվում է որոշման մեջ, ենթադրում է ֆիզիկական անձին, ում պարտավորությունները չեն կատարվել, գրավոր ծանուցում: Այս ծանուցումը պետք է պարունակի բոլոր անհրաժեշտ տվյալները, որպեսզի անձը կարողանա հասկանալ իր պարտավորությունների իրական չափը և առկա պայմանները: Այդ թվում կարող են լինել՝ պարտքի չափը, ժամկետները և պատժամիջոցները:
Երկրորդ փուլը նշանավորվում է անհրաժեշտության դեպքում հարկային մարմնի կողմից հարկային պարտավորությունների կատարումը ապահովելու համար պարտավորությունները պարտադիր վճարելու կամ հարկային արտոնություններ տրամադրելու հնարավորություն:
Հարկային պարտավորությունների չկատարման հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացած 332-Ա որոշման հիման վրա հարկային պարտավորությունների չկատարման հետևանքները կարող են լինել բազմակողմանի: Առաջին հերթին, հարկային մարմինները իրավասու են կիրառել վարչական կալանքներ՝ ուղղված պարտավորությունների գանձմանը: Սա նշանակում է, որ կարելի է կիրառել հարկային պարտավորությունների կատարումը ապահովող միջոցներ, ինչպիսիք են՝ գույքի բռնագրավումը:
Եվ սա հատկապես կարևոր է ֆիզիկական անձանց համար, քանի որ նրանց իրավական պատասխանատվությունը կարող է առաջացնել հետագա ֆինանսական խնդիրներ, որոնք կարող են հանգեցնել անգամ քրեական գործերի հարուցմանը՝ կախված պարտավորությունների չափից և դրանց չկատարման ժամկետից:
Երբեմն, թերացումը կարող է հանգեցնել նաև բանկային հաշիվների փակմանը կամ ֆեդերալ մակարդակում այլ նախկին արձանագրությունների բացակայության հարցերի ծագմանը, ինչը երկարաժամկետ հետևանքներ կարող է ունենալ անձի ֆինանսական կայունության վրա:
Իրավական պաշտպանության հնարավորությունները
Ֆիզիկական անձանց համար, ովքեր բախվում են հարկային պարտավորությունների գանձման հետեւանքների, ՀՀ օրենսդրությունը նախատեսում է իրավական պաշտպանության տարբեր մեխանիզմներ: Նախ, հարկ վճարողը ունի իրավունք բարձրացնել բողոք՝ ՊԵԿ վարչական որոշումների դեմ: Այսպիսով, նա կարող է դիմել ՀՀ ՊԵԿ վարչությանը՝ պահանջելով վերանայել կայացված որոշումը:
Բողոքարկման գործընթացը սկսվում է, երբ հարկ վճարողը գրում է պաշտոնական բողոք՝ նշելով իր առարկությունները, ինչպես նաև անհրաժեշտ փաստաթղթերը: Բողոքարկման դիմումը պետք է ներկայացվի այն օրինական ժամկետներում, որը օրենքով սահմանված է՝ 15 աշխատանքային օր:
Իրավական պաշտպանություն կարող է տրամադրել նաև իրավաբանական կազմակերպությունները կամ մասնագետները, ովքեր մասնագիտացած են հարկային իրավունքի ոլորտում: Նրանք կարող են օգնել հարկ վճարողներին՝ պատրաստելով համապատասխան փաստաթղթերը, ներկայացնելով նրանց շահերը դատական մարմիններում կամ վարչական մարմիններում:
Ի վերջո, հարկ վճարողները պետք է իմանան, որ իրենց իրավունքների պաշտպանության համար անհրաժեշտ է ուսումնասիրել և հասկանալ հարկային օրենսդրությունը և կարգավորումները, որպեսզի կարողանան արդյունավետորեն պաշտպանել իրենց իրավունքները: