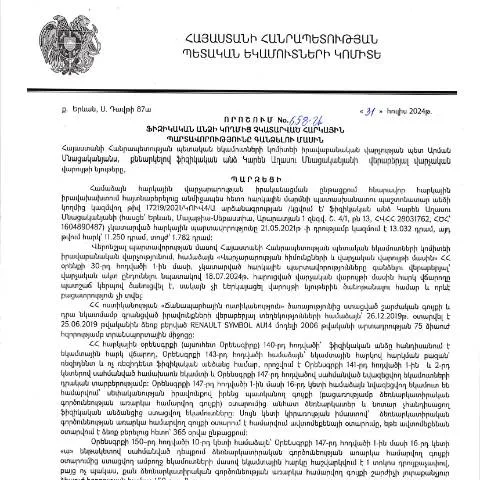
Հարկային պարտավորությունների գանձման գործընթացի կարևորությունը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 31.07.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 661-Ա որոշումը հանդիսանում է մի կարևոր քայլ, որը նպատակ ունի կարգավորել և պարզեցնել ֆիզիկական անձանց հարկային պարտավորությունների գանձման գործընթացը: Այս որոշումը վերաբերում է այն քաղաքացիներին, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, և ապահովում է իրավական հիմքեր հարկային պարտավորությունների գանձման համար:
Դիմումի շրջանակը և կիրառման տեղը
Այս որոշումն ունի լայն շրջանակ: Այն վերաբերում է բոլոր ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ: Դիմումը կարող է ներկայացվել ինչպես ֆիզիկական անձի կողմից, այնպես էլ իրավաբանական անձանց կողմից, ովքեր ներկայացնում են ֆիզիկական անձանց շահերը: Այսպիսով, որոշումը վերաբերելու է ինչպես անհատ ձեռներեցներին, այնպես էլ սովորական քաղաքացիներին:
Որոնք են հարկային պարտավորությունները
- Աշխատավարձերից բռնագանձված հարկերը
- Որոշակի տիպի մատակարարումների համար հաշվարկված հարկերը
- Այլ հարկային պարտավորություններ, որոնք չեն կատարվել ժամանակին
Որպեսզի դիմումը լինի ճիշտ և լիարժեք, ինչպե՞ս պետք է լրացնել այն
Դիմումը լրացնելու գործընթացը կարող է թվալ համընկնում է պարզ, սակայն որոշակի կետեր պահանջում են ուշադիր վերաբերմունք:
Դիմումի բաժինների մանրամասն ներկայացում
- Հասցե: Լրացրեք ձեր բնակության հասցեն ճիշտ և ամբողջությամբ, քանի որ այն հետագայում կարող է օգտագործվել գանձման գործընթացում:
- Հարկային պարտավորությունների տեսակը: Մանրամասն նշեք, թե ինչպիսի պարտավորություններ ունեք, օրինակ՝ եկամտային հարկ, ԱԱՀ և այլն:
- Պարտավորությունների գումարը: Ցանկալի է ներկայացնել նաև ֆինանսական փաստաթղթերը, որոնք ապացուցում են ձեր պարտավորությունները:
- Բեռնել անհրաժեշտ փաստաթղթերը: Համոզվեք, որ բեռնման փաստաթղթերը համապատասխանում են պահանջվող ֆորմային:
Դիմումի ներկայացման կարգը և վերջնաժամկետները
Դիմումը պետք է ներկայացնել մինչև նշված վերջնաժամկետը՝ 2024 թվականի նոյեմբերի 15-ը: Այս օրը հետո ստացվող դիմումները չեն քննարկվի:
Դիմումը ներկայացնելու եղանակները
- Ելքներով՝ անձամբ:
- Անհրաժեշտ փաստաթղթերի ուղարկումը էլեկտրոնային եղանակով՝ ՀՀ ՊԵԿ կայքում:
Հաստատման գործընթացը և դրանց անցումը
Դիմումների մշակման ընթացքում, հարկային վարչությունը ստանում է բոլոր ներկայացված փաստաթղթերը և իրականացնում է նրանց վերլուծություն: Վերահսկողությունը և ընդունումը կտևի մինչև 30 աշխատանքային օր:
Ինչպես կարող եք հետևել դիմումի ընթացքին
Դիմումի ընթացքը կարելի է հետևել ՀՀ ՊԵԿ պաշտոնական կայքում: Բոլոր քաղաքացիները պետք է ունենան իրենց անձնական շրջանակի մուտք, որտեղ կարող են տեսնել իրենց դիմումների կայունությունը:
Բացահայտման գործընթացը՝ թե ինչու է կարևոր համոզվել փաստերի կազմում
Փաստերի և փաստաթղթերի ճշգրտությունը շատ կարևոր է, քանի որ ցանկացած անճշտություն կարող է բերել դիմումների մերժման:
Փաստաթղթերի պատրաստում՝ ըստ իրավիճակի
| Իրավիճակ | Պետք ունեցող փաստաթղթեր |
|---|---|
| Աշխատավարձի հարկային պարտավորություններ | Աշխատավարձի սակագները, հարկային հաշվետվությունները |
| Այլ հարկային պարտավորություններ | Հարկային հայտարարությունների օրինակներ |
Սեղմելով դիմումները՝ բողոքարկման հնարավորությունները
Եթե դիմումը մերժվի, ապա քաղաքացիները ունեն իրավունքը բողոքարկել որոշումը: Բողոքարկումը պետք է ներկայացվի ՀՀ ՊԵԿ գլխավոր վարչությանը:
Բողոքարկման գործընթացի քայլերը
- Գրավոր բողոք ներկայացնել՝ արտահայտելով բոլոր պատճառները:
- Նշել բոլոր փաստաթղթերը, որոնք աջակցում են ձեր բողոքին:
- Կառավարության պատասխանին սպասեք:
Հարկային պարտավորությունների գանձման գործընթացի ազդեցությունը տնտեսության վրա
Այս գործընթացը ոչ միայն կարևոր է քաղաքացիների համար, այլև տնտեսության կայունության և աճի համար: Չկատարված հարկային պարտավորությունները կարող են հանգեցնել ֆինանսական չլինելու:
Պետական բյուջեն և հարկման համակարգը
Հարկային պարտավորությունների գանձումը ապահովում է պետական բյուջեի ֆինանսական կայունությունը, ինչը կարևոր է հասարակական ծառայությունների և ծրագրերի իրականացման համար:
Մեծահասակների հարկային պարտավորությունների հետագա ընթացքը
Այս որոշման միջոցով այն քաղաքացիները, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, կարող են վերստեղծել իրենց իրավական հիմքերը և ստանալ հնարավոություններ հետագա տնտեսական գործունեության:
Դատարանական գործընթացները և հարկային պարտավորությունների կատարումը
ՀՀ ՊԵԿ իրավաբանական վարչությունը կարևոր դեր է խաղում հարկային պարտավորությունների իրականացման գործընթացում, հատկապես, երբ ֆիզիկական անձինք չեն կատարում իրենց հարկային պարտավորությունները։ 661-Ա որոշումը, որը կայացվել է 31.07.2024 թ., նախատեսում է հարկային պարտավորությունների կատարումն ապահովելու մեխանիզմներ, որոնք առավելագույնս թափանցիկ են և հեշտացնում են հարկային վարչությանը իր գործառույթների իրականացման հարցում։ Դատարանական գործընթացները, որոնք կարող են ծագել հարկային պարտավորությունների կատարումից հրաժարվելու դեպքում, հիմնականում դասակարգվում են որպես վարչական իրավական գործընթացներ, որոնք իրականացվում են հարկային օրենսդրության հիման վրա։
Կախված հարկային պարտավորությունների չկատարելու պատճառներից, դատարանի որոշումները կարող են տարբեր առաջարկություններ և միջոցառումներ պարունակել՝ սկսած պարտադիր վճարումների գանձումից մինչև վարչական տույժերի կիրառումը։ Անհրաժեշտ է, որ ֆիզիկական անձիք ուշադիր ուսումնասիրեն իրենց պարտավորությունները և ժամանակին իրականացնել դրանց կատարումը, որպեսզի խուսափեն հնարավոր իրավական հետևանքներից։ Տվյալ գործընթացը ենթադրում է, որ հարկային վեճերը կարող են լուծվել ինչպես դատարաններում, այնպես էլ վարչական կարգով՝ կախված կոնկրետ իրավիճակից։
Պաշտոնական փաստաթղթերի և պահանջների ստորագրումը
Հարկային պարտավորությունները կատարելու գործընթացում կարևոր են նաև պաշտոնական փաստաթղթերը, որոնք պետք է ներկայացվեն ՀՀ ՊԵԿ-ի համապատասխան հաստատություններին։ 661-Ա որոշման շրջանակներում ֆիզիկական անձիք պարտավոր են ապահովել բոլոր անհրաժեշտ փաստաթղթերը, որոնք հաստատում են նրանց հարկային պարտավորությունների կատարումը կամ որևէ այլ փաստարկ, որը կարող է լինել օգտակար։ Դրանք կարող են ներառել, սակայն չեն սահմանափակվում՝ հարկային հայտարարագրերը, վճարների ապացույցները, ինչպես նաև ծանուցումները և հիմնավորումները, որոնք կապված են հարկային պարտավորությունների հետ։
Հարկային մարմինները կարող են պահանջել ստորագրության վավերացում, ինչի դեպքում անհրաժեշտ է տրամադրել էլեկտրոնային ստորագրություն, որը կարող է լինել իրականացված անձի նույնականացման միջոցը։ Այս գործընթացը ապահովում է՝ հարկային մարմինն ու քաղաքացիները խուսափում են կեղծիքներից և ապահովում են կողմերի իրավունքների պաշտպանությունը։ Ավելին, հարկային մարմինները կարող են կիրառել էլեկտրոնային միջավայրում փաստաթղթաշրջանառություն, ինչը բարձրացնում է գործընթացի արդյունավետությունը։
Խնդիրներ և լուծումներ՝ հարկային պարտավորությունների մեջ
Դիտարկելով 661-Ա որոշմանը հետևող ընթացակարգերն ու հնարավոր խնդիրները, տեսանելի է, որ հարկային պարտավորությունների կատարման գործընթացում կարող են ծագել մի շարք մարտահրավերներ։ Դրանք կարող են լինել ֆինանսական դժվարություններ, որին հաջորդում են իրավական հետևանքներ, ինչպիսիք են տուգանքներն ու վարչական պատասխանատվությունը։ Ֆիզիկական անձինք, ովքեր ենթարկվում են նման իրավիճակների, պետք է կարողանան դիմել համապատասխան իրավաբանական խորհրդատվություն՝ իրենց իրավունքները պաշտպանելու համար։
Միաժամանակ, հարկային մարմինները պետք է ունենան նաև համապատասխան մեխանիզմներ՝ այսպիսի խնդիրներին արձագանքելու համար։ Օրինակ, նրանք կարող են առաջարկել վճարման ժամանակավոր ծրագրեր կամ միանվագ վճարման հնարավորություն, որպեսզի քաղաքացիները կարողանան հաջողությամբ կատարել իրենց պարտավորությունները։ Այս մեթոդները նպատակ ունեն նվազեցնելու քաղաքացիների ֆինանսական բեռը և խթանել հարկային մշակույթը երկրում։