Հարկային պարտավորությունների գանձման գործընթացը
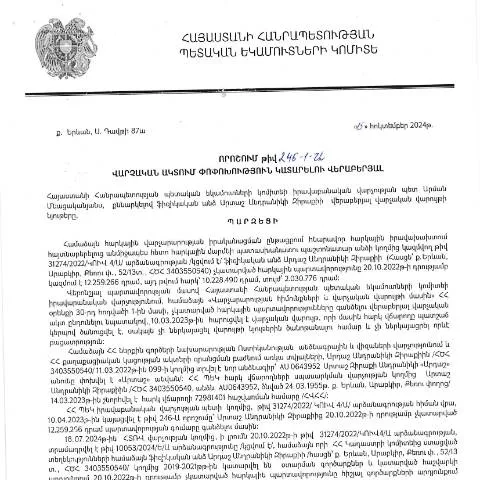
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 15.10.2024թ. կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 246-1-Ա որոշումը նախատեսում է այն գործընթացը, որի միջոցով պետական հարկային մարմինները կարող են պահանջել պարտավորությունների կատարման ապահովում:
Այս որոշումը կարևոր դեր է խաղում հարկային քաղաքականության իրականացման մեջ, քանի որ այն սահմանում է, թե ինչպես պետք է իրականացվի հարկերի հավաքումը ֆիզիկական անձանց կողմից:
Ով կարող է դիմել և երբ
Դիմումը կարող են ներկայացնել այն ֆիզիկական անձինք, որոնք ունեն հարկային պարտավորություններ, որոնք չեն կատարվել օրենքով սահմանված ժամկետներում:
- Հարկային պարտավորությունները կարող են լինել՝ եկամտային հարկ, Հայկական Հանրապետության պետական բյուջեի մուտքեր և այլն:
- Դիմումը կարող է ներկայացնել նաև իրավաբանական անձ, որը որակավորված իրավունքի հիման վրա ներկայացնում է ֆիզիկական անձի շահերը:
Կայցելություն՝ մերժման դեպքում
Եթե դիմումները հաշվի չեն առնվում, դիմողի կողմից կարող են առաջանալ բազմաթիվ հարցեր:
- Ինչու՞ է մերժվել դիմումը: Մերժման հիմնական պատճառները կարող են լինել լրացված փաստաթղթերում սխալներ կամ բացթողումներ:
- Ինչպե՞ս կարող եմ կրկին ներկայացնել դիմումը: Դիմորդները պետք է տալ լրացուցիչ փաստաթղթեր, որոնք կարող են ամբողջացնել առաջին դիմումը:
Ծանոթություն վարչական ընթացակարգերին
ՀՀ վարչական իրավունքի հիման վրա, վճարման գործընթացում տեղի ունեցող անհամապատասխանությունները կամ չլուծված հարցերը կարող են հանգեցնել վարչական վարույթի:
Այս որոշումը ենթադրում է նաև, որ հարկային մարմինները պարտավոր են պատասխանել դիմումներին օրենքով նախատեսված ժամկետներում:
Արտադրությունը պետք է լինի իսկապես թափանցիկ և թույլ տալու կարգով:
Ստորագրման և լրացման քայլեր
Դիմումը լրացնելու համար անհրաժեշտ է նախնական պատրաստվել:
- Հավաքել բոլոր անհրաժեշտ փաստաթղթերը՝ ապացուցող տեղեկություններով:
- Լրացնել դիմումի ձևը, որը կարելի է գտնել ՀՀ ՊԵԿ պաշտոնական կայքում:
- Այնուհետև, դիմումը պետք է ներկայացնել պահանջվող մարմին:
Կառավարության որոշման պատմություն և կարգավորող հիմքեր
Այս որոշման ընդունումը հաջորդեց Հայաստանի Հանրապետությունում հարկային համակարգի բարեփոխումների անհրաժեշտությանը:
Հարկային վարչությունը ընթացակարգում ներառել է օրենքով սահմանված կտրվածքները:
Մասնավորապես, վարչական կարգով սահմանափակումները և կազմակերպական ընթացակարգերը:
Կենսագրական տվյալներ
Որոշման մեջ նշվում են նաև յուրաքանչյուր դիմողի կենսագրական տվյալները, ինչը թույլ է տալիս վարչական մարմիններին ճանաչել նրանց:
| Դիմողի անվանում | ՀԾՀ | ՀՎՀՀ |
|---|---|---|
| Արտաշ Զիրաքյան | 3403550540 | 20233103 |
Հարկային պարտավորությունների բացառություններ և առանձնահատկություններ
Որոշ պարզաբանումներ են պահանջվում, եթե դիմողը ունի հատուկ իրավիճակներ:
- Արտասահմանցիներ: Եթե դիմողը հայաստանյան քաղաքացի չէ, ապա հարկային պարտավորությունները պետք է ներկայացվեն լրացուցիչ փաստաթղթերով:
- Մանրամասներ երեխաների համար: Մանկական հարկային պարտավորությունները կարող են կարգավորվել տարբեր ձևերով:
Արտաքին փաստաթղթերի ներկայացում
Եթե դիմողը բնակվում է Հայաստանի սահմաններից դուրս, ապա բոլոր փաստաթղթերը պետք է լինեն վավերացված և թարգմանված:
Ավելորդություն հավաստելու ընթացակարգ
Եթե դիմորդի դիմումը մերժվում է, ապա նա կարող է դիմել բարձրագույն մարմին:
Ուրեմն, դիմողը կարող է կարողանալ նաեւ ստանալ մանրամասն տեղեկություններ ընթացակարգի մասին:
Ավելի կարևոր է, որ դիմողը կարող է հաջորդել իր դիմումը՝ օգտագործելով անձնական հեռախոսահամար:
Ուղղորդումներ հարկային մարմիններին
Հայաստանի Հանրապետության հարկային մարմինների պաշտոնական կայքէջը պարունակում է տեղեկատվություն՝ ինչպես դիմել, ինչպես վերահսկել ընթացքը:
Դիմորդները պարտավոր են հետևել իրենց դիմումի կարգավիճակին:
Այս գործընթացում անհրաժեշտ է կատարել առաջադրանքները՝ հարկային մարմինների կողմից:
Այսպիսով, «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 246-1-Ա որոշումը ստանում է պարզեցված նոր ձևաչափ, որն օգնում է արդյունավետորեն լուծել հարկային պարտավորությունների խնդիրները:
Դիտարկումներ և վերլուծություն «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման վերաբերյալ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.10.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 246-1-Ա որոշումը կարևոր քայլ է հարկային համակարգին վերաբերող հարցերում: Այս որոշումը նպատակ ունի կարգավորել այն դեպքերը, երբ ֆիզիկական անձինք չեն կատարել իրենց հարկային պարտավորությունները, ինչի արդյունքում պետությունը կարող է միջոցներ ձեռնարկել հարկերի գանձման գործընթացը բարելավելու նպատակով:
Ավելի քան 15.000 ֆիզիկական անձանց համար, ովքեր չեն վճարել իրենց հարկերը, այս quyếtումը ստեղծում է համակարգ, որով հարկային պարտավորությունները կարող են համակարգված և օրինական կարգով հավաքվել: Մասնավորապես, որոշումը սահմանում է պարտադիր քայլեր՝ հարկային պարտավորությունների կատարումը վերահսկելու և խախտումների դեպքում վարչական պատասխանատվության ենթարկելու վերաբերյալ:
Պետական մարմինների համագործակցություն
Հարկային պարտավորությունների հավաքման գործընթացը չի կարող տեղի ունենալ միայն ՊԵԿ-ի ուժերով: Այսօր, կարևոր է պետական մարմինների միջեւ արդյունավետ համագործակցությունը, որը կարող է ապահովել տվյալների արագ և ճշգրիտ փոխանակում: Օրինակ, ՀՀ ոստիկանությունը, սոցիալական ապահովության ծառայությունը և այլ մարմիններ կարող են Զարգացնել ինտեգրված համակարգեր, որոնք թույլ կտան նրանց միասին աշխատել հարկային պարտավորությունները հավաքելու գործում:
Այս համագործակցությունը կարող է ներառել նաև ավտոմատացված համակարգերի մշակումը, որտեղ ֆիզիկական անձանց և ընկերությունների հակասական տեղեկությունները համեմատվում են, ինչը կօգնի հայտնաբերել հարկային խախտումները առավել արագ և արդյունավետ:
Հարկային պարտավորությունների կատարումը և քաղաքացիների իրավունքները
Այս որոշման կիրառման շրջանակում, կարևոր է նշել նաև, որ քաղաքացիների իրավունքները նույնպես պետք է պաշտպանված լինեն: Նրանք ունեն իրավունքը ստանալ տեղեկություններ իրենց հարկային պարտավորությունների, դրանց գումարների և ժամկետների վերաբերյալ, ինչպես նաև պետք է կարողանան վիճարկել օրենքի խախտումները:
Հարկային մարմինները պարտավոր են ապահովել, որ յուրաքանչյուր ֆիզիկական անձ ունի հնարավորություն ներկայացնելու իր դիրքորոշումներն ու ապացույցները, որոնք կարող են ազդել հարկային պարտավորությունների գանձման գործընթացի վրա: Հայտարարությունների և դիմումների դեղեր, ինչպիսիք են «dimum» կամ «dzev», պետք է մատչելի լինեն՝ ներառելով նաև էլեկտրոնային ձևեր, որոնք նախատեսված են քաղաքացիների կողմից կատարելիք դիմումների համար: