Հարկային պարտավորությունների գանձման գործընթացի նշանակությունը
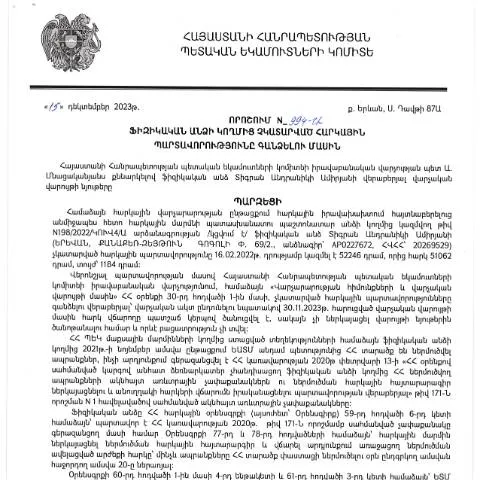
Հայաստանի Հանրապետությունում հարկային պարտավորությունները կատարվելու համար անհրաժեշտ են մի շարք պաշտոնական փաստաթղթեր, որոնց օգտագործումը նախատեսված է օրենքով: Այդ փաստաթղթերից մեկը հանդիսանում է ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.12.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 994-Ա որոշումը. Այս որոշման շրջանակներում կիրառվող հայտը հանդիսանում է կարևոր գործընթացի բաղադրիչ, որը նպատակ ունի կարգավորել հարկային պարտականությունների կատարումը:
Ովքեր են պատասխանատու՝ հայտի լրացման համար
Հայտը լրացնում են այն ֆիզիկական անձինք, որոնք չեն կատարել իրենց հարկային պարտավորությունները Հայաստանի Հանրապետությունում: Այս անձիք կարող են լինել անկախ աշխատողներ, անհատ ձեռներեցներ կամ այլ իրավաբանական անձանց շահառուներ, ովքեր պարտավոր են ներկայացնել իրենց հարկային հաշվետվությունները:
Երեխաների և բնական անձանց պատասխանատվությունը
- Եթե Դուք սեփական բիզնես ունեք, ապա հարկային պարտավորությունները կատարվում են կազմակերպության անունից:
- Չհասնող անձանց դեպքում, ծնողները կամ խնամակալները պետք է ներկայացնեն հայտը:
Դիմումի լրացման ընթացակարգը
Հայտի ճիշտ լրացումը շատ կարևոր է, քանի որ մեկ սխալ կամ բաց թողած տեղեկություն կարող է խնդրի առաջացման պատճառ դառնալ: Դիմումը պետք է լրացվի հետևյալ քայլերով:
- Դիմումը կարելի է ներբեռնել ՀՀ ՊԵԿ պաշտոնական կայքից:
- Լրացնել հայտը՝ համապատասխան տեղեկություններով, այդ թվում՝ անձնագրային տվյալներ, հարկային գաղտնական համար և պարտավորությունների մանրամասնություն:
- Հաստատել գիտելիքները և ստորագրել հայտը:
Ինչպե՞ս և որտեղ ներկայացնել հայտը
Հայտն անհրաժեշտ է ներկայացնել համապատասխան պետական մարմին: Այս գործընթացը կարող է իրականացվել ինչպես առցանց, այնպես էլ մարմնավոր եղանակով:
Առցանց ներկայացման եղանակը
Հայաստանի Հանրապետությունում պետական ծառայությունների առցանց համակարգը թույլ է տալիս քաղաքացիներին ներկայացնել իրենց հայտերը ավելի արդյունավետ:
- Վերցնել պետական ծառայությունների մեկնախաղում (e-services)՝ Ձեր անձնագրի և էլեկտրոնային ստորագրության միջոցով:
- Ներբեռնել պահանջվող փաստաթղթերը և լրացված հայտը:
Մարմնավոր ներկայացման եղանակը
Եթե առցանց ներկայացումը անհնար է, Դուք կարող եք դիմել հարկային մարմին:
- Դիմել Ձեր բնակության վայրի հարկային մարմին:
- Մշակել անհրաժեշտ փաստաթղթերը և ներկայացնել դրանք անձամբ:
Արդյունքների սպասումը
Հայտն ներկայացնելուց հետո, հարկային մարմինը ծանոթանում է դրա բովանդակությանը և որոշում է, թե արդյոք հարկային պարտավորությունները կատարվել են:
- Սովորաբար, պատասխանները տրամադրվում են սահմանված ժամկետներում, սակայն կարող է լինել նաև երկար սպասման ժամանակ:
- Եթե հայտը ստացվել է և հաստատվել, ապա հարկային պարտավորությունները կհամարվեն կատարված:
Հայտի մերժման դեպքում իրականացվող գործողությունները
Եթե Ձեր հայտը մերժվել է, ապա կարևոր է իմանալ, թե ինչ քայլեր կարելի է ձեռնարկել:
- Դիմել հարկային մարմինին՝ պարզաբանումների համար:
- Հայտնել մերժման պատճառները:
- Արտահայտել ձեր մտքերը և փորձել նորից ներկայացնել համապատասխան հայտ:
Հետադարձ կապի ուղիները
Դիմելուց հետո, կարևոր է պահպանել կապը հարկային մարմնի հետ՝ հարցերի կամ կարողած խնդիրների դեպքում:
- Հեռախոսային կապ: Հարկային մարմինները տրամադրում են հաճախակի հարցերի համար հատուկ հեռախոսահամարներ:
- Էլեկտրոնային փոստ: Կարելի է նաև հարցեր ուղարկել նրանց էլեկտրոնային փոստով՝ ստանալով գրավոր պատասխան:
Փաստաթղթերի պատրաստման խորհուրդներ
Պետք է նաև նշել, որ հարկային պարտավորությունների վերաբերյալ հայտի լրացման գործընթացն ավելի հեշտ կլինի, եթե նախապես պատրաստեք բոլոր անհրաժեշտ փաստաթղթերը:
- Հայտնագրված անձի անձնագիր:
- Հարկային հաշվետվությունները:
- Մյուս անհրաժեշտ փաստաթղթերը, որոնք հաստատում են հարկային պարտավորությունների կատարման փաստը:
Ավելի լայն գործընթացների շրջանակում
Այս նշված հայտն ու դրա գործընթացը՝ հարկային պարտավորությունների կատարումը, պարունակում են ավելի լայն վարչական գործընթացներ:
- Հարկային հաշվետվությունների ներկայացումը: Յուրաքանչյուր ֆիզիկական անձ պարտավոր է ներկայացնել հարկային հաշվետվություններ:
- Հարկային պարտավորությունների վերահսկողություն: Պետությունը վերահսկում է հարկային պարտավորությունների կատարման գործընթացը:
ՊԵԿ-ի իրավաբանական վարչության գործողությունների ընթացակարգը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, ներկայացնում է մի շարք կարևորություններ և ընթացակարգեր, որոնք պայմանավորված են Հայաստանի Հանրապետության հարկային օրենսդրությամբ:
Այս գործընթացի շրջանակներում, երկրի հարկային մարմինները պարտավոր են կատարել համապատասխան ուսումնասիրություններ և հավաքել անհրաժեշտ փաստեր, որպեսզի կարողանան հիմնավորել հարկային պարտավորությունների գոյությունն ու դրանց պահանջարկը: Օրինակ, որոշման մեջ նշված է, որ ֆիզիկական անձը պետք է բերի ապացույցներ այն մասին, որ իր պարտավորությունները չեն կատարվել, ինչը կարող է ներառել հաշվետվություններ, կայացած գործարքների արձանագրություններ, ինչպես նաև այլ փաստաթղթեր:
Որպեսզի գործընթացը հավաստի և արդյունավետ լինի, հարկավոր է ապահովել փաստաթղթերի պատշաճ ներկայացումը և ապահովել, որ դրանք ուղարկվեն համապատասխան կազմակերպություններին: Այս գործում կարևորագույնը հանդիսանում է էլեկտրոնային ստորագրությունների կիրառությունը, քանի որ դրանք վավերացնում են փաստաթղթերի իրավաբանական ուժը:
Հարկային պարտավորությունների գանձման կասեցման հնարավորությունները
ՀՀ օրենսդրությունն առաջարկում է որոշակի մեխանիզմներ, որոնք հնարավորություն են տալիս ֆիզիկական անձանց դիմել հարկային պարտավորությունների գանձման կասեցման նպատակով: Դա կարող է իրականացվել խորհրդատվական ծառայությունների միջոցով, ինչպես նաև՝ հարկային մարմինների հետ կատարվող բանակցությունների արդյունքում:
Երբ հարկային պարտավորությունները կասկածի տակ են դրվում կամ եթե անձը համոզված է, որ պարտավորությունները սխալ են գնահատվել, նա իրավունք ունի դիմելու համապատասխան հիմնավորմամբ: Բացի այդ, հարկ վճարողը կարող է ներկայացնել ապացույցներ, որոնք վկայում են, որ հարկային պարտավորությունները չեն կարող կատարվել տնտեսավարողի առողջական կամ ֆինանսական վիճակի պատճառով:
Այսպիսի իրավիճակներում, հարկային մարմինները կարող են suspend (կասեցնելու) գործընթացը մինչև վերջնական որոշում կայացնելը: Հարկ վճարողը պետք է ունենա առավելագույնս մեկ ամսվա ժամկետ՝ ներկայացնելու իր փաստարկները:
Խորհրդատվական ծառայություններ և իրավական աջակցություն
Ֆիզիկական անձինք, ովքեր բախվում են հարկային պարտավորությունների գանձման գործընթացին, կարող են օգտվել իրավական աջակցության տարբեր ձևերից: Այս ծառայությունները կարող են ներառել մասնագիտացված փաստաբանների խորհրդատվություն, ինչպես նաև հարկային խորհրդատուների օգնություն:
Հայաստանի Հանրապետությունում գործում են մի շարք իրավաբանական կազմակերպություններ, որոնք առաջարկում են հարկային իրավունքի ոլորտում ծառայություններ: Նրանք օգնություն կարող են ցուցաբերել հարցերի լուծման գործընթացում, փաստաթղթերի կազմման և ներկայացման, ինչպես նաև հարկային մարմինների հետ բանակցությունների ընթացքում:
Բացի այդ, հարկ վճարողները կարող են օգտվել նաև ՊԵԿ-ի կողմից տրամադրվող խորհրդատվական ծառայություններից, որոնք ներառում են բացատրական աշխատանքներ կամ հստակեցնող տեղեկատվություն, ինչն անհրաժեշտ կարող է լինել հարկային պարտավորությունների կատարումը հեշտացնելու համար: