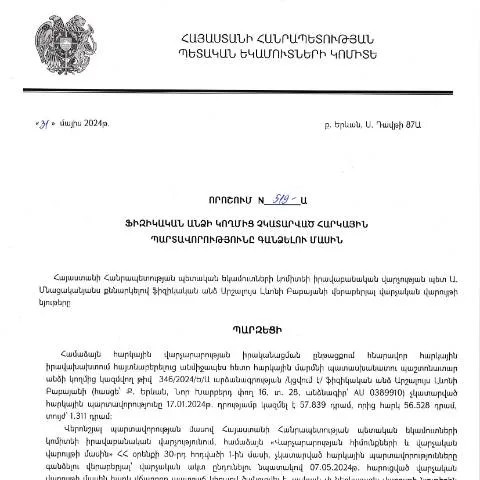
Ավելի քան հարկային պարտավորություն. ՀՀ ՊԵԿ իրավաբանական վարչության 519-Ա որոշումը
2024 թվականի մայիսի 31-ին ՀՀ ՊԵԿ-ի իրավաբանական վարչությունը հաստատեց կարևոր որոշում՝ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» (519-Ա), որը հրապարակվեց 2024 թվականի հունիսի 24-ին:
Որպեսզի պատկերացնենք իրավիճակը
Հայաստանում հարկային պարտավորությունները մատակարարելու գործընթացը կարևորագույն տարր է տպագրության և պետական ֆինանսների համակարգում: Երբ ֆիզիկական անձի կողմից հարկային պարտավորությունները չկատարվում են, պետությունն իրականացնում է համապատասխան միջոցներ, որպեսզի ապահովի հարկերի գանձումը:
Մասնակցող կողմերը
- Ֆիզիկական անձ: Դիտարկվող որոշմանը ենթակա անձը, որը չի կատարել հարկային պարտավորություններ:
- ՀՀ ՊԵԿ: Հարկային ծառայության մարմինը, որը պատասխանատու է հարկերի գանձման գործընթացի իրականացման համար:
- Իրավաբանական վարչություն: Ունի իրավասությունը իրականացնել հարկային պարտավորությունների գանձման գործընթացը:
Անհրաժեշտ քայլեր որոշման գործառույթին
Այս որոշման նպատակն է կարգավորել այն ընթացակարգերը, որոնք վերաբերում են ֆիզիկական անձանց կողմից հարկերի գանձմանը: Այն բխում է հարկային օրենսդրության շրջանակներում:
Օրենսդրական հիմքը
ՀՀ հարկային օրենսդրությունը, ինչպես նաև վարչական ընթացակարգերի օրենքը (HO-139-N), հանդիսանում են ակունքները, որոնց հիման վրա ընդունվում են նման որոշումներ: Օրենքը նախատեսում է, որ հարկային պարտավորությունները պարտադիր են՝ անկախ այն բանից, թե որքան դժվար է իրավիճակը:
Դեպք, երբ հարկային պարտավորությունները չեն կատարվում
Եթե ֆիզիկական անձը չի կատարում հարկային պարտավորությունները, նա կարող է հայտնվել իրավաբանական պատասխանատվության, որը կարող է նշանակել ֆինանսական տուգանքներ կամ այլ միջոցներ:
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել
- Ֆինանսական տուգանքներ: Պետությունը կարող է կիրառել վարչական փորձաքննություններ:
- Ժողովրդական համալիր միջոցներ: Իրավաբանական վարչությունը կարող է նախաձեռնել հարկերի գանձման գործընթաց:
- Կառավարական գործողություններ: Պետական մարմինները կարող են դիմել իրանց իրավունքների պաշտպանության համար:
Նախագծման գործընթացը
Այս որոշումը ներառում է մի շարք քայլեր, որոնք պետք է իրականացվեն՝ սկսած պարտավորությունների օգտագործումից մինչև դրանց կատարում:
Գործողությունների հերթականությունը
- Տեղեկացման բաժին՝ 519-Ա որոշման մասին:
- Հարկային պարտավորությունների մասին տեղեկությունների հավաքագրում:
- Նամակի ուղարկում՝ պարտավորությունների չկատարման պատճառներով:
- Պետական մարմինների հետ համագործակցություն:
- Պատասխանատվության տեսակները՝ ըստ իրավաբանական կամ վարչական կարգի:
Անհրաժեշտ փաստաթղթեր և լրացման գործընթաց
Հարկային պարտավորությունների գանձման գործընթացը պահանջում է, որ ֆիզիկական անձը ներկայացնի մի շարք փաստաթղթեր և տեղեկություններ, որոնք կօգնեն հաստատել պարտավորությունների առկայությունը կամ բացակայությունը:
Պետության պահանջները
- Հարկային հայտեր: Դիմում, որում նշվում են չկատարված պարտավորությունները:
- Այս փաստաթուղթը պետք է լինի էլեկտրոնային ձևաչափով: Հայտը պետք է ուղարկվի միջոցով պետական համակարգերի:
- Ելքի հաշվետվություն: Հարկային պարտավորությունների կատարումը հաստատելու համար:
Հարկային պարտավորությունների վերահսկման ընթացակարգը
Հարկային պարտավորությունների վերահսկումն իրականացվում է ՀՀ ՊԵԿ-ի կողմից՝ կարգավորելով պարտավորությունները և դրանց կատարումը:
Պարտավորությունների վերահսկման փուլերը
| Քայլ | Նկարագրություն |
|---|---|
| 1 | Բաժնի շրջանակների հաստատում |
| 2 | Հարկային վճարումների մուտքերի ստուգում |
| 3 | Աջակցություն հարկային ֆիզիկական անձանց |
| 4 | Վաղվա պարտավորությունների կատարումը |
Կարդալով պետական որոշումը
Որոշման ընդունման ժամանակ կողմերը պետք է յուրաքանչյուր ժամանակ հետևեն, որպեսզի ստանան համապատասխան տեղեկություններ՝ հարկային պարտավորությունների մասին:
Խորհուրդներ
- Հետևել գրանցումների: Ֆիզիկական անձը պետք է ստուգի իր հարկային պարտավորությունները:
- Ներկայացնել անհրաժեշտ փաստաթղթերը: Այդ գրանցումների համար կարող են պահանջվել ավելորդ փաստաթղթեր:
- Էլեկտրոնային օժանդակություն: Տրամադրել տեղեկատվական համակարգերի միջոցով:
Հարկային պարտավորությունների հետևանքները
Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել տարբեր հետևանքների, որոնք կարող են ազդել ֆիզիկական անձի ֆինանսական վիճակի վրա:
Դեպքերի տարբերակները
- Չափազանց մեծ տուգանքներ: Չկատարված պարտավորությունների տեսակները կարող են հանգեցնել մեծ ֆինանսական կորուստների:
- Կառավարման ծախսեր: Պետական մարմինները կարող են դիմել դատարան:
- Նոր պարտավորություններ: Ֆիզիկական անձը կարող է պարտադրվել հանդես գալ նոր պարտավորություններով:
Պետական մարմինների աջակցությունը
Ֆիզիկական անձի համար հարկային պարտավորությունների կատարումը կարևորագույն հարց է, որի լուծման համար կարող են աջակցել պետական մարմինները:
Հաճախակի շփվող պետական մարմինները
- ՀՀ ՊԵԿ: Պետական հարկային ծառայություն:
- Իրավաբանական վարչություն: Մարմին, որը լուծում է իրավաբանական հարցերը:
- Առաջիկա պաշտոնատար անձիք: Պետական մարմինների կողմից նշանակված պաշտոնյաներ:
Սփառն ու հարգանքը
Ֆիզիկական անձը, որը վտանգում է հարկային պարտավորությունները, պետք է անդրադառնա իր ընտրության հետևանքներին և ջանանա լուծել հարցերը:
Այսօր, հարկային պարտավորությունները հանդիսանում են պետության բարեփոխումների հիմքը, և յուրաքանչյուր մեկին պետք է համակողմանիորեն անդրադառնալ:
Որոշման պայմանները և պահանջները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 519-Ա որոշումը վերաբերում է այն ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Որոշման մեջ նշված են պայմանները, որոնց հիման վրա կարող են զրկել ֆիզիկական անձանց հարկային արտոնություններից։ Օրինակ, եթե հարկատուն չի ներկայացրել հարկային հաշվետվությունները կամ չի կատարել հարկային վճարումները սահմանված ժամկետներում, ապա կարող է առաջանալ հարկային պարտավորություններ։ Ի դեպ, նման դեպքերում հարկային մարմինները կարող են կիրառել վարչական պատժեր, որոնք կարող են ընդգրկել լրացուցիչ տույժեր կամ տույժերի կիրառման գործընթացներ։
Ակտի իրավական հետևանքները
Որոշումն ունի իրավական հետևանքներ, որոնք կարող են ազդել ոչ միայն հարկատուի ֆինանսական վիճակի վրա, այլ նաև նրա իրավական կարգավիճակի վրա։ Օրինակ, նման որոշումն կարող է հանգեցնել հարկային պարտավորությունների ավելացման, ինչի արդյունքում հարկատուն կարող է հայտնվել պարտքի մեջ, որը կպահանջի ավելի մեծ միջոցներ վճարելու։ Այդ դեպքում հնարավոր է նաև դատարանի դիմում, ինչը կարող է երկարացնել գործընթացը։ Ավելին, հարկային պարտավորությունների չկատարման առաջացման դեպքում հարկատուն կարող է զրկվել նաև պետական աջակցությունից, ինչը կարող է խոչընդոտել նրա տնտեսական գործունեությանը։
Հարկային պարտավորությունների կատարման մեթոդներ
Հարկային պարտավորությունների կատարումը կարող է իրականացվել բազմաթիվ տարբեր ձևերով՝ կախված հարկատուի ֆինանսական վիճակից և այլ հանգամանքներից։ Փոխադարձ հասկացության հիման վրա, հարկային մարմինները կարող են առաջարկել վճարման մարող տարբերակներ, որոնք թույլ կտան հարկատուին աստիճանաբար կատարել պարտավորությունները։ Այս մեթոդները կարող են ներառել միանվագ վճարման իրականացումը, ինչպես նաև երկարաժամկետ վճարման պլանների ստեղծումը։ Այդ դեպքում հարկատուն պետք է ներկայացնի իր ֆինանսական վիճակի մասին տեղեկություններ, որոնք կտան հնարավորություն՝ գնահատելու պարտավորությունների կատարման իրավաչափությունը։