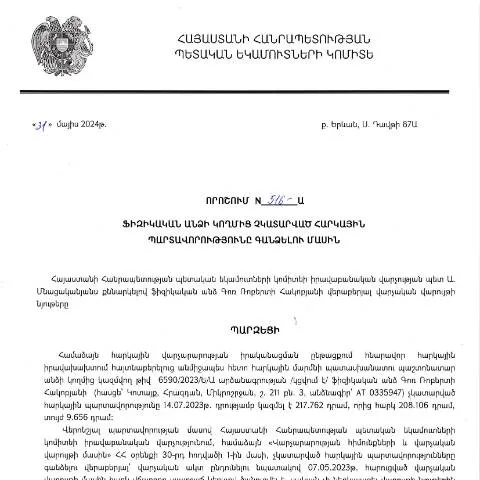
Փաստաթղթի նշանակությունը և իրավաբանական հիմքը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 31.05.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 516-Ա որոշումը պարունակում է կարևոր իրավական հիմքեր, որոնց նպատակն է կարգավորել ֆիզիկական անձանց կողմից հարկային պարտավորությունների կատարման գործընթացը։ Այս փաստաթղթով սահմանվում են ոչ միայն պարտավորությունները, այլ նաև դրանք չկատարելու հետևանքները, ինչի արդյունքում կարող են առաջանալ ֆինանսական դժվարություններ:
Ո ում է վերաբերում այս որոշումը
Այս որոշումը առնչվում է բոլոր ֆիզիկական անձանց, ովքեր ունեն հարկային պարտավորություններ, բայց չկատարել են դրանք։ Դրանով իսկ որոշումը նպատակ ունի ապահովել հարկերի հավաքագրումը պետական բյուջե։ Այն դեպքում, երբ ֆիզիկական անձը չի կատարել հարկային պարտավորությունները, հարկային մարմինները իրավունք ունեն դիմելու տվյալ որոշմանը՝ հարկային պարտավորությունները կատարելու պահանջով:
Ինչպես լրացնել փաստաթղթը՝ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին»
Այս փաստաթուղթը լրացնելիս կարևոր է մանրամասն ու ճիշտ մուտքագրել բոլոր տվյալները։ Նշված է, որ անհրաժեշտ է ներառել հետևյալ տեղեկատվությունը.
- Անուն, ազգանուն, իսկակամ՝ մասայական թիվ - տրամադրեք բոլոր անձնական տվյալները
- Հարկային պարտավորության տեսակ և չափը - նշեք, թե որ հարկային պարտավորություններն են չկատարվել
- Հարկային մարմնի տվյալներ - նշեք հարկային մարմնի անունը, որտեղ դուք հարկեր եք վճարում
- Պատճառ՝ հարկային պարտավորությունը չկատարելու - կարիք է մատնանշել պատճառները, ինչի պատճառով ձեր պարտավորությունները չեն կատարվել
Ընթեռնելի փաստաթղթի ներկայացման ընթացակարգը
Մեր օրերում փաստաթղթերի ներկայացումը հաճախ իրականացվում է էլեկտրոնային ձևով։ Այս որոշման դեպքում, ֆիզիկական անձը կարող է ներկայացնել անձնական թվային ստորագրությամբ փաստաթուղթ՝ ուղարկելով այն համապատասխան հարկային մարմնին։ Դրա համար անհրաժեշտ է:
- Գրանցվել «ՀՀ ՊԵԿ» էլեկտրոնային ծառայություններում:
- Լրացնել պահանջվող տվյալները համակարգում:
- Առաջարկվող փաստաթղթերը ներկայացնել ուղարկելով համակարգի միջոցով:
Փաստաթղթի ստացման և հետագա քայլերի ընթացակարգ
Փաստաթուղթը ներկայացնելուց հետո հարկային մարմինը ստանում է այն և սկսում է համապարփակ ուսումնասիրություն։ Այս ընթացքում կարող են պահանջվել լրացուցիչ փաստաթղթեր կամ տեղեկատվություն:
Եթե պահանջված տեղեկությունները չեն տրամադրվում, հնարավոր է, որ հարկային մարմինը դիմի դատարան՝ պարտավորությունները կատարելու պահանջով։ Այդ դեպքում անհրաժեշտ է բողոքարկման գործընթաց սկսել, որպեսզի պաշտպանեք ձեր իրավունքները:
Հարկային պարտավորությունների կատարման հետևանքները
Եթե ֆիզիկական անձը չի կատարում հարկային պարտավորությունները, ապա նրան սպասում են հետևյալ հնարավոր հետևանքները:
- Ավելի բարձր տուգանքներ - չկատարված պարտավորությունների համար կարող են կիրառվել նկատողություններ կամ տուգանքներ:
- Հարկային պարտավորությունների դադարեցում - եթե պարտավորությունները չեն կատարվում երկար ժամանակ, կարող են կիրառվել այլ ֆինանսական միջոցներ:
Փաստաթղթի տարբերությունները հարակից փաստաթղթերից
Այս որոշումը տարբերվում է այլ նմանատիպ փաստաթղթերից, ի սկզբանե այն կենտրոնանում է հենց ֆիզիկական անձանց հարկային պարտավորությունների վրա։ Կան նաև այլ փաստաթղթեր, որոնք վերաբերում են իրավաբանական անձանց կամ տարբեր հարկային կարգավորման ձևերին:
Դրանից բացի, որոշման մեջ կոնկրետացվում են հետևանքները, որոնք կկիրառվեն պարտքեր չկատարելու դեպքում, ինչն անմիջապես ազդեցություն կունենա ֆիզիկական անձի ֆինանսական վիճակի վրա:
Ֆինանսական խորհրդատվություն և աջակցություն
Ֆիզիկական անձինք, ովքեր դժվարություններ ունեն հարկային պարտավորությունների կատարելու հարցում, կարող են դիմել ֆինանսական խորհրդատվություն ստանալու համար:
Կայքերը, որոնք տրամադրում են հարկային և ֆինանսական ծառայություններ, կարող են օգնել ստանալ անհրաժեշտ տեղեկատվություն, ինչպես նաև աջակցել փաստաթղթերի ձևակերպման հարցում:
Փաստաթղթի կառավարման ժամկետները և նորմերը
Հարկային պարտավորությունների կատարման գործընթացը կարգավորվում է ՀՀ ՊԵԿ կողմից, և այդ առումով բոլոր ժամկետները պետք է պահպանվեն:
Հարկային մարմինները պարտավորված են տրամադրել որոշակի ժամկետներ՝ որոնք ներառում են դիմումների քննարկման ժամանակը, պատասխանները ստանալու ժամկետները, ինչպես նաև հարկային պարտավորությունների կատարման վերջնաժամկետները:
Հարկային պարտավորությունների որոշումների առկայությունը Հայաստանի Հանրապետությունում
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կազմված որոշումները, ինչպիսին է 31.05.2024 թվով «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 516-Ա որոշումը, ունեն կարեւոր դեր հարկային համակարգում։ Այս որոշումները վերաբերում են այն դեպքերին, երբ ֆիզիկական անձանց հարկային պարտավորությունները չեն կատարվում ժամկետներում։ Որոշման մեջ մանրամասնորեն նշված են այն ընթացակարգերը, որոնց միջոցով հարկային մարմինը կարող է ձեռնարկել միջոցներ հարկերի գանձման համար։ Սա կարևոր միջոցառում է, որը նպաստում է պետական բյուջեի համալրմանը և հարկային պարտավորությունների կատարումը ապահովող մեխանիզմների ամրապնդմանը։
Դիտարկելով 516-Ա որոշման պարունակությունն, կարելի է տեսնել, որ այն հիմնականում նախատեսում է դասակարգել դեպքերը, ըստ որոնց հարկ վճարողը կարող է հայտնվել հարկային պարտավորությունների կատարման խախտման մեջ։ Առաջին հերթին, հարկային մարմինը պետք է ներկայացնի տեղեկություններ այդ հարկերից, որոնք չեն վճարվել, և սահմանել ժամկետներ, որոնց ընթացքում հարկ վճարողը պետք է կատարի վճարումները: Ավելին, որոշումը նախատեսում է պատվարային միջոցներ, որոնք կարող են կիրառվել, եթե հարկ վճարողը չկատարի պարտավորությունները՝ ներառյալ տուգանքներ և տոկոսներ:
Հարկային պարտավորությունների կատարումը և իրավական հետևանքները
Հարկային պարտավորությունների ժամանակին կատարումը ունի ուղիղ ազդեցություն ոչ միայն պետության ֆինանսական կայունության, այլև ֆիզիկական անձի սեփական իրավունքների վրա։ ՀՀ օրենսդրությունը նախատեսում է, որ հարկ վճարողները պարտավոր են ժամանակին վճարել իրենց հարկերը, իսկ դրանց չկատարումը կարող է հանգեցնել իրավական հետևանքների։ 516-Ա որոշման միջոցով հարկ վճարողը կարող է հայտնվել բարդ իրավիճակներում, ինչը կարող է ազդել նրա ֆինանսական վիճակի վրա։
Քաղաքացիները պետք է գիտակցեն, որ հարկային պարտավորությունների չկատարման դեպքում, ՀՀ ՊԵԿ-ն ունի իրավասություն ձեռնարկել հարկային պարտավորությունների գանձման միջոցներ։ Դա կարող է ներառել մեքենաների և գույքի բռնագրավումը, ինչպես նաև գնային ստուգումներ։ Այդ պատճառով հարկ վճարողները պետք է ունենան ֆինանսական հաշվետվություններ և պատրաստ լինեն ներկայացնել բոլոր անհրաժեշտ փաստաթղթերն ժամանակին։
Հարկային պարտավորությունների վճարման ընթացակարգը
ՀՀ ՊԵԿ-ի կողմից կայացված որոշումները, այդ թվում 516-Ա որոշումը, հանդիսանում են վարչական գործընթաց՝ նախատեսված հարկային պարտավորությունների կատարման համար։ Այս գործընթացը սկսվում է հարկ վճարողի կողմից հարկային հայտարարագրերի ներկայացմամբ, որտեղ գրություն է արվում հարկերի հաշվարկների մասին։ Հարկ վճարողները կարող են օգտվել էլեկտրոնային ծառայություններից, ինչպիսիք են e-services համակարգը, որը հնարավորություն է տալիս արագ և արդյունավետ կերպով իրականացնելու հարկային պարտավորությունները: Սա հատկապես կարևոր է ժամանակի և ռեսուրսների խնայողության տեսանկյունից։
Հարկ վճարողները պետք է վստահ լինեն, որ իրենց ներկայացրած տվյալները ճիշտ են, որպեսզի կարողանան խուսափել հնարավոր դժվարություններից։ Եթե հարկ վճարողը չի կարողանում վճարել հարկերը, ապա նա կարող է դիմել ՀՀ ՊԵԿ-ին հատուկ հայտով՝ խնդրելով մասնակի կամ ամբողջական արտոնություն, ինչը թույլ կտա ներդնել ավելի կանխատեսելի վճարման պլան։ Այս հարցում հարկ վճարողները պետք է լինեն խիստ պատասխանատու, քանի որ իրենց իրավական իրավիճակները կարող են փոխվել՝ կախված ներկայացված փաստաթղթերից և վճարումների կատարման ժամանակահատվածներից։