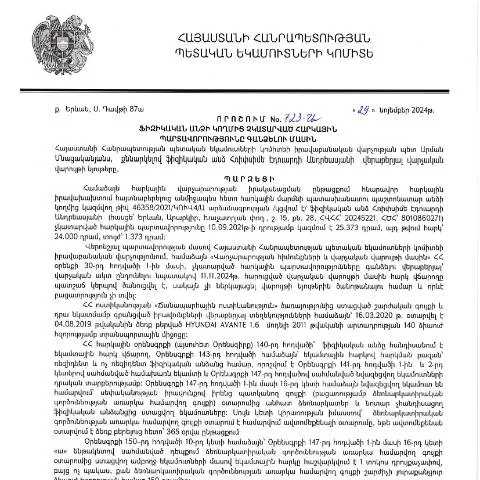
Իրավունքներ և պարտականություններ՝ հարկային պարտավորությունների մասին
ՀՀ ՊԵԿ իրավաբանական վարչության ղեկավարի կողմից կայացված 29.11.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 723-Ա որոշումը կարևոր քայլ է պարտավորությունների կատարման վերահսկման համար: Այս որոշումը վերաբերում է ընկերությունների և ֆիզիկական անձանց՝ հարկային պարտավորությունները չկատարելու հետևանքներին:
Հարկային պարտավորությունները չեն կարող մնալ անպատասխան, ուստի յուրաքանչյուր քաղաքացի պետք է տեղյակ լինի, որ դրանց չկատարման դեպքում կարող են առաջանալ իրավական հետևանքներ, որոնք ներառում են տուգանքներ և նյութական պատասխանատվություն:
Որտեղից է սկսվում գործընթացը
Պատասխանատվության գործընթացը սկսվում է այն պահին, երբ հարկային մարմինները հայտնաբերում են, որ ֆիզիկական անձը կամ կազմակերպությունը չի կատարել իրենց հարկային պարտավորությունները: Այսպիսով, հարկային իրավախախտումը ախտորոշվում է հարկային ուսումնասիրությունների կամ այլ մեթոդների միջոցով:
Եթե հարկային մարմինները հաստատում են հարկային պարտավորության առկայությունը, նրանք կարող են սկսել գանձման գործընթացը:
Հարկային պարտավորությունները՝ մշակման և գրանցման գործընթացը
Նախկինում հարկային պարտավորությունները գրանցվում էին ստանդարտ ձեւերով, բայց այժմ, համաձայն ՀՀ վարչական ընթացակարգերի օրենսգրքի, գործընթացը մեկնարկում է էլեկտրոնային ձևակերպմամբ:
- Էլեկտրոնային գրանցում: Յուրաքանչյուր անհատի կամ կազմակերպության հարկային հաշվետվությունները ներկայացվում են էլեկտրոնային կերպով:
- Հարկային թիվ: Յուրաքանչյուր հարկատու ունի անհատական հարկային թիվ, որը պետք է ներառվի բոլոր փաստաթղթերում:
- Ժամկետներ: Հարկային պարտավորությունների կատարումը պետք է իրականացվի սահմանված ժամկետներում:
Ինչու է անհրաժեշտ ճիշտ լրացնել տվյալները
Այս փաստաթղթի լրացման ժամանակ առանձնահատուկ կարևորություն ունի տվյալների ճշգրտությունը: Չափազանց կարևոր է, որպեսզի ներկայացված տեղեկատվությունը լինի ճիշտ և ամբողջական, քանի որ սխալները կարող են հանգեցնել հրաժարման կամ հետագա խնդիրների:
Եթե փաստաթուղթը լրացված չէ ամբողջությամբ կամ պարունակում է սխալներ, դա կարող է առաջացնել հետագա ֆինանսական բարդություններ:
Ինչ անել, եթե փաստաթուղթը մերժվի
Այն դեպքում, եթե Ձեր դիմումը մերժվում է, հարկավոր է ձեռնարկություն կատարել հետևյալ քայլերը:
- Անհապաղ կապվել հարկային մարմնի հետ: Հասկանալու համար մերժման պատճառը:
- Կոռեկտացնել փաստաթուղթը: Եթե կա տեղեկություն, որ մերժումը կապված է տվյալների սխալների հետ, ապա անհրաժեշտ է կատարել համապատասխան փոփոխություններ:
- Վերադարձնել փաստաթուղթը: Նորացված փաստաթղթեր կրկին ներկայացնել հարկային մարմին:
Ժամկետները և շնորհիվ դրանց հետագա ընթացքը
Հարկային պարտավորությունների կատարումը ենթադրում է հստակ ժամկետներ, որոնք պետք է պահպանվեն:
| Ժամկետ | Գործողություն |
|---|---|
| Մինչև 31 մարտ | Հարկային պարտավորությունների ներկայացում՝ նախորդ տարվա համար: |
| Մինչև 30 հունիսի | Վարկերի և այլ պարտավորությունների հաշվետվություն: |
| Մինչև 31 օգոստոս | Գանձման հարցերի լուծում: |
Նվազագույն պահանջները փաստաթղթերի համար
Փաստաթղթերի հավաքումը և կազմումը կարող է պահանջել հետևյալ փաստաթղթերը, որոնք տարբերակվում են ըստ իրավիճակի:
- Հարկային հաշվետվություն: Պետք է ներկայացվի վերջնական հաշիվների և հաշվետվությունների հետ:
- Նկարագիր: Տվյալներին համապատասխան նկարագրություն:
- Անհրաժեշտ վկայագրեր: Որոշ դեպքերում պահանջվում են լրացուցիչ վկայագրեր:
Ինչպես հետեւել դիմումի վիճակին
Դիմումի ընթացքը կարող է արվել հետևյալ կերպ.
- Էլեկտրոնային համակարգերի միջոցով: Հարկային մարմինները տրամադրում են հատուկ էլեկտրոնային համակարգեր, որոնց միջոցով կարելի է հետևել դիմումի ընթացքին:
- Հեռախոսային կապով: Կարող եք նաև կապվել հարկային մարմնի աշխատակիցների հետ՝ ստանալու հայտի մասին ինֆորմացիա:
Կառավարական որոշման պատմությունը
Այս որոշումը ընդունվել է ՀՀ կառավարության կողմից՝ հարկային պարտավորությունների գործառույթների կարգավորման անհրաժեշտությունից ելնելով:
Իրավական հիմքը ուղղված է հարկային բարեփոխումներին և հարկային հավասարակշռության վերականգնմանը, ինչը նախատեսում է նաև պատժամիջոցների կիրառման մեթոդների մշակումը:
Ընդհանուր դիտարկումներ
Այս կարևոր որոշումը ակնկալում է քաղաքացիների պատասխանատվությունը և դրանց պարտականությունների կատարումը: Հարկային մարմինները պետք է պատրաստ լինեն աջակցելու քաղաքացիներին, և յուրաքանչյուր քաղաքացի պետք է ունենա գիտակցում իր իրավունքների և պարտականությունների մասին:
Գանձման գործընթացները պարտադիր են, և քաղաքացիների ակտիվ մասնակցությունն անհրաժեշտ է դրանք իրականացնելու համար:
Հայաստանի Հանրապետությունում հարկային պարտավորությունների կատարումը
Հայաստանի Հանրապետությունում հարկային պարտավորությունների կատարումը հանդիսանում է յուրաքանչյուր ֆիզիկական անձի և իրավաբանական անձի պարտավորությունը, որը սահմանված է օրենսդրությամբ: Հարկային պարտավորությունները կարող են ներառել եկամտային հարկ, արժեք ավելացնելու հարկ (VAT), սոցիալական վճարներ և այլ հարկեր, որոնք պարտադիր են օրենքով:
Նշված պարտավորությունների ոչ կատարումը կարող է հանգեցնել վարչական պատիժների և ֆինանսական հարթության նվազեցման: Այդ պատճառով, ցանկացած ֆիզիկական անձ պետք է ուշադիր լինի իր հարկային պարտավորությունների նկատմամբ, որպեսզի չհանդիպի խնդիրների վարչական մարմինների հետ:
ՀՀ ՊԵԿ-ի իրավաբանական վարչությունը պատասխանատու է հարկային պարտավորությունների գանձման գործընթացի իրավական դաշտի կարգավորման համար: Ուրախալի է նշել, որ ՀՀ ՊԵԿ-ը շարունակում է բարելավել իր գործունեությունը՝ ապահովելով արդիական տեղեկատվություն և ծառայություններ հարկ վճարողների համար:
Քայլեր հարկային պարտավորությունների կատարումը վերահսկելու համար
Նախքան հարկային պարտավորությունները չկատարելը, հարկ վճարողները պետք է կատարեն մի շարք քայլեր՝ իրենց պարտավորությունների կատարումը վերահսկելու համար: Նրանցից առաջինը դարձել է հարկային ծրագրերին միանալը, որը թույլ է տալիս հետևել կարգապահության և պարտավորությունների կատարման վիճակին:
ՀՀ ՊԵԿ-ը առաջարկում է էլեկտրոնային ծառայություններ, որոնք շնորհավորում են հարկ վճարողներին՝ ստանալով տեղեկություններ իրենց հարկային պարտավորությունների մասին: Այս ծառայություններից օգտվելու համար հարկ վճարողները պետք է ունենան անձնական համարը և էլեկտրոնային ստորագրություն:
Հարկ վճարողների համար կարեւոր է նաև հարկային հաշվետվությունները ժամանակին ներկայացնել: Յուրաքանչյուր ֆիզիկական և իրավաբանական անձ պետք է ծանոթանա հավելվածում ներկայացված միջոցառումներին և արտահայտություններին, որոնք կարող են օգնել իրենց հարկային պարտավորությունները ճիշտ կատարել:
Շարունակական փոփոխություններ հարկային օրենսդրության մեջ
Հայաստանի Հանրապետությունում հարկային օրենսդրությունը մշտապես ենթակա է փոփոխությունների, որոնք կարող են ազդել հարկ վճարողների վրա: Այդ փոփոխությունների հետևանքով հարկ վճարողները պետք է լինեն տեղյակ և արձագանքային, որպեսզի չմերժեն իրենց հարկային պարտավորությունները:
Օրինակ, 2024 թվականի նոյեմբերի 29-ին ՀՀ ՊԵԿ-ի կողմից կայացված որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորություններին, ընդգծում է հարկային վարչության նպատակները՝ ապահովելու հարկային պարտավորությունների կատարումը: Այս որոշման հիման վրա, հարկ վճարողները պետք է ենթարկվեն նոր կարգավորումների և գործընթացների, որոնք կարող են փոխել նրանց պարտավորությունների կատարման ձևը:
Հարկային օրենսդրության շարունակական փոփոխությունները նաև կարող են հանգեցնել նոր տեսակետների և մոտեցումների: Հարկ վճարողները պետք է լինեն զգույշ և ամեն կերպ հետևեն օրենսդրական փոփոխություններին, որպեսզի չհանդիպեն վարչական խնդիրների: