Դաշնակցային հարկային պարտավորությունների կարգավորման գործընթացը
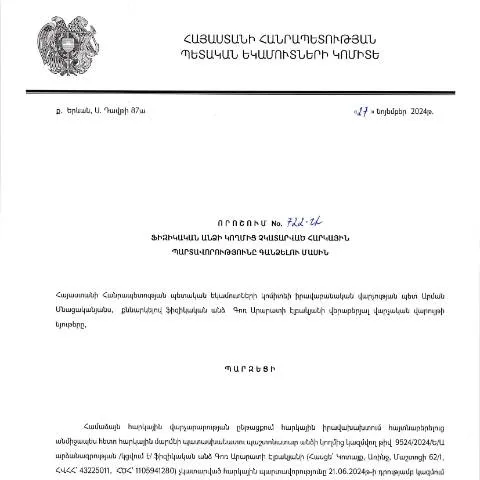
Հայաստանի Հանրապետության հարկային համակարգի արդյունավետությունը ապահովելու նպատակով, կառավարության որոշմամբ հաստատվել է ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 27.11.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 722-Ա որոշումը. Այս որոշումը նախատեսում է ֆիզիկական անձանց պարտավորությունների պատշաճ կատարումը, ինչի արդյունքում երկրում հարկերի հավաքագրումը կդառնա ավելի կառավարվող և արդյունավետ:
Որտեղի՞ց է ծագում հարկային պարտավորությունների գանձման պահանջը
Հայաստանի հարկային օրենսդրության համաձայն, յուրաքանչյուր ֆիզիկական անձ պարտավոր է ժամանակին և լիարժեքորեն կատարել իր հարկային պարտավորությունները: Հարկային պարտավորությունների չկատարման դեպքում պետական հարկային մարմինները իրավունք ունեն կիրառել հարկային պարտավորությունների սուբյեկտի նկատմամբ հարկման մեթոդներ:
Հարկային օրենսդրության պատմական զարգացումը
Հայաստանի Հանրապետության հարկային օրենսգրքի տարբեր փոփոխություններով և լրացումներով, հարկային պարտավորությունների կարգավորման համակարգը մշտապես կատարելագործվում է, ինչը հիմնավորվել է նաև միջազգային փորձով:
Օրվա իրավիճակի ուսումնասիրություն
Չնայած հարկային պարտավորությունների գանձման համակարգի ներդրմանը, շատ քաղաքացիներ շարունակում են խնդիրներ ունենալ իրենց հարկային պարտավորությունների կատարելու հետ կապված: Նմանատիպ իրավիճակներում, հարկային մարմինները կարող են իրացնել որոշակի գործողություններ:
Գործողությունների հերթականությունը
- Հարկային պարտավորությունների ոչ կատարումը:
- Հարկային մարմնի կողմից ծանուցման ներկայացումը:
- Ինքնակամ վճարումը կամ հարկային մարմնին դիմելը:
- Դիմումի լրացում և ներկայացում:
Ինչպիսի գործողություններ են իրականացվում որոշման շրջանակներում
Կառավարության կողմից ընդունված այս որոշումը ենթադրում է, որ հարկային մարմինները պարտավոր են իրականացնել բոլոր անհրաժեշտ գործողությունները ֆիզիկական անձանց հարկային պարտավորությունները գանձելու համար:
Անհրաժեշտ փաստաթղթերի հավաքագրումը
Այս գործընթացում անհրաժեշտ է հավաքագրել մի շարք փաստաթղթեր, որոնք ներառում են.
- Հարկային զեկույցներ
- Հարկային պարտավորությունների փաստաթղթեր
- Անձի նույնականացման փաստաթուղթ
Հարկային պարտավորությունների գանձման գործընթացի ընթացակարգը
Հարկային պարտավորությունների գանձման գործընթացը բաղկացած է մի քանի հիմնական փուլերից:
Պատասխանատվության որոշումը
Հարկային մարմնը կարող է ստանալ տեղեկություն հարկային պարտավորությունների վերաբերյալ և որոշում կայացնել, որը կհրապարակվի հարկային մարմնի պաշտոնական կայքում:
Երբ դիմել հարկային մարմիններին
Եթե դուք ցանկանում եք պարզել ձեր հարկային պարտավորությունների վիճակը, հարկադիր չենք, որ դիմեք հարկային մարմիններին:
Պետական մարմինների կողմից իրականացվող ընթացակարգերը
| Փուլ | Գործողություն | Ժամկետ |
|---|---|---|
| 1 | Հարկային պարտավորությունների հիվանդության հաստատումը | 30 օր |
| 2 | Դիմումի ներկայացում | 15 օր |
| 3 | Պատասխան ստանալը | 60 օր |
Ինչ անել, եթե մերժվի դիմումը
Եթե հարկային մարմինը մերժի ձեր դիմումը, դուք իրավունք ունեք ներկայացնել բողոք, որը պետք է լինի վերը նշված ժամանակային շրջանակում:
Բողոքի ներկայացումը
Բողոքի ներկայացման համար անհրաժեշտ է լրացնել հատուկ ձևը, որտեղ նշվում են բոլոր հարցերը, որոնք դուք ցանկանում եք պարզել:
Հարկային պարտավորությունների գանձման գործընթացն արտասահմանում
Եթե դուք ապրում եք արտասահմանում և ունեք հարկային պարտավորություններ Հայաստանում, ապա ձեզ անհրաժեշտ է հատուկ ընթացակարգ:
Հարկային պարտավորությունների գործոնները
- Հարկային հարկերով պարտավորություններ
- Միջազգային պայմանագրեր
- Հաղորդագրություններ մայր երկրից
Հարկային պարտավորությունների կարգավորման ժամանակահատվածը
Հարկային մարմիններն ունեն սահմանված ժամանակահատված, որի ընթացքում նրանք պետք է լրացնեն ձեր դիմումը:
Ժամկետների կարևորությունը
Ժամկետները կարևոր դեր են խաղում, քանի որ նրանց խախտման դեպքում կարող է առաջանալ լրացուցիչ ֆինանսական պարտավորություններ:
Գործողությունները ոչ պատշաճ կատարելու դեպքում
Եթե դուք չեք կատարել ձեր հարկային պարտավորությունները, հարկային մարմինները կարող են կիրառել մի շարք միջոցառումներ:
Հարկային մարմինների գործողությունները
- Հարկային պարտավորությունների բարձրացում
- Ներդրումների սահմանափակում
- Դուրս բերելու միջոցառումներ
Մասնավոր դեպքեր
Քաղաքացիներն ամեն օր կարող են բախվել տարբեր բարդ իրավիճակների, որոնք պահանջում են իրավական օգնություն:
Հարկային պարտավորությունների փոփոխությունները
Մի շարք առանձնահատուկ դեպքեր կարող են պահանջել անհետաձգելի գործողություններ, օրինակ՝ մահ, կամ այլ իրավաբանական փոփոխություններ:
Եզրակացություն
Այսպիսով, ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 27.11.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 722-Ա որոշումը կարևոր քայլ է Հայաստանի հարկային համակարգի զարգացման համար:
Հարկային պարտավորությունների կատարումը՝ իրավական տեսանկյունից
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված 722-Ա որոշումը պետք է դիտարկվի ոչ միայն որպես հարկային պարտավորությունների կատարումն ապահովող միջոց, այլեւ որպես Հայաստանի Հանրապետության հարկային օրենսդրության խախտումների կանխարգելման և տվյալ ոլորտում իրավական գիտակցության բարձրացման գործիք:
Հարկային պարտավորությունները պարտադիր բնույթ ունեն, ուստի դրանց կատարումը պարտավոր է յուրաքանչյուր ֆիզիկական անձ: Առաջին հերթին հարկային վճարները պետական բյուջեի կարևորագույն աղբյուրներից մեկն են, որոնց միջոցով ֆինանսավորվում են հասարակական ծառայությունները, առողջապահությունը, կրթությունը և այլ ոլորտներ:
Դրա հետ մեկտեղ, հարկային պարտավորությունների չկատարումը կարող է հանգեցնել ոչ միայն ֆինանսական տույժերի, այլեւ քրեական իրավունքի կիրառման: Հարկային մարմինները իրավունք ունեն տրամադրել ֆինանսական առավելություններ հարկային պարտավորությունների կատարման ժամանակ, սակայն դիմումի լրացման և վիճակագրական հաշվետվությունների ներկայացման պարտավորությունը մնում է յուրաքանչյուր քաղաքացիների վրա:
Զինվորական ծառայություն և հարկային պարտավորություններ
Հայաստանի Հանրապետության քաղաքացիները, ովքեր ծառայում են զինված ուժերում, հաճախ ունենում են հատուկ իրավունքներ և խթաններ, որոնք կապված են հարկային պարտավորությունների կատարման հետ: Առնվազն որոշակի դեպքերում, զինվորական ծառայության ընթացքում քաղաքացիները կարող են ազատվել որոշակի հարկերից կամ ստանալ հարկային արտոնություններ:
Հարկային մարմինները պարտավոր են ապահովել այդ քաղաքացիների իրավունքների պաշտպանությունը, սակայն կարևոր է, որպեսզի զինվորական ծառայությունը չլինի պատճառ, որով քաղաքացիները չեն կարողանա կատարել իրենց հարկային պարտավորությունները: Այդ իսկ պատճառով հարկային մարմինները պետք է մշակեն ռիսկային խմբերի համար հատուկ ծրագրեր, որոնք կօգնեն լուծել այս հարցը:
Հարկային պարտավորությունների նկատմամբ վերահսկողություն և վերահսկողության մեխանիզմներ
Հարկային պարտավորությունների կատարումը վերահսկելու գործընթացը ներառում է տարբեր մեխանիզմներ, որոնք թույլ են տալիս պետությանը դիտարկել հարկ վճարողների գործունեությունը և համապատասխանաբար արձագանքել: ՀՀ ՊԵԿ-ը իրականացնում է հարկային վերահսկողություն, որն իրենից ներկայացնում է հարկ վճարողների ավտոմատացված բազաների մշտադիտարկում:
Այսպիսով, հարկային մարմինները կարող են իրականացնել ռիսկերի գնահատում և ապացուցել, թե որոնք հարկ վճարողները կարող են չկատարել իրենց պարտավորությունները: Այդ շրջանակներում հարկային մարմինները կարող են օգտագործել նաև նոր տեխնոլոգիաներ, ինչպիսիք են տվյալների վերլուծությունը և մուտքի գաղտնի տվյալների օգտագործումը:
Որպեսզի վերահսկողությունը լինի ավելի արդյունավետ, հարկային մարմինները պետք է համագործակցեն այլ պետական կազմակերպությունների հետ, ինչպիսիք են ոստիկանությունը, ֆինանսական ոստիկանությունը և դատախազությունը: Այդ համագործակցությունը թույլ կտա ապահովել օրենքի գերակայությունը և հարկային պարտավորությունների կատարումը: