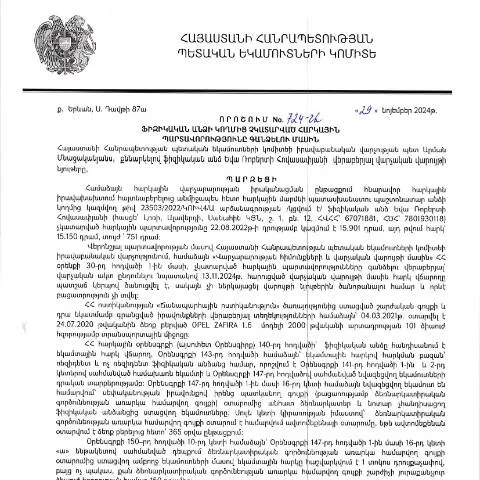
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին 724-Ա որոշումը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացած «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 724-Ա որոշումը, ընդունված 2024 թվականի նոյեմբերի 29-ին, նպատակ ունի կարգավորելու այն գործընթացները, որոնք հստակեցնում են ֆիզիկական անձանց հարկային պարտավորությունների կատարումը։ Այս որոշումը հնարավորություն է տալիս պետական մարմիններին՝ ժամանակին և արդյունավետ կերպով հավաքել պարտքերն ու հարկային պարտավորությունները, ինչն ուղղակիորեն влияет на պետական բյուջեն և սոցիալական ապահովությունը:
Ովքեր են ենթարկվում որոշմանը և ինչպիսին է գործընթացը
Այս որոշումը կիրառվում է բոլոր անձանց նկատմամբ, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Պարտավորությունների կատարումը կարող է լինել տարբեր պատճառներով՝ ֆինանսական դժվարություններ, գիտելիքների ու տեղեկությունների բացակայություն կամ այլ հանգամանքներ։ Այդուհանդերձ, հարկային մարմինները պարտավոր են ապահովել, որ պարտատերերը տեղեկացված լինեն իրենց պարտավորությունների մեջ:
Գլխավոր իրավաբանական հիմքեր
- Հարկային օրենսդրություն
- ՀՀ վարչական գործընթացների օրենսդրություն
- Կառավարության որոշումներ և վարչական ակտեր
Առանձին դեպքեր
Կան որոշակի իրավիճակներ, օրինակ՝ ֆիզիկական անձինք, ովքեր մեղավոր չեն պարտավորությունների չկատարման մեջ, ինչպիսիք են օրինակ՝ հակամարտության մեջ գտնվող անձինք կամ ֆիզիկական անձինք, որոնք գտնվում են հոգեբանական ծանր վիճակում:
Որոնք են պարտավորությունները և նրանց հետևանքները
Սակայն, եթե ֆիզիկական անձը չի կատարում իր պարտավորությունները, պետությունը կարող է կիրառել տարբեր միջոցներ, ինչպիսիք են՝
- Հարկային տուգանքների կիրառումը
- Հարկային պարտավորությունների հավաքագրում
- Անօրինական ապրելակերպի վերահսկողություն
Այս միջոցները կարող են լինել զուգահեռ, ինչպես նաև բացահայտման կամ սանկցիայի կիրառման դեպքում, եթե անձը մերժի կամ ապօրինաբար խոչընդոտի օրենքի կիրառմանը:
Ինչպես լրացնել և ներկայացնել փաստաթուղթը
Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների վերաբերյալ որոշման ներկայացման գործընթացը պահանջում է ճիշտ և մանրակրկիտ լրացում:
Պայմաններ
Որպեսզի 724-Ա որոշումը կարողանա իրականացնել իր նպատակները, հարկավոր է, որ անձը ներկայացնի որոշակի փաստաթղթեր, որոնք կարող են ներառել՝
- Հարկային հաշիվներ
- Հարկային հայտարարություններ
- Ներկայացված փաստաթղթերի պատճենները
Ամփոփագրում ներկայացումը
Ներկայացնել փաստաթղթերը կարող եք առցանց, օգտվելով Ձեր անհատական հաշիվից ՀՀ ՊԵԿ-ում կամ ներմուծելով ծրագիրը, որը կարող է մշակել Ձեր հարկային պարտականությունները:
Հնարավոր խնդիրներ և սխալներ
Շատ հաճախ, ֆիզիկական անձինք կարող են բախվել խնդիրների, որոնք կապված են փաստաթղթերի լրացման և ներկայացման ընթացքում:
Ինչպես գործել, եթե փաստաթուղթը մերժվի
- Վերանայել մերժման պատճառը
- Հնարավորության դեպքում, ամսաթիվը սահմանափակված ժամանակահատվածում պահանջել վերանայման ընթացակարգը
- Աջակցություն խնդրել մասնագետից կամ իրավաբաններից
Կայունություն և փոփոխություններ
2024 թվականի ավելի ուշ, որոշման կանոնակարգերի մեջ կարող են ի հայտ գալ փոփոխություններ, որոնք կպայմանավորվեն հասարակական անհրաժեշտություններով ու պետության ֆինանսական վիճակով:
Եվրոպական միության ուղղվածությունները
Հնարավոր է, որ որոշումները նաև համապատասխանեն եվրոպական չափանիշներին, որոնք ներառում են հարկային պարտավորությունների եղանակները, սնանկություն և դրանց հետևանքները:
Հատուկ դեպքեր
Կան ֆիզիկական անձինք, ովքեր կարող են գտնվել հատուկ իրավիճակներում՝ արտասահմանում ապրող ՀՀ քաղաքացիներ, որոնք կարող են չկարողանալ ինքնակամ կատարել իրենց պարտավորությունները:
Ինչպես համագործակցել հարկային ծառայությունների հետ արտասահմանում
- Հայտարարել պարտավորությունների մասին տեղական ՀՀ դեսպանատանը
- Ներկայացնել փաստաթղթերը հարկային մարմինների ներկայացուցիչների միջոցով
- Խնդրել արտոնություններ կամ դանդաղեցնելու հնարավորություններ
Համեմատական ուսումնասիրություն այլ օրենսդրությունների հետ
| Ելքի մոդել | Վիճակագրական տվյալներ | Դիմումի գործընթաց |
|---|---|---|
| Հայաստան | Սահմանափակ լրացումներ | Առցանց և ֆիզիկական ներկայացում |
| Եվրամիություն | Բազմաթիվ աջակցություններ | Միության համաձայնագրեր |
Այսպիսով, 724-Ա որոշումը հարկային պարտավորությունների կատարումից խուսափելու դեպքերում ֆիզիկական անձանց նկատմամբ կիրառվող հիմնարար միջոցներից մեկն է, որը պահանջում է ճիշտ և մանրակրկիտ լրացում:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 724-Ա որոշումը կարևոր նորություն է հարկային վարչարարության ոլորտում:Այս որոշմամբ նախատեսված գործընթացը, իր մեջ ներառում է մի շարք հատուկ քայլեր, որոնք պետք է իրականացվեն հարկ վճարողների կողմից: Որոշումը նախատեսում է, որ հարկ վճարողները, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, պետք է ունենան հնարավորություն իմանալու իրենց պարտավորությունների մասին և կատարելու դրանք մինչև որոշակի ժամկետ:
Նախ, հարկ վճարողները պետք է ստանան ծանուցագրեր, որոնք ուղղված են նրանց հարկային պարտավորությունների մասին: Տեղեկությունները կարող են ներառել հարկի տեսակը, պարտքի չափը, վճարման վերջնաժամկետը, ինչպես նաև հնարավոր տույժերի և փաստաթղթերի ձևակերպման կարգը:
Հարկ վճարողները կարող են դիմել ՀՀ ՊԵԿ և ստանալ ավելի մանրամասն տեղեկատվություն իրենց պարտավորությունների վերաբերյալ, ինչը թույլ է տալիս նրանց կազմակերպել իրենց ֆինանսական հարցերը: Օրենքը նախատեսում է նաև, որ պարտավորությունների կատարման ժամանակ հիմքեր չպետք է ստեղծվեն լրացուցիչ տույժերի համար, եթե հարկ վճարողները ներկայացնում են բոլոր անհրաժեշտ փաստաթղթերը:
Փաստաթղթերի ներկայացման կարգը և ժամկետները
Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է, որ հարկ վճարողները պետք է ներկայացնեն մի շարք փաստաթղթեր, որոնք կհաստատեն իրենց ֆինանսական վիճակը: Փաստաթղթերի ցուցակը կարող է տարբեր լինել կախված հարկի տեսակներից և պարտավորությունների չափերից:
Խիստ կարևոր է, որ բոլոր փաստաթղթերը ներկայացվեն սահմանված ժամկետներում, որոնք նշված են դրված ծանուցագրերում: Ժամկետների խախտումը կարող է հանգեցնել լրացուցիչ տույժերի և ոչ ցանկալի հետևանքների: Նման դեպքերում հարկ վճարողները պետք է պատրաստ լինեն ապացուցելու իրենց դիրքորոշումը և ներկայացնելու հիմնավորումներ:
Երբ փաստաթղթերի ներկայացման գործընթացը կատարվում է էլեկտրոնային ձևաչափով, այն սարքավորում է արագ ու արդյունավետ տեղեկատվություն, ինչը նվազեցնում է վարչական բարդությունները:
Հարկային պարտավորությունների վերանայման և վիճարկման մեթոդները
Հարկ վճարողները կարող են համարվել իրավասու վիճարկել իրենց հարկային պարտավորությունները, եթե կարծում են, որ դրանք չեն համապատասխանում իրականությանը: Վիճարկման գործընթացը սկսվում է համապատասխան դիմումի ներկայացմամբ, որը պետք է լինի հիմնավորված փաստերով: Յուրաքանչյուր հարկ վճարող իրավունք ունի ստանալ բացատրություններ և տեղեկություններ հարկային մարմիններից:
Հարկային մարմինները պարտավոր են ստանալ և ուսումնասիրել բոլոր վիճարկումները, տալ անհրաժեշտ պատասխանները, և, եթե անհրաժեշտ է, իրականացնել հարկային պարտավորությունների վերանայում:
Ավելի հաճախ, հարկ վճարողները դիմում են տարբեր մեթոդներով, այդ թվում՝ առցանց, ինչը նրանց հնարավորություն է տալիս արագ լուծել իրենց հարցերը: ՀՀ ՊԵԿ-ն առաջարկում է էլեկտրոնային ծառայություններ, որոնք թույլ են տալիս հարկ վճարողներին ներկայացնել իրենց պահանջները և ստանալ պատասխաններ առանց պաշտոնական այցելությունների: