Նոր սահմանափակումների մուտքագրում՝ հարկային պարտավորությունների գանձման գործում
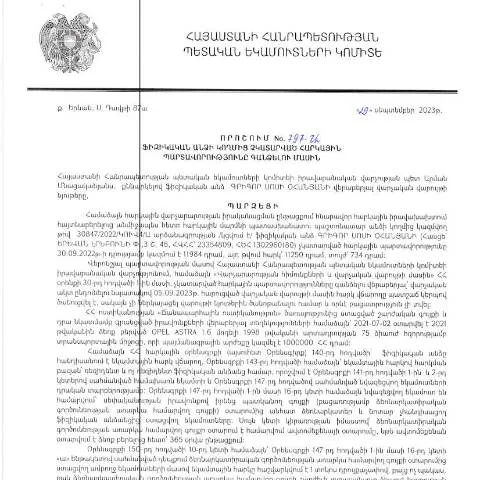
2023 թվականի սեպտեմբերի 28-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետ Գրիգոր Օհանյանի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 797-Ա որոշումը դնում է նոր ազդակներ հարկային համակարգին, որոնք ուղղված են քաղաքացիների պատասխանատվության բարձրացմանը։ Այս որոշումը հիմնված է պետական քաղաքականության վրա, որը նպատակ ունի բարելավել հարկային հավաքագրումը և խթանել քաղաքացիական գիտակցությունը։
Ովքե՞ր են պարտավորությունները կատարելու պատասխանատուները
Այս օրենքի շրջանակներում կօգտագործվեն հարկային պարտավորություններ ունեցող ֆիզիկական անձինք, ովքեր չեն կատարել իրենց հարկային վճարները։ Նախկինում պարտավորությունները, որոնք չեն կատարվել, կարող էին թողնված մնալ, սակայն այժմ նրանք ենթակա են պաշտոնական գանձման գործընթացի։
Հարկային պարտավորությունների տեսակները և առանձնահատկությունները
- Գործարար գործունեության հարկեր
- Բնակության հարկեր
- Ավտոտրանսպորտի հարկեր
- Այլ հարկային պարտավորություններ
Հարկային պարտավորությունների առանձնահատկությունները
Յուրաքանչյուր հարկային պարտավորություն ունի իր յուրահատկությունները, որոնք ազդում են պարտավորությունների կատարման ձևի և ժամկետների վրա:
- Գործարար գործունեության հարկեր: Աշխատող՝ 12 ամսվա ընթացքում ներկայացնում է տարեկան հմայք՝ հարկային պարտավորությունների մասով:
- Բնակության հարկեր: Տեղական մասնագիտություններ՝ յուրաքանչյուր տարի ներկայացվում են համապատասխան մարմիններին:
- Ավտոտրանսպորտի հարկեր: Դրանք պարբերաբար վերահսկվում են պետական կառույցների կողմից:
Դիմումի լրացման առանձնահատկությունները
Դիմումի լրացումը կատարվում է՝ հիմնվելով տվյալների ճշտության վրա։ Հարկային պարտավորությունների վճարումը պետք է իրականացվի ձևանմուշով, որը կարելի է գտնել ՀՀ ՊԵԿ պաշտոնական կայքում։
Ինչպես լրացնել դիմումը
- Հարկային համարը: Համոզվեք, որ ձեր հարկային համարը ճիշտ է լրացվում, քանի որ սահմանափակումները կարող են լինել տարբեր:
- Անձնական տվյալները: Մասնավորապես, անվանումը, ազգությունը և բնակության հասցեն պետք է լրացվեն գաղտնիության պահպանման պայմաններով:
- Հարկային պարտավորության տեսակ: Ընտրեք հարկային պարտավորության տեսակները, որոնք համապատասխանեն ձեր վիճակին:
Դիմելու եղանակները
Դիմումը կարելի է ներկայացնել տարբեր եղանակներով՝ առցանց կամ անձամբ:
- Առցանց համակարգեր: Միեւնույն ժամանակ, քաղաքացիները կարող են օգտվել e-services համակարգից, որն օժանդակում է արագ և արդյունավետ գործընթացներին:
- Անձամբ դիմելը: Դիմումը կարող է ներկայացվել նաև ՀՀ ՊԵԿ տեղական գրասենյակներում:
Առցանց դիմումի առավելությունները
Առցանց դիմումը հնարավորություն է տալիս խուսափել հերթերից և ապահովում է ավելի բարձր անվտանգություն:
Որոնման գործընթացի առանձնահատկությունները
Դիմումի ներկայացումից հետո հարկային մարմինները սկսում են համապարփակ գործընթաց, որի շրջանակներում ստուգվում է դիմումատուի հարկային պատմությունը:
Ինչպե՞ս ստանալ արդյունքները
Այն քաղաքացիները, ովքեր դիմել են օնլայն, արդյունքները կարող են ստանալ թվային համակարգերի միջոցով, իսկ անձամբ դիմելու դեպքում նրանք կարող են ստանալ գրավոր պատասխան:
Իրավունքներ և պարտականություններ դիմումատուի համար
Դիմումատուները ունեն ինչպես իրավունքներ, այնպես էլ պարտականություններ:
- Իրավունքները: Պարզեցնել հարցերը, ստանալ տեղեկատվություն հարկային պարտավորությունների մասին:
- Պարտականությունները: Պահպանել տեղեկատվության ճշգրտությունը, ժամանակին կատարել վճարումները:
Սահմանափակումները և պատասխանատվությունը
Եթե քաղաքացիները չկատարեն իրենց հարկային պարտավորությունները, նրանք կարող են ենթարկվել վարչական պատասխանատվության:
Վարչական պատասխանատվության երևույթները
Դրանք կարող են լինել տուգանքներ, հարկային պարտավորությունների նախկինի համեմատ բարձրացման տեսքով:
| Պաշտոնական թվեր | Իրավական հետևանքներ |
|---|---|
| Հարկային պարտավորությունը չկատարելը | Տուգանք և/կամ հարկային պարտավորության բարձրացում |
| Տվյալների թերագնահատում | Վարչական պատասխանատվություն |
Կողմնորոշիչներ և օգտակար տվյալներ
Երբ դիմումատուները պատրաստվում են դիմել, կարևոր է հաշվի առնել հետևյալը:
- Վճարումների ժամանակացույցը և ժամկետները՝ հարկային պարտավորություններն ապահովելու համար:
- Դիմումի լրացման և ներկայացման ուղեցույցները և եղանակները:
Կապի միջոցներ
Քաղաքացիները կարող են կապվել ՀՀ ՊԵԿ ծառայությունների կենտրոնի հետ՝ հարցերով:
Վերջնական ընթերցումներ և հեռանկարներ
Այս նոր որոշումը ենթադրում է, որ քաղաքացիները պետք է ավելի ուշադիր լինեն իրենց հարկային պարտավորությունների նկատմամբ:
Մտքեր և առաջարկություններ
Անհրաժեշտ է շարունակական տեղեկատվական ծրագրեր իրականացնելու միջոցով ուղղել քաղաքացիների գիտակցությունը:
Հարկային պարտավորությունների գանձման ընթացքը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 797-Ա որոշումը 28.09.2023թ․ պայմանավորում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման ընթացակարգը: Այս փաստաթուղթը նախատեսում է մի շարք կարևոր քայլեր, որոնք պետք է իրականացվեն որոշման ուժի մեջ մտնելուց հետո: Նախ, հարկ վճարողի պարտավորությունները պետք է մանրամասն գնահատվեն՝ հաշվի առնելով հարկային օրենսդրության բոլոր նորմերը, ինչպես նաև կիրառվող տույժերի և տուգանքների չափերը:
Հարկային պարտքերի գանձումը իրականացվում է տարբեր միջոցներով, այդ թվում՝ գանձման արշավներ, գանձման դատարանի միջոցով, և հարկ վճարողի ունեցվածքի վաճառք: Պետք է նշել, որ երրորդ կողմերի միջամտությունը կարող է նպաստել գործընթացի արագացմանը, սակայն հարկ վճարողը պարտավոր է հաղորդել իր ֆինանսական վիճակի մասին՝ ապահովելու համար, որ պարագայում գանձումը իրականացվում է օրինական և արդարացի:
Օնլայն և էլեկտրոնային ծառայություններ
Այս որոշման համատեքստում կարևոր է նաև ՀՀ ՊԵԿ տրամադրած օնլայն ծառայությունների համակարգը, որն օգնում է հարկ վճարողներին հետևել իրենց հարկային պարտավորություններին: Հանրային ծառայությունների կայքում առկա մի շարք գործիքներ, ինչպիսիք են «Հարկ վճարողի անձնական հաշիվը», հնարավորություն են տալիս վերահսկել և կառավարել իրենց հարկային պարտավորությունները, ինչպես նաև առաջադրված պահանջների վերաբերյալ տեղեկատվություն ստանալ:
Ի լրումն, հարկ վճարողները կարող են դիմել էլեկտրոնային ստորագրության միջոցով, ինչը պարզեցնում է փաստաթղթերի ներկայացման գործընթացը: Այսպիսով, որոշման ընդունումը և դրանից բխող ընթացակարգերը կարող են իրականացվել առանց երկար սպասելու և բյուրոկրատական դժվարությունների:
Հարկադիր կատարման գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը կարող է հանգեցնել հարկադիր կատարման, որը տեղի է ունենում, երբ հարկ վճարողը չի կատարում իր պարտավորությունները: ՀՀ օրենսդրությունը նախատեսում է, որ հարկադիր կատարման գործընթացը կարող է իրականացվել միայն որոշակի պայմանների առկայության պարագայում, ինչպիսիք են հարկ վճարողի կա՛մ վարկային, կա՛մ աշխատանքային պատմությունը:
Եթե հարկ վճարողի պարտավորությունները չեն կատարվում, և հարկային մարմինները կատարում են հարկադիր կատարում, ապա հարկ վճարողը կարող է դիմել դատարան՝ վիճարկելու այդ գործողությունները: Դատարանը պետք է գնահատի որպես հարկ վճարողի կողմից ներկայացված փաստաթղթերը, այնպես էլ հարկային մարմինների կողմից ցուցադրված ապացույցները:
Այսպիսով, հարկ վճարողը ունի իրավունք պաշտպանելու իր շահերը, և դատարանի կողմից կայացված որոշումն անհնարին է ենթադրել, թե հարկային մարմինները կատարել են իրենց պարտականությունները ըստ օրենքի: