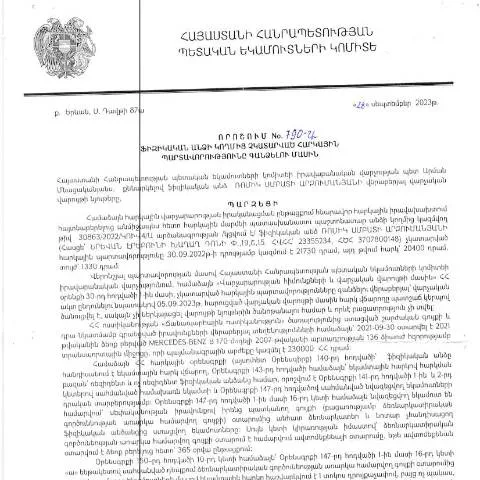
Նոր որոշում՝ հարկային պարտավորությունների գանձման գործընթացում
2023 թվականի սեպտեմբերի 28-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 790-Ա որոշումն ունի կարևոր դեր հարկային կարգավորումների և պարտավորությունների իրականացման գործում: Այս փաստաթուղթը նպատակ ունի պարզաբանել այն կարգերը, որոնք վերաբերում են ֆիզիկական անձանց կողմից հարկային պարտականությունների չկատարմանը, և սահմանել համապատասխան ընթացակարգեր դրանց կատարումը ապահովելու համար:
Հարկային պարտավորությունների կատարման կարևորությունը
Հարկային պարտավորությունները հանդիսանում են պետության ֆինանսական կայունության և սոցիալ-տնտեսական զարգացման առանցքը: Դրանք ապահովում են պետական բյուջեի առաջատար եկամուտները, ինչը անհրաժեշտ է հանրային ծառայությունների տրամադրման համար: Չի բացառվում, որ որոշ ֆիզիկական անձինք, տարբեր պատճառներով, չկատարեն իրենց հարկային պարտավորությունները, ինչի հետևանքով առաջանում են պարտքեր պետությանը:
Ովքե՞ր են ենթարկվում այս որոշման:
Այս որոշումն ազդում է բոլոր ֆիզիկական անձանց վրա, ովքեր ունեն հարկային պարտավորություններ, որոնք չկատարվել են պայմանավորված մակերեսային կամ ըստ օրենքի պարտադիր փաստաթղթերի բացակայությամբ:
- Ֆիզիկական անձինք, ովքեր ունեն եկամտային հարկի պարտավորություն:
- Նրանք, ովքեր զբաղվում են անհատական ձեռնարկատիրությամբ:
- Այլ անձինք, ովքեր օրենքով պարտավորված են վճարել հարկեր:
Ֆորմալությունների կարգավորում՝ պարտավորությունների կատարումը
Այս որոշման հիման վրա կազմավորվող համակարգը նպատակ ունի օբյեկտիվորեն գնահատել և կարգավորել այն պարտավորությունները, որոնք առկա են ֆիզիկական անձանց մոտ: Ֆիզիկական անձը, ով չի կատարում իր հարկային պարտավորությունները, պետք է պատրաստի որոշակի փաստաթղթեր, որպեսզի կարողանա լուծել իր պարտավորությունները:
Ներկայացված փաստաթղթերի ցանկը
- Հարկային հաշվետվություն (որտեղ նշվում են եկամուտներն ու ծախսերը):
- Հարկային պարտավորությունների չկատարման վկայագիր:
- Այլ փաստաթղթեր, որոնք հաստատում են եկամուտների սահմանները:
Անհրաժեշտ քայլերը՝ հայտը լրացնելու համար
Հայտը, ըստ 790-Ա որոշման, պետք է լրացվի հստակ և անցնելիորեն: Հնարավոր խնդիրների և ուշացումների խուսափելու համար, կարևոր է հետևել որոշակի քայլերին:
Քայլ առ քայլ լրացման գործընթացը
- Ընտրեք համապատասխան ձևը, որը վերաբերում է հարկային պարտավորության չկատարմանը:
- Լրացրեք անձնական տվյալները՝ ապահովելով, որ բոլոր տվյալները ճիշտ են:
- Ներդրեք անհրաժեշտ փաստաթղթերը, որոնք հաստատում են ձեր պարտավորությունները:
- Ստուգեք կատարելությունը և համապատասխանությունը:
- Ներդրեք հայտը՝ համապատասխան մարմինին:
Ավարտական փուլ՝ գործընթացի շարունակականությունը
Հայտը ներկայացնելուց հետո, մարմինը կգնահատի տեղեկությունները և կտրամադրի պատասխան՝ ըստ ներկայացված փաստաթղթերի:
Ինչպե՞ս է ընթանում գործընթացը
Դուք կարող եք սպասել, որ ձեր հայտը կկներդրվի գործընթացին, և հնարավոր է, որ լրացուցիչ փաստաթղթերի պահանջ լինի:
Որ են զանգվածային տեղեկացման և դիմումների ընդունման եղանակները
Այս որոշման շրջանակներում, դիմումը կարող է ներկայացվել տարբեր ուղիներով՝ խուսափելու համար գանձումների ավելացումից:
Դիմումների ներկայացման եղանակները
| Եղանակ | Նկարագրություն | Առավելությունները |
|---|---|---|
| Անհատական ներկայացում | Տեղում դիմելը համապատասխան մարմնում: | Անվտանգություն և անմիջական հարցադրում: |
| Օնլայն դիմում | Հիմնականում՝ պատկան մարմնի պաշտոնական կայքում: | Հեշտություն և արագություն: |
| Փոստային ուղարկում | Փոստի միջոցով դիմումը ուղարկել: | Հարմարավետություն, սակայն հնարավոր ուշացում: |
Առաջընթացի ժամկետները՝ ներկայացնելուց մինչև որոշում
Հետագայում, դիմումի կարգավիճակը կարող է փոխվել հաստատման կամ մերժման հետևանքով: Այսպիսով, կարեւոր է հասկանալ, թե որքան ժամանակ է պահանջվում:
Ժամկետների համակարգ
- Հայտի ընդունման ժամկետը՝ մինչև 30 աշխատանքային օր:
- Հայտի վերանայման ժամկետը՝ մինչև 20 աշխատանքային օր:
- Դիմումների հաստատման կամ չհաստատման մասին հաղորդագրություն՝ մինչև 5 աշխատանքային օր:
Ֆինանսական հետևանքները և պարտավորությունների կատարման իրականացման ընթացքը
Այս գործընթացի շրջանակներում հարկային պարտավորությունների կատարման դեպքը կարող է հանգեցնել ֆինանսական հետևանքների:
Ֆինանսական հետևանքները
- Պարտադիր վճարները՝ օրենքի համաձայն:
- Տուգանքները՝ պարտավորությունների չկատարման դեպքում:
- Նոր պարտավորությունների ձևավորում՝ պահանջների հիման վրա:
Փորձառություն և խորհուրդներ՝ գործընթացի հեշտացման համար
Այսօրինակ գործընթացներում հաճախ возникают трудности. Для их преодоления полезно следовать некоторым советам:
Նպատակային քայլեր
- Օգտագործեք պաշտոնական կայքերը՝ տեղեկություն ստանալու համար:
- Հավաքեք բոլոր անհրաժեշտ փաստաթղթերը նախապես:
- Դիմեք մասնագիտական խորհրդատվության:
Նոր օրենքների ներգրավումը և դրանց ազդեցությունը
Ապագա փոփոխությունները կարող են վերաբերել նաև հարկային պարտավորությունների կարգավորմանը: Ըստ վարչական կարգավորումներից, հարկային համակարգի նպատակները փոփոխվում են:
Ինչպե՞ս է ազդում օրենքը
- Աջակցելու կոմիտեները նոր նախագծեր են մշակում:
- Խնդիրները լուծելու ուղղությամբ նախաձեռնությունները:
- Արդյունավետության բարձրացում՝ հաստատվով օրենքների փոփոխությունները:
Պետական հարկային պարտավորությունների չկատարման հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 2023թ. սեպտեմբերի 28-ին կայացված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 790-Ա որոշումը նախատեսում է կոնկրետ քայլեր, որոնք պետք է ձեռնարկվեն հարկ վճարողների նկատմամբ, ովքեր չեն կատարել իրենց պարտավորությունները:
Այս որոշման համաձայն, հարկային պարտավորությունների չկատարման դեպքում պետական մարմինները կարող են կիրառել տարբեր միջոցներ, որոնք ներառում են՝ հարկային պարտքերի գանձում, տուգանքների կիրառություն և նույնիսկ պարտադիր բռնագանձման գործընթաց:
Ավելի քան 50.000 դրամի չափով հարկային պարտավորություններից խուսափելու դեպքերում, հարկ վճարողը կարող է ենթարկվել նաև քրեական պատասխանատվության, որն ավելացնում է այն անձանց գիտակցության մեջ պետական պարտավորությունների կատարումը:
Հարկային պարտավորությունների վերստուգման գործընթացը
Հարկային պարտավորությունների վերստուգման գործընթացը սկսվում է հարկ վճարողի նկատմամբ գնահատման և ստուգման գործընթացով, որը կարող է իրականանալ ՀՀ ՊԵԿ կողմից:
Վերստուգման ընթացքում հարկ վճարողը պետք է ներկայացնի իր հարկային հաշվետվությունները, ինչպես նաև այն փաստաթղթերը, որոնք կարող են ապացուցել իր հարկային պարտավորությունները:
Եթե հարկ վճարողը չկարողանա ներկայացնել անհրաժեշտ փաստաթղթերը, ապա տեղին է հարկային պարտավորությունների գնահատումը և դրանց վրա հիմնված ֆինանսական հետևանքների կիրառումը:
Այս գործընթացի նպատակն է ոչ միայն հարկային պարտավորությունների կատարումը, այլ նաև հարկ վճարողների գիտակցության բարձրացումը և օրենքի պահանջներին համապատասխանեցումը:
Հարկային պարտավորությունների գանձման մեթոդաբանությունը
ՀՀ ՊԵԿ-ի կողմից նախատեսված հարկային պարտավորությունների գանձման մեթոդաբանությունն ընդգրկում է մի շարք քայլեր, որոնք պետք է կատարվեն հերթականությամբ:
Առաջին հերթին, հարկ վճարողին կուղարկվի նախազգուշացման նամակ, որտեղ նշված կլինեն նրա պարտավորությունները և կամավոր կատարելու հնարավորությունները:
Եթե այդ գործընթացը արդյունքի չբերի, ապա ՊԵԿ-ը կարող է սկսել հարկային պարտքերի գանձման գործընթաց, որն ընդգրկում է բանկային հաշիվների ու գույքի բռնագանձումը:
Հարկային պարտավորությունների գանձման գործընթացի մեջ կարևոր է նաև հարկ վճարողի իրավունքների պահպանման և սահմանված ժամկետների պահպանումը:
Հարկ վճարողներն ունեն հնարավորություն դիմելու դատարան՝ որոշման դեմ, եթե նրանք считают, որ իրենց իրավունքները խախտվել են: