Կառավարության որոշման կարևորությունը հարկային պարտավորությունների գանձման գործում
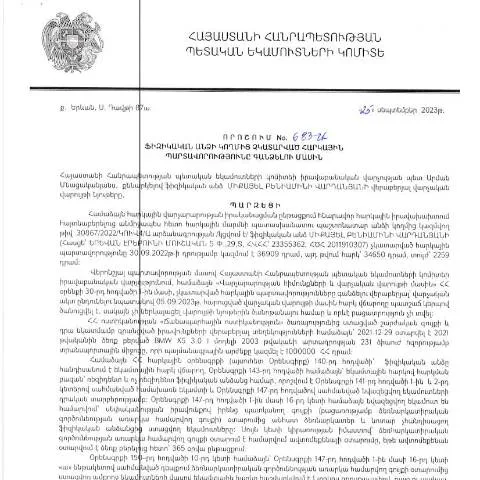
Հարկային պարտավորությունների գանձման գործընթացը հանդիսանում է կարևոր մի փուլ, որը հնարավորինս արդյունավետորեն կառավարվում է ՀՀ ՊԵԿ-ի կողմից: 25.09.2023թ․ ձեռնարկված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 683-Ա որոշումը, որը հրապարակվել է 27․11․2023թ․, միանշանակ կարևոր նշանակություն ունի քաղաքացիական պարտավորությունների կատարման առումով: Այս որոշման միջոցով նախատեսվում է, թե ինչպես պետք է իրականացվի չկատարված հարկային պարտավորությունների գանձման գործընթացը:
Օգնում է հասկանալու հարկային պարտավորությունների գանձման առանձնահատկությունները
Այս փաստաթուղթը, որը ստորագրվել է Միքայել Վարդանյանի կողմից, նախատեսում է հատուկ քայլեր, որոնք թույլ են տալիս պետությանը պահանջել հարկերը, որոնք դեռևս չեն վճարվել: Հարկային պարտավորությունները կարող են դիտարկվել տարբեր տեսակների, որոնցից յուրաքանչյուրը ունի իր առանձնահատկությունները:
Չհամապատասխանման հետևանքները
Պետության կողմից հարկային պարտավորությունների չկատարման հետևանքները կարող են լինել բավականին ծանր: Դրանք կարող են ներառել:
- Ամփոփի հարկային պարտավորությունների տուգանքներ
- Հարկային պարտավորությունների գանձման միջոցների կիրառումը:
- Հաշվետվության պարտավորությունների ավելացող բեռներ
Պատասխանատու կազմակերպությունները և նրանց գործառույթները
Հարկային պարտավորությունների գանձման գործընթացը հիմնականում ղեկավարվում է ՀՀ ՊԵԿ-ի կողմից: Որոշման հիման վրա, հարկային վարչությունները պարտադիր պետք է կիրականացնեն հաշվարկներ և վերահսկեն հարկային պարտավորությունների կատարման գործառույթները:
Քայլեր և ինքնավարություն
Հարկային վարչությունները ունեն պատասխանատվություն կատարված աշխատանքների նկատմամբ և պարտավոր են հաշվի առնել յուրաքանչյուր դեպքի առանձնահատկությունները:
- Նախկինում արված հարկային պարտավորությունները ուսումնասիրել
- Հարկ վճարողներին տեղեկատվություն տրամադրել
- Հարկային պարտավորությունների գանձման քայլերը իրականացնել:
Ինչպես լրացնել և ներկայացնել դիմումը
Դիմումը լրացնելիս կարևոր է ճիշտ և ճշգրիտ տեղեկատվություն տրամադրել: Դիմումը պետք է լինի ամբողջական և ղեկավարվի պաշտոնական փաստաթղթերով:
Հիմնական բաժինները
Դիմումի հիմնական բաժինները ընդգրկում են:
- Հարկ վճարողի անձնական տվյալները
- Չկատարված հարկային պարտավորությունների մանրամասները
- Հարկային վարչության կողմից տրամադրված տեղեկանքները
Սխալների կանխարգելում
Պետք է հատուկ ուշադրություն դարձնել տվյալների ճշգրտությանը, քանի որ փոքրիկ սխալներն էլ կարող են բերել փաստաթղթի մերժմանը:
Դիմումների ներկայացման եղանակները
Դիմումը կարելի է ներկայացնել տարբեր եղանակներով, և յուրաքանչյուր եղանակ ունի իր առավելությունները և թերությունները:
| Եղանակ | Առավելությունները | Թերությունները |
|---|---|---|
| Ինտերնետային ծառայություններ | Արագություն, հեշտություն | Հեռախոսային կոնֆիգուրացիայի անհրաժեշտություն |
| Թուղթ (պատճեն) | Հաստատված փաստաթուղթ | Մանրամասների նշում |
| Գործընկերությամբ տարածքային գրասենյակ | Ձեռքբերումներ մասնագետների կողմից | Ժամանակային մեծ ծախսեր |
Արդյունքների սպասում և հարցերի ներկայացում
Դիմումը ներկայացնելուց հետո հարկային վարչությունը սկսում է գործընթացը, որի ընթացքում հնարավոր է, որ հարկ վճարողը պետք է սպասի որոշ ժամանակ:
Հետևել գործընթացին
Հարկ վճարողները կարող են հետևել իրենց դիմումների ընթացքին, կիրառելով պետական համակարգը:
Անձնական իրավունքներ և պարտավորությունները
Այս գործընթացում հարկ վճարողները ստանում են տարբեր իրավունքներ, որոնք կարող են օգնել նրանց:
Հարկ վճարողի իրավունքները
- Տեղեկատվություն ստանալու իրավունք
- Պաշտպանվելու իրավունք
- Հարկային պարտավորությունների վերանայման հայտ ներկայացնելու իրավունք
Պարտավորությունները
- Ժամանակին հարկերի վճարում
- Ձեռք բերված տեղեկանքների պահպանում
Հարկային պարտավորությունների գանձման ընթացքի եզրափակիչ փուլերը
Հիմնական գործընթացներն ավարտվում են որոշակի փուլերով, որոնք հստակեցրում են հարկային վարչության և հարկ վճարողի միջև:
Ավարտին հասնելու քայլեր
- Դիմումների ընթացակարգերի ավարտ:
- Ֆինանսական կամ իրավական պատասխանատվության պարզաբանում:
- Հարկային պարտավորության ապահովում:
Այս գործընթացը կարող է խճճված լինել, սակայն ճիշտ լրացված փաստաթղթերով և ժամանակին դիմումներով հնարավոր է հնարքներ գտնել, որոնք կարող են բերել դրական արդյունքների:
Ամփոփում
Պետական մակարդակում հարկային պարտավորությունների գանձման գործընթացը ձգտում է ապահովել, որ յուրաքանչյուր քաղաքացի կատարի իր պարտականությունները: «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 683-Ա որոշումն հանդիսանում է քայլ, որ ուղղված է ավելի արդյունավետ և թափանցիկ հարկային համակարգի ստեղծմանը:
Դեպքերի դիտարկում՝ հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացրած 683-Ա որոշումը կարևոր փաստաթուղթ է, որը հստակեցնում է, թե ինչպես պետք է կատարվեն ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացները։ Այս որոշումը կիրառելի է այն դեպքերում, երբ անձը չի կատարել իր հարկային պարտավորությունները, ինչպիսիք են եկամտային հարկը, սոցիալական ապահովության վճարները, և այլ հարկային պարտավորություններ։ Հարկային պարտավորությունները գանձելու գործընթացը կարող է ներառել նաև դատարանի միջամտություն, եթե հարկային մարմինը գտնում է, որ պարտավորությունների կատարումից հրաժարվելը պայմանավորված է հարկային օրենսդրության չհամապատասխանությամբ։
Դեպքերի ուսումնասիրությունները ցույց են տալիս, որ հաճախ հարկային պարտավորությունները չեն կատարվում ոչ միայն հետևանքների անտեղյակության, այլ նաև ընթացակարգերի բարդության պատճառով։ Օգտակար կլինի, որ քաղաքացիները տեղեկանան իրենց պարտավորություններից, ինչպես նաև տրամադրվող վերացման միջոցներից՝ ուսումնասիրելով ԳԾՀ (Գործադիր որոշումների հանձման) համապատասխան բաժինները՝ ՀՀ ՊԵԿ կայքում:
Էլեկտրոնային դիմումների ներկայացման կարևորությունը
Վերջին տարիների ընթացքում ՀՀ ՊԵԿ-ը մեծապես անդրադարձել է էլեկտրոնային ծառայությունների զարգացմանն ու տարածմանը, ինչը թույլ է տվել բարձրացնել գործընթացների արդյունավետությունը։ 683-Ա որոշման շրջանակներում, հարկ վճարողները կարող են դիմել հարկային պարտավորությունների գանձման վերաբերյալ իրենց պահանջներին առցանց։ Այս կերպ, նրանց անհրաժեշտ չէ անձամբ այցելել հարկային մարմին, ինչը խնայողություն է թե՛ ժամանակի, թե՛ ֆինանսական ռեսուրսների առումով:
Կառավարության կայքէջում տրամադրվող էլեկտրոնային ծառայությունները, ինչպիսիք են «Անձնական հաշիվ» համակարգը, թույլ են տալիս հետևել սեփական հարկային պարտավորությունների կատարմանը, իսկ համապատասխան չափանիշների պարագայում, օգտվել հարկային խթաններից։ Էլեկտրոնային դիմումների միջոցով, հարկ վճարողն ունի նաև հնարավորություն բողոքարկել ՊԵԿ-ի որոշումները, ինչը ավելացնում է գործընթացի թ прозрачность-ը:
Պետական վերահսկողության և հարկային պարտավորությունների կատարումը
ՀՀ-ում հարկային պարտավորությունների կատարումը կարևորագույն դեր ունի պետական ֆինանսական համակարգի կայունության ապահովման գործում։ 683-Ա որոշումը, իր հերթին, նաև վերահսկողության մեխանիզմների տարվող աշխատանքների շրջանակներում ընդգծում է պետական մարմինների պատասխանատվությունը՝ հարկային պարտավորությունների կատարումը վերահսկելու հարցում։ Այս որոշման հիման վրա, ՀՀ ՊԵԿ-ը իրավունք ունի իրականացնել հարկային ստուգումներ, որոնք կարող են պարզել՝ արդյոք հարկ վճարողները մնում են իրենց պարտավորությունների սահմաններում:
Մինչդեռ հարկային պարտավորությունների չկատարման դեպքերը կարող են հանգեցնել ֆինանսական տուգանքների և պետության կողմից հետևանքների կիրառման, հարկ վճարողները կարող են օգտվել նաև սահմանված ժամկետներում վճարումների վերացման հայտեր ներկայացնելու հնարավորությունից։ Հարկային մարմինների կողմից իրականացվող վերահսկողության միջոցները խրախուսում են քաղաքացիներին կատարելու իրենց պարտավորությունները ժամին, և խուսափելու ֆինանսական բացասական հետևանքներից: