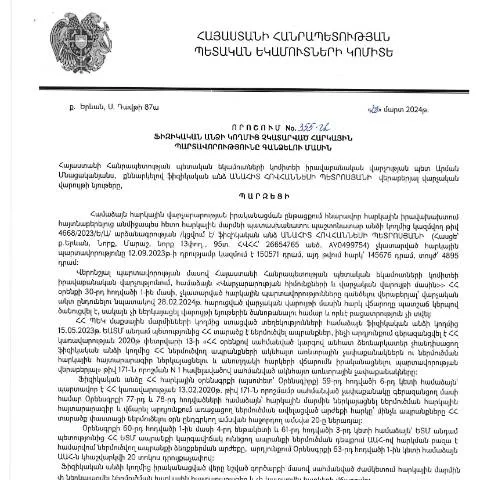
Անահիտ Հովհաննեսի Պետրոսյանի որոշումը՝ հարկային պարտավորությունների գանձման մասին
Հայաստանի Հանրապետության պետական եկամուտների կոմիտեի իրավաբանական վարչության պետի կողմից 28.03.2024թ. կայացրած որոշումը, որը հայտնի է որպես «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 355-Ա, հանդիսանում է կարևոր իրավական փաստաթղթերից մեկը, որն կարգավորում է անհատների հարկային պարտավորությունների կատարումն ու դրանց անհատական մոտեցումը:
Որոշման իրավական հիմքերը
Այս որոշումը նախատեսել է հարկային պարտավորությունների գանձման ընթացակարգը, որը հիմնված է ՀՀ վարչական գործընթացների օրենսգրքի սկզբունքների վրա: Այն, ի թիվս այլոց, ուղղակիորեն կպայմանավորի պետական բյուջեի համալրումը և հարկային վարչարարության արդյունավետությունը:
ՀՀ պետական եկամուտների կոմիտեի իրավաբանական վարչությունը պատասխանատու է ենթադրյալ հարկերից հրաժարվելու դեպքում վարույթներ սկսելու և հարկային պարտավորությունները կատարելու գործընթացը վերահսկելու համար:
Փաստաթղթի նշանակությունն ու կիրառությունը
Այս փաստաթուղթը հատուկ է այն ֆիզիկական անձանց համար, ովքեր չունեն կատարած հարկային պարտավորություններ, ուստի դրա միջոցով նրանք ստիպված են լինելու ներկայացնել տվյալները և հավաստող փաստաթղթերը: Այն նաև նշանակում է, որ անհրաժեշտ կլինի ուսումնասիրել նախորդ տարիների ընթացքում կատարված վճարումները:
Անհրաժեշտ է, որ քաղաքացիները կիսվեն իրենց ֆինանսական դրության մասին տեղեկատվությամբ, որն ուղղակիորեն կապված է հարկային պարտավորություններին:
Ովքեր պետք է ներկայացնեն փաստաթուղթը
Այն անձինք, ովքեր չեն կատարել իրենց հարկային պարտավորությունները և ստացել են պաշտոնական ծանուցում, պետք է լրացնեն այս փաստաթուղթը: Սա նշանակում է, որ հարկային վարչությունը կթույլատրի նրանց լրացնել լրացուցիչ տվյալներ, որոնք կարևոր են հարկային պարտավորությունների ճշտման համար:
Փաստաթղթի լրացման ընթացակարգը
Փաստաթուղթը լրացնելու համար հարկավոր է հետևել որոշակի քայլերի:
- Նախ, պետք է հավաքել բոլոր անհրաժեշտ տեղեկությունները, որոնք վերաբերում են հարկային պարտավորություններին:
- Այնուհետև, անհրաժեշտ է լրացնել որոշման ձևը՝ նշելով բոլոր անհրաժեշտ դաշտերը:
- Ավարտելուն պես, պետք է ստորագրել փաստաթուղթը և պատրաստել ներկայացնելու համար:
Անհրաժեշտ տվյալները
Փաստաթղթի ձևում պետք է ներառել համապատասխան տեղեկությունները, ինչպիսիք են:
- Անուն և ազգանուն
- Հասցե
- ՀՎՀՀ (հատուկ նույնականացման համարը)
- Անձնագիր
Փաստաթղթի ներկայացման ձևաչափերը
Այս փաստաթուղթը կարելի է ներկայացնել մի քանի եղանակով:
| Նպատակ | Ներկայացման ձևաչափը | Գործողության ժամկետը |
|---|---|---|
| Էլեկտրոնային ներկայացում | ՀՀ ՊԵԿ պաշտոնական կայքի միջոցով | Ամսվա ընթացքին |
| Թղթային ներկայացում | Հարկային վարչության մոտ | Ամիսը մեկ |
| Գործակալություն | Անձամբ ներկայացում | Զանգվածային այցելություն |
Հետագա գործողությունները փաստաթղթի ներկայացումից հետո
Այն բանից հետո, երբ փաստաթուղթը ներկայացված է, հարկային վարչությունը սկսում է գործընթացը և ստուգում է ներկայացված տվյալները: Եթե անհրաժեշտ տեղեկությունները ամբողջական են, ապա կանցկացվի հարկային պարտավորությունների հաշվարկ:
Եթե հայտնաբերվեն որևէ խախտումներ կամ լրացուցիչ տվյալների կարիք, ապա հնարավոր է, որ քաղաքացիները կստանան ծանուցում, որով նրանց կպահանջվի լրացնել կամ ճշտել որոշակի տեղեկությունները:
Անհրաժեշտ խորհուրդները
Չնայած այս փաստաթղթի լրացման և ներկայացման ընթացակարգը պարզ է, սակայն խորհուրդ է տրվում ընտրել էլեկտրոնային ձևաչափը՝ արագ և արդյունավետ գործընթացի համար:
Անհրաժեշտ բոլոր փաստաթղթերը պետք է նախապես պատրաստ լինեն, որպեսզի խնդիրներ չլինեն ներկայացումից հետո:
Մասնավորապես․ ինչ անել մերժման դեպքում
Եթե գոյություն ունի որևէ խնդրի հետ կապված, երբ դիմումը մերժվում է, քաղաքացիների համար կարևոր է՝ համոզվել, որ նրանք ունեին բոլոր անհրաժեշտ փաստաթղթերը և տվյալները, որոնք կպահանջվեին:
Եթե մերժումը պահպանում է իր ուժը, քաղաքացիները կարող են դիմել վերանայման կամ ներկայացնել լրացուցիչ հանգամանքներ:
Այս դեպքում կարևոր է հետևել բոլոր ընթացակարգերին և պահպանել բոլոր հաղորդագրությունները, որոնք կապված են դիմումը մերժելու հետ:
Տեղեկատվական համակարգի կարեւորությունը հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված որոշումները, ինչպես օրինակ՝ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 355-Ա որոշումը, ընդգծում են հարկային համակարգի արդիականությունը և առավելությունները: Տեղեկատվական համակարգերի արդյունավետ կիրառում թույլ է տալիս արագ ու թափանցիկ կերպով իրականացնել հարկային պարտավորությունների գանձման գործընթացը, նվազեցնելով մարդկային գործոնի ազդեցությունը:
Այս համակարգերի միջոցով ստացվող տվյալները, որոնք պարունակում են հարկ վճարողների ամբողջական տեղեկությունները, հնարավորություն են տալիս ապահովելու տվյալների ճշտությունը, ավելացնելով ծրագրերի արդյունավետությունը: Այն թույլ է տալիս ավտոմատ կերպով արձանագրել հարկային պարտավորությունների ստացման գործընթացի յուրաքանչյուր փուլը, ինչը նվազեցնում է սխալների հավանականությունը:
Այսպիսով, հարկային պարտավորությունների գանձման գործընթացը կարող է արագացվել, իսկ հարկ վճարողները ավելի հեշտությամբ կարող են ստանալ տեղեկություններ իրենց պարտավորությունների մասին:
Հարկային պարտավորությունների իրականացման իրավական կողմերը
ՀՀ-ում հարկային պարտավորությունների կատարումը ենթակա է բազմաթիվ իրավական նորմերի, որոնք հստակ սահմանում են վճարման ժամկետները, չափերը և ընթացակարգերը: «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 355-Ա որոշումը, օրինակ, ընդգրկում է հարկային պարտավորությունների կատարման իրավական շրջանակները, որոնք պետք է հետևեն հարկ վճարողները:
Այս որոշումը, ինչպես նաև համապատասխան օրենքները սահմանում են հարկ վճարողի իրավունքները և պարտավորությունները, ինչպիսիք են.
- Հարկային պարտավորությունների կատարումը ըստ նախանշված ժամկետների;
- Հարկային մարմինների հետ հաղորդակցման կարգը;
- Հարկային պարտավորությունների կատարումը ենթակա ծանրացումների ու պատասխանատվություններին:
Այս իրավական կողմերը շատ կարևոր են, քանի որ դրանք ապահովում են հարկային համակարգի ներդաշնակությունը և կանխարգելում են հնարավոր չարաշահումները: Տեղեկությունների ճշգրտության ու հասանելիության շնորհիվ հարկային վճարողները կարող են զերծ մնալ ֆինանսական խնդիրներից:
Հարկային պարտավորությունների գանձման գործընթացի ժամանակահատվածները
Հարկային պարտավորությունների կատարման գործընթացը ենթադրում է մի քանի փուլեր, որոնք կարող են ի հայտ գալ տարբեր իրավիճակներում: «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշումը սահմանում է, որ գանձման գործընթացը պետք է իրականացվի հստակ ժամանակահատվածներում, ինչը շատ կարևոր է հարկ վճարողների համար:
Հարկային մարմինները պարտավոր են ստեղծել հստակ ժամանակացույց, որտեղ նշված կլինեն հարկային պարտավորությունների կատարումն ու ստուգման ժամկետները: Այն, որ կամավոր վճարումների դեպքում հարկ վճարողը կարող է շահել կրճատված տույժեր և ֆինանսական պատիժներ, նույնպես կարևոր է:
Նման ժամանակահատվածները կարող են ներառել, բայց չեն սահմանափակվում հետևյալներով:
- Հարկային մարմինների կողմից ծանուցման ժամանակահատված;
- Տեղեկատվության տրամադրման ժամկետներ;
- Հարկային պարտավորությունների կատարումը ըստ նախատեսված օրենսդրական պահանջների:
Այսպիսով, հարկային պարտավորությունների գանձման գործընթացը հնարավորինս արդյունավետ դարձնելու համար հարկ վճարողներին անհրաժեշտ է հետեւել ժամկետներին ու արդյունավետ հաղորդակցման ձևերին: