Դիտարկումներ 2024 թվականից սկսած հարկային պարտավորությունների կատարման մասին
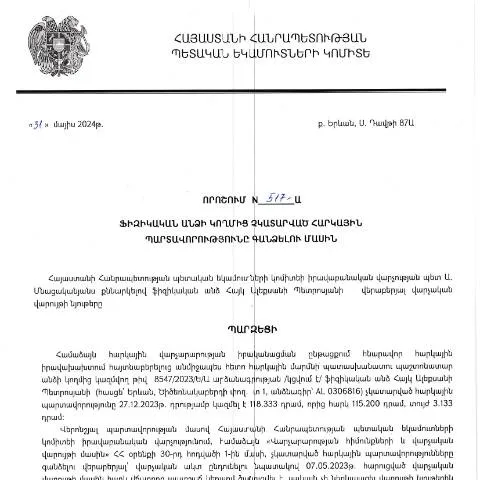
2024 թվականի մայիսի 31-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, կարևոր է յուրաքանչյուր հարկային վճարողի համար: Այս որոշումը կոչված է կարգավորելու հարկային պարտավորությունները և ապահովելու պետական բյուջեի ֆինանսական կայունությունը:
Որոշման նպատակները
Այս որոշման հիմնական նպատակը հետևյալներն են:
- Առանձին անձանց նկատմամբ հարկային պարտավորությունների ճշտում և գանձում;
- Հարկային օրենսդրության պահպանման խթանում;
- Հարկային վարչարարության պարզեցում և արդյունավետության բարելավում:
Ներկայացման ընթացակարգը
Որոշման ընդունման գործընթացը, ինչպես նաև դրա իրականացման մեթոդները կարևոր են հասկանալու համար, թե ինչպես են ֆիզիկական անձինք կարողանում կատարել իրենց հարկային պարտավորությունները:
Դիտարկման փուլեր
- Հարկային պարտավորությունների չկատարումը: Այս փուլում հարկային մարմինը ուսումնասիրում է տվյալ անձի հարկային պատմությունը:
- Հայտարարություն ներկայացնելը: Հարկային մարմինը հաղորդագրություն է ուղարկում հարկ վճարող անձին:
- Պատասխան ներկայացնելը: Հարկ վճարողը 30 օր ունի պատասխանելու:
- Որոշման կայացումը: Եթե պարտավորությունները չեն կատարվել, վճարները գանձվում են:
Ժամանակացուցիկը և ժամկետները
Հարկային պարտավորությունները կատարելու ժամկետները խիստ կարևոր են: Որպեսզի հարկ վճարողը չդառնա խնդիրների առարկա, նա պետք է ուշադրություն դարձնի հետևյալ ժամկետներին:
| Պահանջարկ | Ժամկետ |
|---|---|
| Հարկային պարտավորությունների գիտակցում | 15 օր |
| Հայտարարություն ներկայացնելը | 30 օր |
| Պատասխան ներկայացնելը | 30 օր |
| Գանձման գործընթացի սկսվելը | 45 օր |
Ովքե՞ր են մասնակիցները
Հարկային պարտավորությունների կատարումը և դրա գանձումը վերաբերում են բոլոր ֆիզիկական անձանց, ովքեր ունեն տվյալ պարտավորություններ:
Խմբեր և բացառություններ
Մասնակից խմբերը կարող են ներառել, բայց չեն սահմանափակվում հետևյալով:
- Հասարակ քաղաքացիներ
- Ազգային և միջազգային կազմակերպություններ
- Գյուղատնտեսական արտադրողները
Բացի դրանից, որոշ անձինք կարող են ունենալ հարկային արտոնություններ, որոնք նախատեսված են օրենսդրությամբ:
Անձամբ կամ էլեկտրոնային ձևով ներկայացում
Հարկային պարտավորությունների գանձման վերաբերյալ որոշումը կարելի է ներկայացնել երկու տարբերակով՝ անձամբ կամ էլեկտրոնային ձևով:
Անձամբ ներկայացում
Անձամբ ներկայացման դեպքում հարկ վճարողը պետք է այցելի ՀՀ ՊԵԿ տեղամասային գրասենյակ:
Էլեկտրոնային ներկայացում
Էլեկտրոնային ձևով ներկայացման համար հարկ վճարողը կարող է օգտվել ID քարտից և էլեկտրոնային ստորագրությունից:
- Ներմուծեք անհրաժեշտ տվյալները համակարգում;
- Ներբեռնեք համապատասխան փաստաթղթերը;
- Ստացեք QR կոդ և 16-համարանիշանոց հաստատման կոդ:
Պատասխանատվություն և պատժամիջոցներ
Հարկային պարտավորությունների չկատարման դեպքում հարկ վճարողը կարող է ենթարկվել վարչական պատասխանատվության՝ սկսած տուգանքներից:
Պատժամիջոցների տեսականին
- Տուգանք՝ պարտավորությունների չկատարելու համար;
- Հարկի գումարի բարձրացում;
- Անձնական միջոցների գանձում:
Ամփոփում և հետագա քայլեր
Պետք է հիշել, որ հարկային պարտավորությունների կատարումը ոչ միայն իրավական, այլև տնտեսական պարտականություն է: Կառավարության կողմից այս որոշումը հնարավորություն է տալիս հետևել հարկային պատասխանատվության մակարդակին:
Եթե դուք պետք է լրացնեք և ներկայացնեք տվյալ որոշման շրջանակներում առկա փաստաթղթերը, ապա անհրաժեշտ է հետևել նշված քայլերին, ժամկետներին և ներկայացման ձևին:
Հարկային պարտավորությունների կատարումը՝ իրավաբանական և ֆիզիկական անձանց միջև
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 31.05.2024թ. կայացրած «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 517-Ա որոշումը անդրադառնում է հարկային պարտավորությունների կատարմանը, մասնավորապես՝ ֆիզիկական անձանց կողմից։ Այս որոշումը կարևոր է այն հաշվին, որ այն ոչ միայն պահանջում է պարտավորությունների կատարում, այլև ենթադրում է իրավական հետևանքներ ինչպես պարտատերերի, այնպես էլ պարտքի առարկայի համար։ Իրավաբանական անձանց կողմից պարտադիր հարկային պարտավորությունները ներկայացնում են կարևորագույն բաղադրիչ՝ երկրի տնտեսության կայունության և զարգացման համար, սակայն այս դեպքում կարևոր է նաև ֆիզիկական անձանց նկատմամբ իրականացվող հարկային քաղաքականությունը, որը կարող է բերել անարդյունավետ տնտեսում և հարուցել ֆինանսական խնդիրներ։
Բազմաթիվ դեպքերում հարկային պարտավորությունների կատարումը ենթադրում է իրավաբանական գործընթացներ, որոնք կարող են ներառել հարկային դատը կամ պարտքի գանձման գործընթացը։ Այդ պատճառով, կարևոր է, որ ֆիզիկական անձինք իրենց պարտավորությունները կատարեն ժամանակին, որպեսզի խուսափեն լրացուցիչ իրավաբանական հետևանքներից։ Հայաստանի Հանրապետությունում հարկային պարտավորությունների կատարումը վերահսկվում է ՀՀ ՊԵԿ կողմից, իսկ ոչ կատարման դեպքում կարող են կիրառվել վարչական պատասխանատվություն, ինչպես նաև դրամական տուգանքներ։
Հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունների գանձման գործընթացը, որը սահմանված է 517-Ա որոշմամբ, նախատեսում է մի շարք փուլեր, որոնք մանրամասն որոշում են ոչ միայն պարտքի չափը, այլև պարտքը գանձելու մեթոդները։ Նախնական փուլում, եթե հարկային պարտավորությունը չկատարվել է, հարկային մարմինը ծանուցում է ֆիզիկական անձին՝ պարտքի վերաբերյալ։ Ծանուցումը պետք է լինի բացատրական և պարզ, իսկ պարտքի չափը՝ հիմնավորված։
Եթե ֆիզիկական անձը չպատասխանի կամ չկատարի իր պարտավորությունները ծանուցումից հետո, ապա գործընթացը անցնում է հաջորդ փուլ՝ հարկային պարտքի գանձման։ Նախատեսվում են տարբեր մեթոդներ, որոնց թվում՝ դրամական հաշվեհամարների բռնագանձում կամ գույքի բռնագանձում՝ օրենքի շրջանակներում։ Նշված գործընթացը չի կարող իրականացվել ապօրինի կամ ուժի կիրառմամբ, և հարկային մարմինը պարտավոր է պահպանել օրենսդրության վերաբերյալ բոլոր նորմերը։
Ըստ ՀՀ հարկային օրենսդրության, հարկային պարտավորությունների գանձումը պետք է իրականացվի բացառապես օրենքով սահմանված կարգով և ժամկետներում, և ֆիզիկական անձինք իրավունք ունեն վիճարկել իրենց պարտավորությունները՝ ներկայացնելով համապատասխան հիմնավորումները և փաստաթղթերը։ Այդ անհրաժեշտությունը, սակայն, չի կարող թույլատրել, որ ֆիզիկական անձինք ուշացնեն իրենց պարտքերը՝ հույս ունենալով, որ այն կարող է տարվել իրավաբանական գործընթացների միջոցով։
Հարկային պարտավորությունների կատարումը և պետական աջակցության միջոցներ
Հայաստանի Հանրապետությունում պետական մարմինները հանձնառու են հարկային պարտավորությունների կատարումը խրախուսելու հարցում։ Նմանապես, պետական ապարատը կարող է իրականացնել աջակցող ծրագրեր և միջոցներ, որոնք նպատակ ունեն facilitar фիզիկական անձանց կողմից հարկային պարտավորությունների կատարումը։ Այդ ծրագրերը կարող են ներառել հարկերի տարաժամկետ վճարներ, որպես նաև հարկային ազատումներ՝ որոշակի պայմանների հիման վրա։
Դրա արդյունքում, ֆիզիկական անձինք կարող են օգտվել տարբեր կարգավորումների, որոնք նախատեսում են հարկային պարտավորությունների կատարումը մատչելի դարձնել։ Օրինակ, պետական մարմինները կարող են առաջարկել նվազեցված հարկային դրույքաչափեր և արտոնություններ, որոնք կնպաստեն տնտեսությունը զարգացնելուն։ Այդ միջոցները, սակայն, պետք է կիրառվեն բացառապես օրենքի շրջանակներում և հիմնված լինեն երկրի տնտեսական իրավիճակի վրա։
Պետական աջակցության ծրագրերը նաև կարող են ներառել կրթական և տեղեկատվական միջոցառումներ, որոնք նպատակ ունեն բարձրացնել հարկային գիտակցության աստիճանը ֆիզիկական անձանց շրջանում։ Չնայած որ ՀՀ ՊԵԿ-ը իրականացնում է վերահսկողություն, ֆիզիկական անձինք, որոնք տեղեկացված են իրենց իրավունքների և պարտականությունների մասին, ունեն ավելի մեծ հնարավորություններ՝ արդյունավետ կերպով կատարել իրենց հարկային պարտավորությունները։