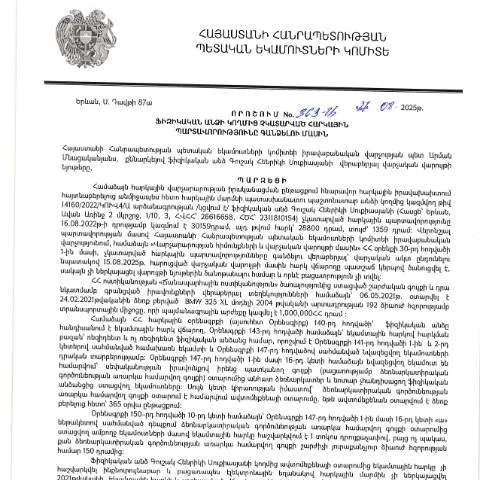
Սահմանման հստակեցում` հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 27.08.2025 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 363-Ա որոշումը հանդիսանում է կարևոր փաստաթուղթ, որը կարգավորում է ֆիզիկական անձանց հարկային պարտավորությունները և դրանց կատարումը:
Փաստաթղթի նպատակը
Հարկային պարտավորությունների գանձման գործընթացը ապահովում է պետական բյուջեի համալրումը՝ հնարավորություն տալով պետական կառավարման մարմիններին իրականացնել անհրաժեշտ քայլեր, որպեսզի հարկային պարտավորությունները կատարվեն:
- Հետագայում հարկային պարտավորությունների վերականգնում և գանձում
- Պետական բյուջեի կայունությունը
- Հարկային դաշտում արդարությունն ու հավասարությունը
Այս որոշման շրջանակներում կիրառվող իրավական հիմքերը
Այս փաստաթուղթն իրականացնում է Հայաստանի Հանրապետության վարչական իրավունքի կոդեքսի դրույթները, որոնց նպատակն է ապահովել իրավաբանական հաստատությունների միասնական գործելակերպը:
- Որոշման ընդունման օրենսդրական հիմքեր:
- ՀՀ կառավարության որոշումներ
- Հարկային օրենսդրություն
- Ուղեցույցներ ու կարգեր
Հարկային պարտավորությունների գանձման գործընթացի կարգավորումը
Այս որոշմամբ սահմանվում են որոշակի ընթացակարգեր, որոնք նախատեսում են պարտավորությունների գանձման գործընթացը:
- Ստուգել հարկային պարտավորությունների առկայությունը:
- Ներկայացնել համապատասխան փաստաթղթերը:
- Գանձման գործընթացի իրականացման համար դիմում ներկայացնել ՀՀ ՊԵԿ:
Պարտավորությունների ստուգման մեթոդներ
Հարկային պարտավորությունները կարող են ստուգվել մի շարք եղանակներով, ինչպիսիք են.
- Հարկ վճարողի հաշվեհամարի ստուգում
- Հարկային հաշվետվությունների վերլուծություն
- Նախորդ տարիների տվյալների համեմատական վերլուծություն
Փաստաթղթերի նախապատրաստում` կարգի արդյունավետ իրականացում
Հարկային պարտավորությունների գանձման գործընթացի համար անհրաժեշտ է նախապատրաստել մի շարք փաստաթղթեր:
| Փաստաթուղթ | Նպատակ | Նմանակ |
|---|---|---|
| Հարկային հաշվետվություն | Պարտավորությունների քանակն ու տեսակները | Ներկայացված տվյալները |
| Անձնական փաստաթուղթ | Հարկ վճարողի ինքնության հաստատում | Փաստաթղթերի սկանավորված տարբերակները |
| Բանկային հաշվի տեղեկանք | Պարտավորությունների իրականացման հնարավորությունները | Բանկի կողմից տրամադրված փաստաթուղթ |
Ինչպե՞ս լրացնել և ներկայացնել դիմումը
Դիմումը լրացնելիս անհրաժեշտ է լինել շատ զգուշավոր ու ուշադրություն դնել ինձ ենք հայտնել:
Դիմումի հիմնական կետերը
- Անուն ազգանուն - լրացնել ըստ անձնական փաստաթղթի:
- ՀՎՀՀ - հարկի հաշվառման համարը:
- Հասցե - բնակության ինքնության բոլոր տվյալները:
Դիմումը ներկայացնելու եղանակը
Դիմումը կարող է ներկայացվել հետևյալ եղանակներով:
- Էլեկտրոնային եղանակով ՀՀ ՊԵԿ պաշտոնական կայքում:
- Նախապես գրանցված դիմումային ձևի միջոցով:
Ծանոթություններ և ընթացակարգեր` հայտի համաձայն
Հարկային պարտավորությունների գանձման գործընթացի ընթացքում հնարավոր է գիտակցել մի շարք կողմնակի պայմաններ:
- Անհրաժեշտ փաստաթղթերի պատրաստման ժամկետները:
- Ամփոփիչ հաշվետվության ներկայացման պատասխանատվությունը:
- Հարկային մարմինների իրականացրած ստուգման արդյունքները:
Կորպորատիվ պայմանների ուսումնասիրություն
Որպեսզի չմոռանանք, հարկավոր է ուշադիր լինել, եթե դիմումը ներկայացնելու ժամանակահատվածը սահմանից դուրս է:
- Հարկային պարտավորությունների չկատարման դեպքում կարող են կիրառվել տուգանքներ:
- Գանձման գործընթացը կարող է դադարեցվել իրավաբանական կասկածների առկայության դեպքում:
Դիմումի ընթացակարգը` առաքման և հաստատման փուլեր
Դիմումը ներկայացնելիս հարկավոր է հաշվի առնել կցված փաստաթղթերի ամբողջականությունը:
- Հարկային մարմնի հաստատումը:
- Հազվագյուտ կասկածների առկայություն:
- Ցանկապատ ձևակերպման և լրացման պարտավորություն:
Հարկային պարտավորությունների կատարումը և դրանց հետևանքները
Հարկային պարտավորությունները, որոնք նախատեսվում են ՀՀ օրենսդրությամբ, պարտադիր են յուրաքանչյուր ֆիզիկական և իրավաբանական անձի համար: Դրանք ընդգրկում են եկամտային հարկ, ավելացված արժեքի հարկ և այլ հարկատեսակներ, որոնք օրենքով սահմանված ժամկետներում պետք է վճարվեն: Չկատարված հարկային պարտավորությունները կարող են հանգեցնել լուրջ հետևանքների, որոնք, առաջին հերթին, կապված են ֆինանսական տուգանքների և վարչական պատասխանատվության հետ:
ՀՀ ՊԵԿ իրավաբանական վարչության ղեկավարի կողմից կայացված 363-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, նախատեսում է գործընթացների համակարգվածություն և հարկային պարտավորությունների կատարումը:
Այս որոշման հետևանքով, հարկային մարմինները ունեն իրավունք հարկային պարտավորությունների կատարման համար անհրաժեշտ գործողություններ իրականացնելու համար, այդ թվում՝ պարտավորությունների հարկադիր գանձում, եթե անձը չի կատարում իր պարտավորությունները:
Հարկային պարտավորությունների գանձման գործընթացի փուլերը
Հարկային պարտավորությունների գանձումը իրականացվում է մի շարք փուլերով, որոնք ներառում են նախնական տեղեկացման, պարտավորությունների գնահատման, զանգվածային ստուգման և հարկադիր գանձման գործընթացները:
Առաջին փուլում, ՀՀ ՊԵԿ-ն տեղեկացնում է պարտապանի մասին հնարավոր հարկային պարտավորությունների մասին, առաջարկելով լրացնել անհրաժեշտ փաստաթղթեր և իրականացնել պարտավորությունները:
Երկրորդ փուլում, եթե պարտավորությունները չեն կատարվում, հարկային մարմինները կարող են անցնել հարկադիր գանձման գործընթացին, որը կարող է ներառել անձի հաշվեհամարների կամ գույքի սահմանափակումներ:
Այսպիսով, հարկային պարտավորությունների գանձման գործընթացը կազմակերպված և համակարգված է, որպեսզի ապահովվի հարկային համակարգի արդյունավետությունը և կանխվի հարկային խուսափումը:
Հարկային իրավունքի և քաղաքացիական իրավունքների հավասարակշռություն
ՀՀ հարկային օրենսդրությունը պետք է հաշվի առնի ոչ միայն պետության շահերը, այլեւ քաղաքացիների իրավունքները: Շրջանակի ներքո, հարկային պարտավորությունների կատարումը կարող է ունենալ ազդեցություն քաղաքացիների տնտեսական գործունեության վրա: Այնուամենայնիվ, հարկային մարմինների գործողությունները պետք է լինեն օրինական և հիմնավորված:
Հարկային իրավունքների և քաղաքացիական իրավունքների հավասարակշռությունը հիմնականում հասանելի է իրավական պաշտպանության մեխանիզմների միջոցով, որոնք նախատեսված են ՀՀ օրենսդրությունում: Այն կողմնակի օգուտները, որոնք քաղաքացիները կարող են ստանալ, ներառում են իրավական խորհրդատվություն, ջանքեր հարկային իրավունքի պաշտպանության համար, ինչպես նաև հնարավորությունները՝ խուսափելու վարչական պատասխանատվությունից:
Այդպիսով, քաղաքացիները պետք է ծանոթ լինեն իրենց իրավունքներին և պարտականություններին՝ հարկային պարտավորությունների կատարման գործընթացում, ինչպես նաև պետք է կարողանան պաշտպանել իրենց շահերը հարկային մարմինների կողմից: