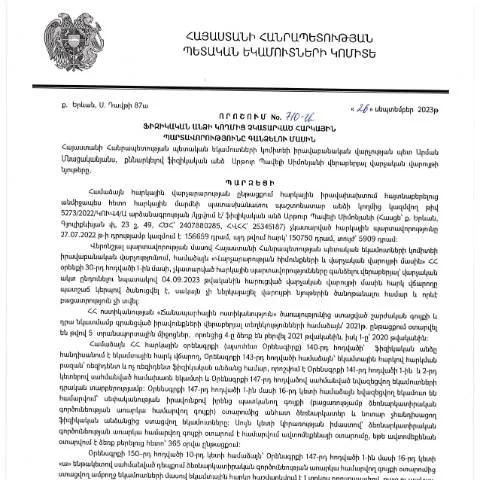
Ակնարկություն ՀՀ ՊԵԿ իրավաբանական վարչության ղեկավար ԱՐԹՈՒՐ ՊԱՎԵԼԻ ՍԻՄՈՆՅԱՆ-ի հրամանի շուրջ
2023 թվականի սեպտեմբերի 26-ին ՀՀ ՊԵԿ իրավաբանական վարչության ղեկավար ԱՐԹՈՒՐ ՊԱՎԵԼԻ ՍԻՄՈՆՅԱՆ-ի կողմից հրապարակված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 710-Ա որոշումը կարևոր նշանակություն ունի հարկային պարտավորությունների կատարումը վերահսկելու և հարկային կարգավորումների արդյունավետության ապահովման համար: Այս փաստաթուղթը ներկայացնում է իրավական հիմքեր, որոնք անհրաժեշտ են ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձման գործընթացում:
Որոնք են գործընթացի հիմնական փուլերը
Այս գործընթացը ներառում է մի շարք հիմնական փուլեր, որոնք կարևոր են ինչպես պետության, այնպես էլ հարկ վճարողների համար:
- Հարկային պարտավորությունների որոշում: Վարչությունը որոշում է, թե որ ֆիզիկական անձի նկատմամբ պետք է իրականացվի հարկային պարտավորությունների գանձում:
- Տեղեկատվության հավաքում: Առաջին փուլում հավաքվում են այդ անձի վերաբերյալ տվյալներ, այդ թվում՝ վերջին հաշվով հարկերի պարտավորությունները:
- Նոտարական ծանուցում: Հարկ վճարողին տեղեկացվում է ծանուցման միջոցով, որը պարունակում է պարտավորությունների վերաբերյալ տեղեկություններ:
- Ուղարկում դեպի դատարան: Եթե հարկ վճարողը չկատարի պարտավորությունները, վարչությունը կարող է դիմել դատարան:
Ինչպե՞ս լրացնել փաստաթուղթը
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման ձևակերպման գործընթացը ենթադրում է որոշակի պահանջներ:
- Վերնագիր: Փաստաթղթի վերնագիրն պետք է պարունակի որոշման թվանշանը և ամսաթիվը:
- Հարկ վճարողի տվյալները: Ծառայության ընդունումն իրականացնելու համար հարկ վճարողի ՀՎՀՀ-ն և այլ տվյալներ պետք է նշվեն:
- Հարկային պարտավորությունները: Պարտավորությունների նկարագրությունը, դրանց գումարն ու պատճառները պետք է մանրամասն ներկայացվեն:
- Ընդունված փաստաթուղթ: Անհրաժեշտ է նշել, թե ինչ փաստաթղթեր են ներկայացվել գործընթացի ընթացքում:
Թափանցիկություն և վերահսկում
ՀՀ ՊԵԿ-ն ապահովում է գործընթացի թափանցիկությունը, ինչը նշանակում է, որ շահառուները կարող են հետևել իրենց դիմումի ընթացքին:
Որպեսր, որ շահառուները կարող են դիմել հետևյալ միջոցառումներին
- Գրանցվել էլեկտրոնային համակարգում: Շահառուները կարող են գրանցվել ՀՀ ՊԵԿ էլեկտրոնային ծառայությունների համակարգում:
- Դիմումի ընթացքի ստուգում: Հարկ վճարողները կարող են ստուգել իրենց դիմումի ընթացքը ՀՀ ՊԵԿ պաշտոնական կայքում:
Օրենքի համատեքստում
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման իրավական հիմքը բխում է Հայաստանի Հանրապետության վարչական օրենսդրությունից, որն ունի իրավական ուժ և պաշտպանում է հարկային պարտավորությունների կատարումը:
ՀՀ վարչական օրենսդրությունում նշվում է, որ հարկային պարտավորությունների կատարումը պարտադիր է, և ցանկացած հասցեն կամ կազմակերպություն, որը չի կատարում իր հարկային պարտավորությունները, ենթակա է իրավական հետևանքների:
Հեշտությամբ հասանելիություն և էլեկտրոնային ծառայություններ
ՀՀ ՊԵԿ-ը ակտիվորեն զարգացնում է էլեկտրոնային ծառայություններ, որոնք erleichtern են քաղաքացիների համար հարկային պարտավորությունների կատարումը:
Էլեկտրոնային ստորագրված փաստաթղթերի ներկայացում
Հարկ վճարողները կարող են օգտվել էլեկտրոնային ստորագրված փաստաթղթերից՝ առանց թղթապանակների, ինչը էականորեն արագացնում է գործընթացը:
Այս ծառայություններից օգտվելու համար հարկավոր է ունենալ էլեկտրոնային ստորագրություն և ՀՀ ՊԵԿ հարթակում գրանցված անձնական հաշիվ.
Թեմատիկ հարցեր և պատասխաններ
Հարկային պարտավորությունների գանձման գործընթացի վերաբերյալ կան մի շարք կարևոր հարցեր:
- ՈՒշացում՝ ինչ է տեղի ունենում: Եթե հարկ վճարողը ուշացնում է պարտավորությունները, վարչությունը կարող է կիրառել իրավական միջոցներ:
- Ինչպիսի տուգանքներ կարող են որոշվել: Հարկ վճարողը կարող է ենթարկվել տուգանքների, որոնք սահմանվում են ՀՀ հարկային օրենսդրությամբ:
Ավարտական դիտարկումներ
Այս գործընթացը կարևոր է ոչ միայն պետական բյուջեի համալրման, այլև հարկ վճարողների իրավունքների պաշտպանման տեսանկյունից:
Հարկ վճարողի պարտավորությունների կատարումը խթանում է ընդհանուր տնտեսության կայունությունը, ուստի հարկ վճարողները պետք է հետևեն իրենց պարտավորություններին և սահմանված ժամկետներին:
Հարկային պարտավորությունների կատարման գործընթացին աջակցելու համար ՀՀ ՊԵԿ-ն տրամադրում է անհրաժեշտ տեղեկատվություն և ռեսուրսներ:
Ավելին տեղեկությունների համար կարող եք այցելել ՀՀ ՊԵԿ պաշտոնական կայքը:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից տարածված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 710-Ա որոշման հիմքում ընկած են հարկային պարտավորությունների կատարման պահանջները, որոնք նախատեսված են ՀՀ օրենսդրությամբ։ Այս գործընթացը միացում է մի շարք վարչական քայլերի, որոնք ապահովում են հարկային պարտավորությունների կատարումը՝ ըստ օրենսդրության:
Այս փաստաթղթի ընդունման արդյունքում, հարկային մարմինները պարտավորվում են իրականացնել միջոցներ, որոնք ուղղված են չկատարված հարկերի գանձմանը։ Այս միջոցառումների շարք encompasses հետևյալ քայլերը՝ հարկային գրավոր ծանուցումները, հարկային վարչական հարցումները, և, անհրաժեշտության դեպքում, հարկային պարտավորությունների դատարանական կարգով գանձումը:
Վերջին փոփոխությունների ազդեցությունը հարկային վարման վրա
Ներկայումս, «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման ընդունումը հանդիսանում է կարևոր բանալին ՀՀ հարկային համակարգի կայունության պահպանման համար։ Վերջին փոփոխությունները, որոնք ԱԺ ընդունել է 2023 թվականի ընթացքում, ուղղված են ավելի արդյունավետ հարկային վարչարարության և նվազեցված վարչական վեճերի հետ կապված խնդիրների լուծմանը:
Կառավարության նպատակն է ապահովել հարկային պարտավորությունների կատարումը, որը հնարավորություն կտա տնտեսության արդյունավետ զարգացմանը։ Օրինակ, որոշման շրջանակներում նախատեսվում են նաև համապատասխան վարչական պատասխանատվություններ, որոնք կարող են կիրառվել հարկային պարտավորությունները չկատարելու դեպքերում:
Հարկային պարտավորությունների գանձման իրավական հիմքերը
Առաջադրված 710-Ա որոշումը հիմնված է ՀՀ վարչական ավանդների և հարկային օրենսդրության կոդեքսում նախատեսված իրավունքների վրա։ Սա ներառում է հարկային մարմինների կողմից անհրաժեշտ միջոցների իրականացումն ու իրավական միջամտությունները՝ հարկային պարտավորությունները կատարելու նպատակով:
Այս որոշման շրջանակներում նախատեսվում են նաև տարբեր կարգապահական միջոցառումներ, որոնք կարող են կիրառվել հարկային պարտավորությունները չկատարող ֆիզիկական անձանց նկատմամբ։ Կարևոր է, որ այս միջոցառումները լինեն արդար և համաչափ՝ հաշվի առնելով յուրաքանչյուր դեպքի առանձնահատկությունները: