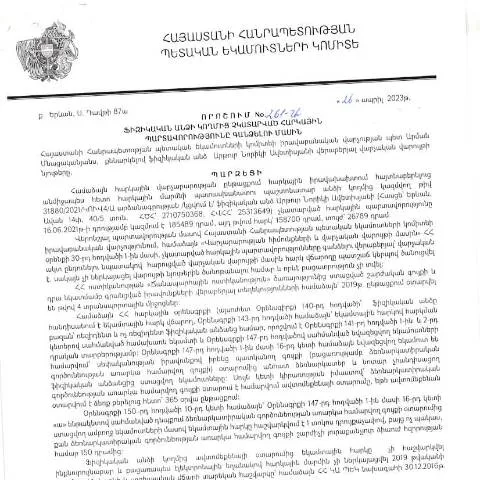
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 26.04.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 261-Ա որոշման կարևորությունը
Հայաստանի Հանրապետության հարկային համակարգը հիմնված է պարտադիր հարկային պարտավորությունների վրա, որոնք քաղաքացիները պետք է կատարեն սահմանված ժամկետներում։ 2023 թվականի ապրիլի 26-ին ընդունված Կառավարության որոշումը, որը վերաբերում է ֆիզիկական անձանց չկատարված հարկային պարտավորությունների գանձմանը, հանդիսանում է կարևոր հանգույց՝ ուղղված հարկային դաշտում կարգուկանոնի հաստատմանը։ Այդ որոշումը նախատեսում է, թե որ դեպքերում և ինչպես են իրականացվում հարկային պարտավորությունների գանձման գործընթացները, ինչպիսի հետևանքներ են առաջանում քաղաքացիների համար:
Դիմող անձանց շրջանակը. ով է թիրախը
Դիմող անձիք, ովքեր հանդիպում են այս որոշման շրջանակներում, հիմնականում ֆիզիկական անձինք են, ովքեր չեն կատարել իրենց հարկային պարտավորությունները։ Բացի այդ, որոշման գործողությունները կարող են ներառել նաև իրավաբանական անձանց՝ որոշակի պայմանների դեպքում:
Հարկային պարտավորությունների չկատարման դեպքերը
- Թվային հարկային պարտավորություններ, որոնք չեն կատարվել սահմանված ժամկետներում;
- Հարկային հայտարարությունների մասերի բացակայություն կամ ոչ ճիշտ լրացում;
- Որոշակի դեպքեր, երբ քաղաքացիները գտնվում են ֆինանսական դժվարությունների մեջ:
Հեռանկարային գործընթացներ. եկել, լրացրեք, ներկայացրեք
Ֆիզիկական անձը, ով ցանկանում է կարգավորել չկատարված հարկային պարտավորությունները, պետք է ծանոթանա որոշման պահանջներին և հանդես գա համապատասխանության մեջ։ Դիմումի ներկայացման գործընթացը, ինչպես նաև դրա լրացման պահանջները, մեծապես կախված են դիմողի ավարտած հարկային պատմությունից:
Դիմումի և փաստաթղթերի ներկայացման եղանակները
- էլեկտրոնային ձևով՝ անձնական տեղեկատվության և էլեկտրոնային ստորագրության միջոցով;
- թղթային ձևով՝ ներկայացնելով փաստաթղթերը համապատասխան հարկային մարմիններ;
- ու բնակավայրի հարկային մարմնի այցելությամբ:
Որպես համարային գործընթաց. յուրաքանչյուր քայլի կարևորությունը
Որպես ոլորտային կարգավորում, այս որոշումը նախատեսում է հարկային պարտավորությունների գանձման գործընթացը հետևյալ փուլերով:
- առաջին փուլ՝ դիմումը ներկայացնելը;
- երկրորդ փուլ՝ հարկային մարմնի կողմից դիմումի ստուգումը;
- երրորդ փուլ՝ հարկային պարտավորությունների գանձման մասին տեղեկատվության տրամադրումը:
Դիմումի կառուցվածքի մանրամասն վերլուծություն
Դիմումը կազմված է մի շարք բաժիններից, որոնք պահանջում են մանրամասն լրացում:
Բաժին 1. Դիմողի տվյալները
Այս հատվածում դիմող անձը պետք է նշի իր անհատական տվյալները, ինչպիսիք են՝ անուն, ազգանուն, ծննդյան ամսաթիվ, անձնագրի տվյալներ:
Բաժին 2. Հարկային պարտավորությունների մանրամասները
Այս բաժնում նշվում են կոնկրետ հարկային պարտավորությունները, որոնք չեն կատարվել, ինչպես նաև դրանց գումարները:
Բաժին 3. Պատճառները
Դիմողը պետք է պատճառաբանություն ներկայացնի, թե ինչու չի կարողացել կատարել հարկային պարտավորությունները:
ԿալENDAR Հիմնարար ժամկետներն ու գործընթացների ժամանակացույցը
Այս որոշման շրջանակներում սահմանված են որոշակի ժամկետներ, որոնք անհրաժեշտ է պահել:
Հարկային պարտավորությունների ներկայացման ժամանակացույցը
| Ժամկետ | Նպատակ |
|---|---|
| Մայիսի 1-ից Յունիսի 1 | Քայլ 1. Դիմումի ներկայացում |
| Յունիսի 5-ից Յուլիսի 5 | Քայլ 2. Ստուգումների իրականացում |
| Յուլիսի 10-ից | Քայլ 3. Տեղեկատվության տրամադրում |
Առանձնահատուկ դեպքեր. ովքեր կարող են օգտվել արտոնություններից
Որոշումն ունի նաև արտոնությունների կամ թեթևացումների որոշակի պայմաններ, որոնք վերաբերում են որոշակի խմբերի:
Արտոնություններ
- Մինուսային հարկային պատմություն ունեցողները;
- Ֆինանսական դժվարությունների մեջ գտնվող քաղաքացիները;
- Ընտանիք, որում կան հաշմանդամություն ունեցող անձինք:
Պատրաստման անհրաժեշտ փաստաթղթերը
Այս գործընթացի արդյունավետ իրականացումն է պահանջում նաև համապատասխան փաստաթղթերի պատրաստում:
Փաստաթղթեր ըստ իրավիճակի
- Դիմողի անձնագրի պատճեն;
- Հարկային պարտավորությունների մասին տեղեկանք;
- Հեռախոսային և էլեկտրոնային հաղորդակցությունների տվյալներ:
Վերջնական տրամադրություններ ու կարևորություն
Այս որոշման նպատակը ոչ միայն հարկային պարտավորությունների գանձումն է, այլև պետական ֆինանսական հնարավորությունների կայունացումը։ Այն նախատեսված է աջակցել քաղաքացիներին և նպաստել հարկային համակարգի բարելավմանը։ Կառավարության որոշման կիրառումը հնարավորություն է տալիս հարկադիր միջոցառումներից խուսափելու համար, բխեցնելով քաղաքացիների իրավունքներից և պարտավորություններից:
Հարկային պարտավորության չկատարման հետևանքները
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 261-Ա որոշումը, որը ներկայացնում է ՀՀ ՊԵԿ իրավաբանական վարչության պետ Արթուր Ավետիսյանի կողմից ընդունված վարչական կարգավորում, ընդգրկում է ոչ միայն հարկային պարտավորությունների կատարումը, այլև դրանց չկատարման հետևանքները։ Ստեղծված իրավիճակներում հարկային մարմինները կարող են կիրառել տարբեր միջոցներ՝ բացի տուգանքներից, որոնք կարող են ներառել նաև դրամական միջոցների բռնագանձում, ինչպես նաև հաշվետվությունների տրամադրման պահանջներ։
Դրա համար հարկային պարտավորությունները չկատարած ֆիզիկական անձինք պետք է լինեն ուշադիր, քանի որ դրանց հետևանքով կարող են առաջանալ նաև վարչական պատասխանատվության, ուստի կարևոր է ճիշտ ծանոթանալ օրենքին և համապատասխան տեղեկություններ ունենալ իր հարկային պարտավորությունների մասին։
Վիճակագրություն և հասարակական գիտակցություն
Երբ ուսումնասիրում ենք 261-Ա որոշումը, արժե նշել նաև, թե որքանով են հանրությունն ու հասարակական միջավայրը տեղեկացված՝ հարկային պարտավորությունների կատարման վրա։ ՀՀ ՊԵԿ-ի կողմից իրականացվող միջոցառումների շրջանակներում, վերջին տարիներին նկատվում է հարկային գիտակցության մակարդակի բարձրացում, սակայն դեռևս կան շատ մարդիկ, ովքեր չեն հասկանում հարկային պարտավորությունների նշանակությունը և դրանց կատարելու անհրաժեշտությունը։
Հարկային պարտավորությունների չկատարման հետևանքով առաջացող սոցիալական խնդիրները կարող են բերել ոչ միայն անձնական ֆինանսական դժվարությունների, այլ նաև հանրային միջոցների կորստի, ինչը կարող է բացասաբար անդրադառնալ հանրային ծառայությունների որակի վրա։ Այսպիսով, հարկային կրթությունը և տեղեկացվածության բարձրացումը դարձել են կարևոր հարցեր, որոնց վրա ուշադրություն դարձնելը պարտադիր է, որպեսզի հանրությունը ճիշտ ընկալի իր պարտականությունները։
Հարկային պարտավորությունների կատարումը՝ թվային միջոցներով
Հարկային պարտավորությունների կատարումը ներկայումս increasingly բարդ է դարձել տեխնոլոգիական զարգացման հետ։ ՀՀ ՊԵԿ-ն մշակում է նորարարություններ, որոնք հնարավորություն են տալիս ֆիզիկական անձանց կատարելու իրենց հարկային պարտավորությունները թվային միջոցներով։ Այս գործընթացում հատկապես կարևոր է էլեկտրոնային ստորագրությունը և ՄԻԱՎ հաստատված քարտերը, որոնք թույլ են տալիս ավելի արագ և արդյունավետ կերպով իրականացնել հարկային վճարումները։
Երեխաներից մինչև մեծահասակներ, բոլորն էլ կարող են օգտվել առկա թվային ծառայություններից, ինչպիսիք են հարկային հաշվետվությունների էլեկտրոնային ներկայացումը և վճարումների իրականացումը։ Այսպիսով, հարկային պարտավորությունները կատարելու գործընթացը դառնում է ավելի պարզ և հասանելի, ինչը կարող է նպաստել հարկային գիտակցության աճին և ակտիվացմանը։