Նախաբան. Արագ փոփոխվող հարկային միջավայրը
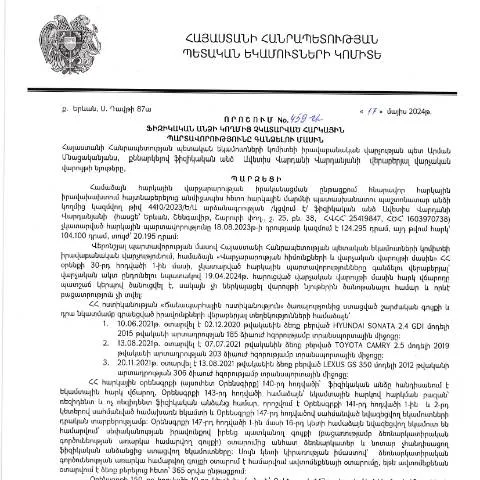
Հարկային պարտավորությունները յուրաքանչյուր ֆիզիկական անձի համար կարևորագույն խնդիրներից մեկն է Հայաստանում։ ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 17.05.2024 «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 459-Ա որոշումը յուրահատուկ դեր է խաղում հարկային գործառնությունների կարգավորման մեջ։ Այս փաստաթուղթը պաշտպանում է պետության շահերը՝ ապահովելով հարկային պարտավորությունների կատարման ընթացակարգը, և կնայենք, թե ինչպես է այն ազդում քաղաքացիների վրա։
Պատվիրատուների շրջանակը և պայմանները
Այս որոշումը վերաբերում է ֆիզիկական անձանց, ովքեր ունեն չկատարված հարկային պարտավորություններ։ Այն կարող է նաև կիրառվել այնպիսի իրավիճակներում, որտեղ հարկային մարմինները պետք է ձեռք բերեն պարտքեր, որոնք չեն լուծվել նվազագույն ժամկետներում։ Ամբողջական ցանկը ներառում է, սակայն չի սահմանափակվում, հետևյալ կարգին.
- Անձնական եկամտային հարկեր
- Գույքի հարկեր
- Անվտանգության և առողջապահության հարկեր
Այն անձինք, որոնք չեն կարողացել կատարել իրենց հարկային պարտավորությունները, պետք է ապահովեն, որ իրենց վիճակը համաձայնեցված է համապատասխան մարմինների հետ, մինչ այս որոշման իրավական ուժը:
Ի՞նչ դեպքերում կարող է կիրառվել որոշումը
- Անընդհատ չկատարված հարկային պարտավորություններ
- Վճարման ուշացման համար պատիժներ
- Երրորդ կողմերի միջամտություն հարկային պարտավորությունների կատարման մեջ
Միջնորդության գործընթացը. Ինչ պետք է իմանա դիմողը
Միջնորդության գործընթացը սկսվում է ՀՀ ՊԵԿ միջոցով, որը պետք է ստանա համապատասխան դիմում։ Դիմումը պետք է ներկայացվի պաշտոնական ձևով, առաջարկելով բոլոր անհրաժեշտ փաստաթղթերը, որոնք հաստատում են դիմողի պահանջները։ Այդ գործընթացի ստանդարտ ընթացակարգը ներառում է հետևյալ քայլերը:
- Հավաքել անհրաժեշտ փաստաթղթերը, ներառյալ հարկային հայտարարությունները և վճարների փաստաթղթերը
- Լրացնել համապատասխան ձևաթուղթը (օրինակ՝ «Դիմում տարբերակ N2»)
- Ներկայացնել դիմումը հետադարձ կապի համար անհրաժեշտ տեղեկություններով
Ինչպիսի տեղեկատվություն պետք է ներառվի դիմումում
Համապատասխան դիմումը պետք է պարունակի հետևյալ տեղեկատվությունը:
- Դիմողի անձնական տվյալները (անուն, ազգանուն, ծննդյան ամսաթիվ)
- Հարկային պարտավորությունների մանրամասները (պարտքի չափը, վճարման ժամկետները)
- Էլեկտրոնային հասցեն և հեռախոսը
Դիմումի ներկայացման ընթացակարգը
Դիմումը կարող է ներկայացվել ինչպես օնլայն, այնպես էլ թղային ձևով։ Այս երկու տարբերակները ունեն իրենց առավելությունները.
| Թողարկման եղանակ | Առավելությունները | Թերությունները |
|---|---|---|
| Օնլայն | Ավելի արագ մշակման գործընթաց, 24/7 հասանելիություն | Բազմաթիվ տեխնիկական պահանջներ |
| Թղային | Նվազագույն տեխնիկական պահանջներ | Հետաձգվող ժամանակ, հնարավոր է կորստի ռիսկ |
Դիմումի հետագա ընթացքը
Դիմումը ներկայացնելուց հետո, ՀՀ ՊԵԿ-ն ունի սահմանված ժամկետ՝ դիմումը մշակելու համար։ Հարկային մարմինները պետք է տեղեկացնեն դիմողին՝ մերժման կամ հաստատման մասին։ Եթե դիմումը հաստատվում է, ապա դիմողը պետք է վճարի իր պարտավորությունները համաձայն սահմանված ժամկետների:
Վճարման ընթացակարգը
Եթե դիմումը ընդունվում է, հարկային մարմինը տրամադրում է վճարման տոմս, որը պետք է ներկայացվի բանկում կամ էլեկտրոնային հաշվետվության միջոցով։ Պարտավորությունները պետք է կատարվեն 30 օրվա ընթացքում՝ որոշման ստացումից հետո:
Հարկային պարտավորությունների համալիր ուսումնասիրություն
Այս որոշման շրջանակներում հարկային պարտավորությունների ուսումնասիրությունը կարևոր է նաև փոխկապակցված կարգավորումների համար։ Օրինակ, հարկային օրենքներում կատարված փոփոխությունները կարող են ազդել տնտեսվարողների և ֆիզիկական անձանց վրա:
Ամենահաճախ հանդիպող խնդիրները
Հարկային մարմինները հաճախ հանդիպում են հետևյալ խնդիրներին.
- Տեղեկատվության բացակայություն կամ սխալ լրացված դիմումներ
- Վճարումների ուշացում կամ մասնակի կատարում
- Ակնկալվող տերմինների չպահպանումը
Առաջարկություններ դիմողների համար
Որպեսզի դիմողները կարողանան արդյունավետ կերպով հաղթահարել հարկային պարտավորությունների գործը, նրանք պետք է հետևեն որոշակի քայլերի:
- Հավաքել բոլոր պետքական փաստաթղթերը նախքան դիմումը ներկայացնելը
- Ներսեկ մեկ անգամ ևս ստուգել դիմումը՝ համոզվելու, որ այն լրացված է ճիշտ
- Բոլոր փոփոխությունները տեղեկացնել հարկային մարմիններին՝ խուսափելու դժվարություններից
Տեղեկատվության ստացումն ու վերահսկողությունը
Դիմողներն ունեն իրավունքի պահանջել տեղեկատվություն իրենց դիմումների ընթացքի մասին։ Այս գործընթացը կարող է իրականացվել ՀՀ ՊԵԿ-ի պաշտոնական կայքում կամ այցելելով հարկային մարմինները:
Խնդիրների առաջացում և լուծումներ
Եթե դիմողները առաջացան խնդիրներ ծրագրի ընթացքի կամ որոշման մշակման ժամանակ, նրանք կարող են դիմել:
- Հարկային խորհրդատվության ենթակա մասնագետների
- Քաղաքացիական հասարակության կազմակերպություններին
- Իրավաբանական խորհրդատվական ծառայություններին
Վիճակագրական տվյալներ
ՀՀ ՊԵԿ-ը տրամադրում է վիճակագրական տվյալներ հարկային պարտավորությունների կատարման վերաբերյալ, որոնք կարող են օգտակար լինել պարզաբանումների և պատրաստման համար:
| Տարի | Չկատարված պարտավորությունների թիվ | Կատարված պարտավորությունների թիվ |
|---|---|---|
| 2022 | 5000 | 4500 |
| 2023 | 4000 | 3800 |
| 2024 | 3000 | 2900 |
Վերջնական խոսքեր
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից սահմանված 459-Ա որոշումը նպատակ ունի ապահովել հարկային պարտավորությունների կատարման իրականացումը։ Այս փաստաթուղթը կարևոր է ոչ միայն պետության, այլև քաղաքացիների համար, քանի որ այն կարող է կանխել դրամական վնասները և պարտավորությունների աճը։ Արդյունքում, այս փաստաթուղթը կարող է դիտվել որպես պատասխանատվության, թափանցիկության և իրավական պաշտպանության բարելավման կարևոր միջոց:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացվող որոշումները, մասնավորապես ֆիզիկական անձանց հարկային պարտավորությունների գանձման թեմայով, ունեն որոշակի առանձնահատկություններ, որոնք անհրաժեշտ է հասկանալ ինչպես հարկ վճարողների, այնպես էլ իրավաբանների համար:
Առաջին հերթին, հարկային պարտավորությունների գանձման գործընթացը սկսել է ընթացակարգային քայլերից, որոնք ներառում են հարկ վճարողի իրավունքի և պարտավորությունների պարզեցումը: Կառավարության որոշումներում նշվում են կոնկրետ ժամկետները, որոնց ընթացքում հարկ վճարողը պետք է կատարի վճարումները: Այս ժամկետները կարող են տարբեր լինել, կախված պարտավորության տեսակից:
Ավելին, հարկային պարտավորությունների գանձման գործընթացում կարևոր է պարզել, թե արդյոք հարկ վճարողը իր պարտավորությունները կատարելու համար ունի որևէ խոչընդոտ: Օրինակ, եթե հարկ վճարողը գտնվում է հիվանդության կամ այլ ծանր իրավիճակների մեջ, նա կարող է դիմել հարկային վարչությանը՝ խնդրելով ժամկետների երկարաձգում:
Անհրաժեշտ փաստաթղթերի ցանկը
Հարկային պարտավորությունների գանձման գործընթացի ընթացքում, հարկ վճարողները պետք է ներկայացնեն որոշակի փաստաթղթեր, որոնք անհրաժեշտ են արդարացված վճարային գործընթացի համար:
Նախ, հարկ վճարողը պետք է ներկայացնի իր անձի հաստատող փաստաթղթերը (օրինակ, անձնագիր կամ նույնականացման քարտ): Բացի այդ, հարկային անմիջական պարտավորությունների առկայությունը պետք է ապացուցվի համապատասխան փաստաթղթերով, որոնք կարող են ներառել հարկային հայտարարագրեր, հաշվետվություններ և այլ նյութեր:
Հարկ վճարողները պարտավոր են նաև ներկայացնել ապացուցիչ փաստաթղթերը՝ այն մասին, թե ինչու են նրանք խախտել իրենց հարկային պարտավորությունները, ինչպիսի պատճառներ են ունեցել և հնարավոր նկարագրություն, եթե օրինակ՝ ֆինանսական դժվարություններ են ունեցել:
Հարկային վարչության ծառայությունների ազդեցությունը
ՀՀ ՊԵԿ իրավաբանական վարչության ծառայությունները վճռական դեր ունեն հարկային պարտավորությունների գանձման գործընթացում:
Վարչության կողմից իրականացվող ծառայությունները ներառում են հարկ վճարողների համար տեղեկատվության տրամադրում, խորհուրդներ և օժանդակություն հարկային պարտավորությունների կատարման հարցում: Սա կարող է ներառել ինչպես անձնական խորհրդատվություններ, այնպես էլ առցանց ռեսուրսներ, որոնք թույլ են տալիս քաղաքացիներին ավելի պարզ հասկանալ իրենց պարտականությունները:
Ավելին, հարկային վարչությունը մշտապես աշխատում է բարելավելու իր ծառայությունները և աջակցելու հարկ վճարողներին, ինչը նպաստում է հարկային մշակույթի զարգացմանը երկրում: