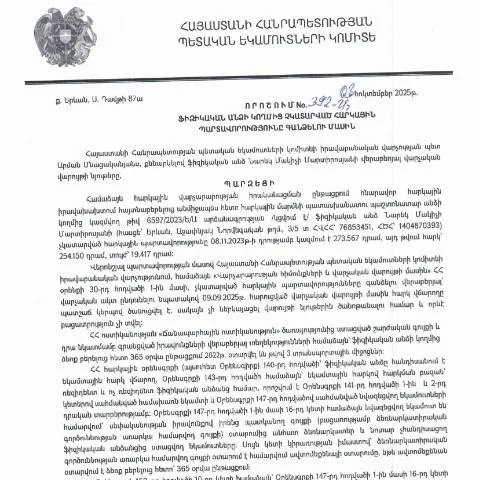
Էական թերություններ և պատասխանատվություն
ՀՀ ՊԵԿ իրավաբանական վարչության նախկին 392-Ա որոշումը հիմնված է հարկային պարտավորությունների՝ ֆիզիկական անձինք կողմից չկատարված պարտավորություններն ազդարարման նպատակով։ Այս որոշումը կարևոր է բոլոր անձանց համար, ովքեր կարող են առնչվել հարկային պարտավորությունների հետ։ Անհրաժեշտ է հասկանալ, թե ինչ է դիտարկվում որպես հարկային պարտավորություն և ինչ հետևանքներ կարող են լինել դրանց չկատարելու դեպքում, ներառյալ վարչական և քրեական պատասխանատվությունը։
Պարտավորությունների առանձնահատկությունները
- Հարկային պարտավորությունների տեսակները: تشمل شخصي, եկամտային և այլ հարկեր։
- Պատասխանատվության ձևեր: տուգանքներ, հարկային ֆիզիկական երևույթների կիրառման միջոցով։
Ներդրված սահմանափակումներ և ժամկետներ
Այս որոշումը սահմանում է ժամկետներ, որոնց ընթացքում հարկային պարտավորությունները պետք է կատարվեն։ Անհրաժեշտ է դիմել համապատասխան ձևերի իրավադաշտում, որպեսզի ժամանակին կատարեք վճարումները։
Ժամկետները
| Իրավական ակտ | Դիմելու ժամկետ | Վճարման ժամկետ |
|---|---|---|
| 392-Ա որոշում | 30 օր | 365 օր |
Փաստաթղթերի ներկայացման ընթացակարգ
ՀՀ ՊԵԿ-ին ներկայացվող փաստաթղթերը պետք է լրիվ և ճշգրիտ լինեն։ Ունեք բացահայտ ու պարզ ձևակերպումներ՝ այն կարող է նվազեցնել հարցերի քանակը և աջակցել ավելի արագ ընթացակարգին։
Փաստաթղթերի ցանկ
- Առանձնահատուկ դիմում (Dimum Dzev N2)
- Հարկային հաշվետվություն
- Հաստատող փաստաթղթեր
Մի քանի պարզ քայլեր՝ դիմելու համար
Այս գործընթացը անցնելու համար պետք է կատարել մի շարք պարզ քայլեր, որոնք կնպաստեն արագ և արդյունավետ արձագանքին։
Դիմելու քայլերը
- Փաստաթղթերի հավաքում: Համոզվեք, որ բոլոր պահանջվող փաստաթղթերը ձեր մոտ են։
- Ֆորմայի լրացում: Ուրիշի համար մնացած դաշտերը լրացնելը կարևոր է։
- Ընտրել առցանց կամ անձնական ներկայացում: Ծառայությունների էլեկտրոնային համակարգերի օգտագործումը կարող է արագացնել գործընթացը։
Հարկային պարտավորությունների ապագա հետևանքները
Երբ դիմում եք այս որոշման միջոցով, կարևոր է հասկանալ, թե ինչու են այս պարտավորությունները անհրաժեշտ և ինչպիսին են հնարավոր հետևանքները։
Հետո ինչ?
- Հարկային պարտավորությունների կատարումը կարող է հանգեցնել ԱԱՀ վերադարձի։
- Բացառիկ միջոցառումների կիրառում՝ հարկային պարտավորությունների լուծման միջոցով։
Հնարավոր բարդություններ
Այդ գործընթացի ընթացքում կարող են ծագել տարբեր հարցեր կամ բարդություններ, որոնք կարող եք հաղթահարել հետևյալ ձևերով։
Բարդ իրավիճակներ և լուծումներ
- Հեռանկարային վճարումների խնդիրներ: Այս դեպքում հարկավոր կլինի դիմել մասնագիտական խորհրդատվության։
- Անձնական խնդիրներ: Եթե դուք ունեք այլ կոնֆլիկտներ կամ իրավիճակներ, կարող եք օգտագործել շարժական դիմում կրելով։
Դիմումի կարգավիճակի հսկողություն
Դիմումը ներկայացնելուց հետո կարոլ եք հետևել դրա կարգավիճակին՝ օգտագործելով առցանց համակարգեր։ Այս գործընթացը կարևոր է, որպեսզի իմանաք, թե որքան ժամանակ է պահանջվում պատասխանի ստացման համար:
Կարգավիճակի ստուգման քայլերը
- Գրանցվեք համապատասխան կայքում։
- Մուտքագրեք ձեր տվյալները (ID, կամ անձնագիր)։
- Հետևեք ընթացքին՝ համոզվելու համար, որ ձեր դիմումը վերանայվում է։
Ամփոփում և կարևոր խորհուրդներ
Այս աշխատանքը կարևոր է յուրաքանչյուր ֆիզիկական անձի համար, ով ցանկանում է կատարել իր հարկային պարտավորությունները։ Պետք է ուշադիր լինել շատ նրբությունների նկատմամբ՝ դա կարող է խուսափել բարդություններից և լինել անդամակցական իրավական գործընթացում։
Ի՞նչ պետք է հիշել
- Ժամանակին կատարեք ձեր պարտավորությունները:
- Որոշումները անպայման պետք է որոշակի լինել բոլորի համար:
- Ակտիվորեն օգտագործեք էլեկտրոնային ծառայությունները:
Գումարների գանձման գործընթացը և դրանց արդարացիությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 392-Ա որոշումը ենթադրում է, որ ֆիզիկական անձինք՝ որոնք չեն կատարել իրենց հարկային պարտավորությունները, ենթակա են գումարների գանձման։ Այս գործընթացը պարբերաբար մտահոգություններ է առաջացնում, որտեղ հարկատուների կողմից ներկայացվող միջնորդությունները և պահանջները կարող են համարվել արդարացի։ Ըստ ՀՀ օրենսդրության, հարկային պարտավորությունները պետք է կատարվեն օրենքով սահմանված ժամկետներում, իսկ դրանց չկատարումը կարող է հանգեցնել ծավալուն ֆինանսական հետևանքների։
Գումարների գանձման գործընթացը, ինչպես սահմանում է վարչությունը, պետք է լինի թափանցիկ և հիմնված` նախորդ հարկային հաշվետվությունների վերլուծության վրա։ ՀՀ ՊԵԿ-ը պարտավոր է ապահովել համապատասխան տեղեկությունների տրամադրում հարկատուներին, որպեսզի նրանք կարողանան հասկանալ իրենց պարտավորությունների բովանդակությունը և ձեռք բերել անհրաժեշտ փաստաթղթեր, որոնք կարող են օգնել պաշտպանվելու իրենց իրավունքները։
Ծրագրեր և աջակցություն հարկատուների համար
Հարկային պարտավորությունները չկատարելու դեպքում հարկատուների համար տրամադրվում են տարբեր աջակցման ծրագրեր, որոնք կարող են լուծել իրավիճակը առանց իրավաբանական խնդիրների առաջացման։ ՀՀ ՊԵԿ-ն առաջարկում է հատուկ ծրագրեր՝ ներառյալ հարկային խորհրդատվություն և հարկային պարտավորությունների վերանայում։ Այս ծրագրերը ուղղված են այն քաղաքացիներին, ովքեր ցանկանում են վերականգնել իրենց հարկային կարգավիճակը, սակայն չեն ունենում բավարար տեղեկություններ կամ աջակցություն դրա համար։
Քաղաքացիները կարող են դիմել ՀՀ ՊԵԿ-ից տրամադրված ամփոփ տեղեկություններով, թե ինչպես կարող են գրանցվել այս ծրագրերին և ստանալ համապատասխան աջակցություն, որը կարող է ներառել հարկային պարտավորությունների ժամանակավոր հետաձգում կամ առավելագույնի հասցնելու հնարավորություն, ինչը կարող է հանգեցնել տնտեսության կայունացմանը և քաղաքացիների իրավասությունների պաշտպանությանը։
Հարկային հակազդեցություն և պատասխանատվություն
Ծրագիր 392-Ա-ի իրականացումը ներկայացնում է նաև հարկային հակազդեցության համակարգի կարևորությունը, որը անդրադառնում է, թե ինչպիսի պատասխանատվություն կրում հարկատուները՝ չկատարելու իրենց պարտավորությունները։ ՀՀ օրենսդրությունը նախատեսում է խստագույն միջոցներ՝ բացահայտելու և պատժելու հարկային խախտումների դեպքերը, ինչը մատնանշում է հարկային կարգապահության կարևորությունը։
Հակազդեցության շրջանակներում հարկատուները պետք է գիտակցեն, որ հարկային պարտավորությունների ձգձգումը կարող է հանգեցնել մեծ գումարների գանձման և իրավաբանական հետևանքների։ Սա ներառում է նաև դատական վարույթներ կամ հարկային կանոնների խախտման դեպքում վարչական պատասխանատվություն։ Այդ պատճառով, ծանոթանալով 392-Ա որոշման պայմաններին, հարկատուները կարող են կանխել անտեղյակության հետևանքները։