Նախապատրաստական փուլ. Ինչպե՞ս սկսել գործընթացը
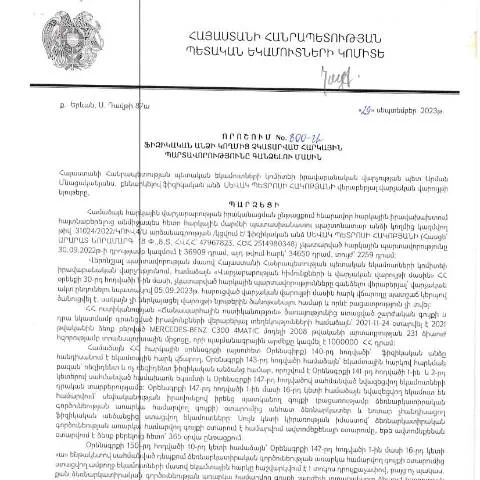
Երբ ֆիզիկական անձը, ըստ ՀՀ ՊԵԿ օրենքի, չի կատարում իր հարկային պարտավորությունները, Կառավարության որոշմամբ հրատարակված 800-Ա որոշումը նախատեսում է հարկային պարտավորությունների գանձման գործընթաց: Այս գործընթացի սկիզբը հաճախ սկսվում է նախազգուշացման կամ ծանուցման միջոցով, ինչը կարող է լինել հարկային մարմնի կողմից:
Դուք, որպես հարկային պարտավորություններ չունեցող անձ, պատրաստվում եք դիմել համապատասխան մարմին, որպեսզի լուծեք ձեր սուբյեկտիվ հարցերը: Այդ իսկ պատճառով, կարևոր է նախօրոք տեղեկություն ունենալ ձեր իրավահաջորդների դիմաց ձեր հարկային պարտավորությունների մասին:
Դիմող անձանց կատեգորիաներ
Դիմումի ներկայացման իրավունքն ունի ցանկացած ֆիզիկական անձ, ով շփվում է հարկային պարտավորությունների հարցում:
- Հարկատուներ: Այս խմբին պատկանում են այն քաղաքացիական անձինք, ովքեր հարկային պարտավորություններ ունեն:
- Ընտանիք: Եթե դուք իրավահաջորդ եք, ապա կարող եք դիմել հարկային պարտավորությունների մասին:
- Ռազմական ծառայողներ: Նրանք, ովքեր ծառայության մեջ են, կարող են ունենալ լրացուցիչ վարկանիշներ:
Հարկային պարտավորությունների կատարման ուսումնասիրման ընթացակարգերը
Մինչև համապատասխան որոշման ընդունումը հարկային մարմինը պետք է իրականացնի մի շարք կարևոր քայլեր:
- Տրամադրել տեղեկություններ հարկատուի մասին:
- Ստուգել պարտավորությունների կատարումն ու դրամական միջոցները:
- Հրավիրել հարկատուին լսումների, եթե անհրաժեշտ է:
Փաստաթղթերի պատրաստում և լրացում
Այս որոշման շրջանակներում, հարկային պարտավորությունների գանձման համար անհրաժեշտ է համապատասխան փաստաթղթերի համալիր:
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Հարկային հայտարարագիր | Լրացվում է ըստ ստացված եկամուտների և ծախսերի: |
| Անձնական տեղեկանք | Պիտի ներառի անձի անձնագիր և այլ նույնականացնող փաստաթղթեր: |
| Հարկային պատմություն | Դիտարկվում են անցած տարիների հարկային պարտավորությունների կատարումը: |
Դիմման ներկայացում. օնլայն և անձամբ
Դիմումը կարելի է ներկայացնել երկու տարբերակով՝ օնլայն և անձամբ:
- Օնլայն ներկայացում: Պետք է օգտվել ՀՀ ՊԵԿ պաշտոնական կայքից, որտեղ դուք կարող եք լրացնել և ուղարկել ձեր դիմումը:
- Անձամբ ներկայացում: Համաձայն ՀՀ ՊԵԿ ներկայացուցիչների, դիմումը կարող է ներկայացվել համապատասխան հարկային վարչությունում:
Փաստաթղթերի ստուգման և որոշումը
Դիմումը ներկայացնելուց հետո, հարկային մարմինը սկսում է փաստաթղթերի ստուգման գործընթաց:
Հարկային ծառայողները պետք է իրականացնել հետևյալ գործողությունները:
- Փաստաթղթերի ստուգում և վերլուծություն:
- Առկա պարտավորությունների ցուցակագրում:
- Տեղեկության տրամադրում դիմողին:
Երբ հարկային մարմինը ավարտի ստուգումը, նրանք կկազմեն որոշում, որն ուղարկվում է դիմողին:
Հարկային պարտավորությունների կատարման խախտման հետևանքները
Հարկային պարտավորությունների կատարման խախտումները կարող են հանգեցնել հետևյալ հետևանքներին:
- Անցանկալի ֆինանսական լրացուներ: Պետք է սպասել, երբ հարկային մարմինը ձեզ կտրամադրի տեղեկություն:
- Իրավաբանական գործընթացներ: Հնարավոր է, որ հարկային մարմինը դիմի դատարան:
- Վարկային պատմության վնաս: Ցանկալի չէ, որ ձեր վարկային պատմությունը խիստ վնասվի:
Եթե դուք ունեք հարցեր, ուր դիմել
Եթե դուք ունեք հարցեր կամ խնդիրներ, կարող եք դիմել:
- ՀՀ ՊԵԿ գրասենյակներ՝ տեղական հարկային ծառայություն:
- Իրավաբաններ, որոնք մասնագիտացած են հարկային իրավունքի ոլորտում:
Այսօր ավելի քան երբևէ կարևոր է լինել տեղեկացված ձեր հարկային պարտավորությունների մասին:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 25.09.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 800-Ա որոշումը նշում է կարևոր մի շարք քայլեր, որոնք հնարավորություն են տալիս հանրությանը հասանելի դարձնել հարկային պարտավորությունների ծագումը, դրանց կատարումն ու ոչ կատարման հետևանքները:
Նախ, հարկային պարտավորությունների գանձման գործընթացը սկսվում է փաթեթի հաշվառման փուլից, որտեղ ներկայացվում է ֆիզիկական անձի տվյալները՝ ներառյալ ՀՎՀՀ-ն (Հարկային Վարչության Համարանիշ) և ՀԾՀ-ն (Հարկային Զանգվածի Համարանիշ): Այս տեղեկատվության հիման վրա սահմանվում են պարտավորությունների հետ կապված մանրամասներ:
Ապա, ՊԵԿ-ի կողմից շարունակվում է վերահսկողական այցերի իրականացումը՝ պարզելու համար, թե արդյոք ֆիզիկական անձը կատարել է իր հարկային պարտավորությունները: Եթե պարզվում է, որ պարտավորությունները չեն կատարվել, ապա վարչությունը սկսում է գումարային պարտավորության գանձման գործընթաց:
Այս գործընթացը ներառում է տարբեր մեթոդներ, որոնց թվում են՝ հարկային պահանջների ուղարկումը, պարտավորությունների գանձման դատարանային հայցերի ներկայացումը, ինչպես նաև պարտադիր գանձումները:
Հարկային պարտավորությունների գանձման գործընթացում կարևոր նշանակություն ունի իրավաբանական օգնականների, ինչպես նաև հարկային խորհրդատուների ներգրավումը, որոնք օգնում են ֆիզիկական անձանց ոչ միայն հասկանալու նրանց իրավունքներն ու պարտականությունները, այլև ճիշտ ձևակերպել փաստաթղթերը:
Հարկային պարտավորությունների չկատարման հետևանքները
Դիտարկելով 800-Ա որոշման նշանակությունը, հարկ է անդրադառնալ նաև այն հետևանքներին, որոնք կարող են առաջանալ ֆիզիկական անձանց համար, եթե նրանք չեն կատարում իրենց հարկային պարտավորությունները:
Առաջինը, որ պետք է նշել, դա է՝ հարկային պարտավորությունների չկատարումը կարող է իսկապես վնասակար լինել ֆինանսական դաշտում: Ֆիզիկական անձինք, որոնք չեն կատարում իրենց պարտավորությունները, կարող են ենթարկվել վարչական տույժերի, որոնք ինչպես ֆինանսական, այնպես էլ քրեական պատասխանատվություն կարող են առաջացնել:
Բացի այդ, հարկային պարտավորությունների չկատարումը բացասաբար է ազդում ֆիզիկական անձի վարկային պատմության վրա: Վարկային կազմակերպությունները ավելի խիստ են վերաբերվում այն անձանց, ովքեր աշխատում են պարտավորությունների չկատարումը, ինչը կարող է խանգարել նրանց՝ վարկեր ձեռք բերելու հնարավորությանը:
Նույնիսկ հարկային պարտավորությունների գանձման գործընթացում նշանակված տույժերի չափը կարծում է, որ դա կարող է խոչընդոտել ֆիզիկական անձանց տնտեսական ակտիվությանը, ինչը կարող է հանգեցնել նաև արտաքին տնտեսական հարաբերությունների նվազմանը:
Իրավախախտումների կանխարգելման միջոցառումներ
Հայաստանի Հանրապետությունում հարկային պարտավորությունների կանխարգելման համար անհրաժեշտ է ներդնել մի շարք արդյունավետ միջոցառումներ, որոնք կօգնեն նվազեցնել հարկային խախտումների թիվը:
Առաջին հերթին, կարևոր է հարկային կրթության ուժեղացումը: Հանրությանը պետք է ապահովել որակյալ տեղեկատվություն հարկային համակարգի, հարկային իրավունքի և պարտավորությունների վերաբերյալ: Այս նպատակով կարելի է կազմակերպել սեմինարներ, դասընթացներ, ինչպես նաև ռեսուրսների տարածում՝ օնլայն և օֆլայն եղանակներով:
Երկրորդը, հարկային մարմինների ներգրավումը տնտեսվարողների և ֆիզիկական անձանց հետ համագործակցելու գործընթացում: Սահմանափակ կազմակերպությունները պետք է ապահովեն, որ նրանց հաճախորդները, թե՛ ֆիզիկական, թե՛ իրավաբանական անձիք, ունենան հասանելի և պարզ տեղեկատվություն իրենց հարկային պարտավորությունների մասին:
Երրորդը, հարկային վերահսկողության համակարգի բարելավումը, որը հնարավորություն կտա ավելի արագ արձագանքել հարկային իրավախախտումներին: Այս համակարգը պետք է ներառի էլեկտրոնային հետևողականություն, որը թույլ կտա վերահսկել հարկային պարտավորությունների կատարման ընթացքը:
Վերջապես, հարկային մարմինները պետք է մշտապես համագործակցեն այլ պետական և իրավապահ մարմինների հետ՝ ստեղծելով համալիր մոտեցում, որը կնպաստի հարկային պարտավորությունների կատարող անձանց պաշտպանությանը: