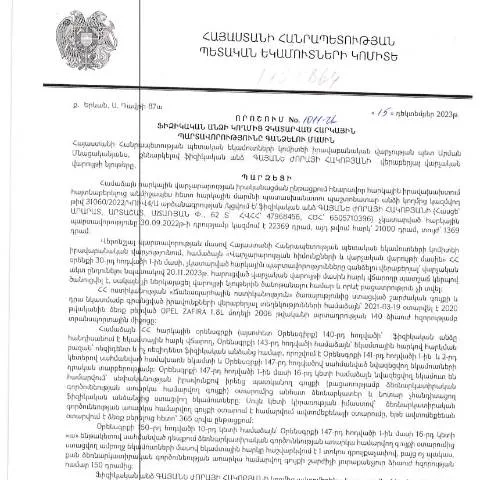
Նախագիծ՝ հարկային պարտավորությունների գանձման գործընթացում
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.12.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1011-Ա որոշումը հանդիսանում է կարևոր գործիք, որը նպատակաուղղված է ֆիզիկական անձանց կողմից հարկային պարտավորությունների կատարումը խթանելու և ուղղորդելու համար։ Այս որոշման շրջանակներում ձևավորվում է ծավալուն պարտավորությունների ցանկ, որը պետք է լրացվի և ներկայացվի համապատասխան մարմիններին:
Դրույթների նշանակությունը և կիրառումը
Նշված որոշման շրջանակներում ընդունված թղթակցությունների հիման վրա իրականացվում է հարկային պարտավորությունների գանձման գործընթացը, որը սկսել է գործել 2024թ․ փետրվարի 12-ից: Դա նշանակում է, որ յուրաքանչյուր ֆիզիկական անձ, ով չի կատարել իր հարկային պարտավորությունները, պարտավոր է լրացնել և ներկայացնել համապատասխան ձևը:
Այս գործընթացը նպատակ ունի նվազեցնել հարկային պարտավորությունների չկատարման դեպքերը, ինչպես նաև ապահովել պետական բյուջեի լրացուցիչ միջոցներ:
Փաստաթղթերի պատրաստում և ներկայացում
Անհրաժեշտ փաստաթղթերի հավաքագրումը և ձևի լրացումը կարևոր խնդիր է, որը լրացուցիչ մանրամասների պահանջում է: Ահա թե ինչ փաստաթուղթեր կարող են պահանջվել յուրաքանչյուր միջավայրում:
- Հարկային միավորի պետի կողմից հաստատված քաղվածքներ: Պահանջվում է ներկայացնել տվյալները ձեր հարկային պարտավորությունների վերաբերյալ:
- Տվյալների հաստատում: Պահանջվում է նաև առաջադրված հարակից փաստաթղթերի հաստատումները:
- Գործարար գործունեությունը հաստատող փաստաթղթեր: Եթե դուք սեփական գործ ունեք, անհրաժեշտ է ներկայացնել դրա վերաբերյալ փաստաթղթեր:
Հատուկ իրավիճակներ
Դրա հետ մեկտեղ, որոշ դեպքերում կարող են լինել տարբերություններ՝ կախված հարկային պարտավորությունների տեսակից: Օրինակ, եթե անձը չունի եկամուտ, պայմանները կարող են փոխվել:
- Հարկային պարտավորությունները չկատարելիս, հարկ վճարողի նույնականացում:
- Անձնագրային տվյալների տրամադրում:
Ընդհանուր պահանջներ և լրացման գործընթաց
Շատ կարևոր է, որ բոլոր մասնակիցները կատարեն ձևի պահանջները՝ ճիշտ և ճշգրիտ: Ստորև ներկայացված է ձևի լրացման որոշ կարևոր կետեր:
| Ռուբրիկա | Նկարագրություն | Հնարավոր սխալներ |
|---|---|---|
| Անուն, ազգանուն | Լրացնել պետք է ըստ անձնագրի | Սխալ գրառում կամ բաց թողնված տառեր |
| Հարկային պարտավորությունների տեսակը | Ընտրել համապատասխան տեսակ | Սխալ տեսակ ընտրել |
| Տվյալների հաստատում | Տվյալները պետք է հաստատվեն՝ համապատասխան մարմնի կողմից | Հաստատման բացակայություն |
Մասնակիցների պրոֆիլը
Այս գործընթացում ներգրավված անձինք կարող են տարբեր լինել, և յուրաքանչյուրը ունի իր առանձնահատկությունները:
- Ֆիզիկական անձինք: Նրանք, ովքեր պարտավորություն ունեն, պետք է ներկայացնեն ձևը:
- Իրավաբանական անձինք: Եթե իրավաբանական անձիք էլ ունեն պարտավորություններ, նրանք նույնպես կարող են մասնակցել:
Առանձնահատկություններ, որոնք կարող են լինել տարբեր
Այսօրինակ, եթե անձը գտնվում է արտերկրում, որոշակի կանոններ կարող են կիրառվել:
- Դիմելու ընթացակարգերը կարող են տարբերվել:
- Տվյալների հաստատման համար պետք է լրացուցիչ փաստաթղթեր:
Անտեսման հետևանքները
Պարտավորությունների չկատարումն ունենալու է լուրջ հետևանքներ. հարկային մարմիններն իրավունք ունեն կիրառել վարչական պատասխանատվություն:
- Ազգային պետական բյուջե մտնող միջոցների պակասը:
- Վարչական տուգանքների կիրառումը:
Սահմանված ժամկետներ
Այս գործընթացի ժամկետները շատ կարևոր են և պետք է ուշադիր հետևել:
- Դիմելու սկիզբ: 2024թ․ փետրվարի 12:
- Դիմելու վերջ: Տրամադրվում է 30 օր:
Քայլեր՝ դիմելու կարգը
Դիմելու գործընթացը նաև կանոնակարգված է, և անհրաժեշտ է հետևել հետևյալ քայլերին:
- Պատրաստել անհրաժեշտ փաստաթղթերը:
- Լրացնել ձևը՝ համաձայն պահանջների:
- Ներկայացնել փաստաթղթերը համապատասխան մարմիններին:
Դիմելու գործընթացի ավտոմատացումը
Այսօրինակ, հարկային մարմիններն ավելի ու ավելի հաճախ կիրառում են էլեկտրոնային դիմումի համակարգեր:
- Ինտերնետային հարթակների միջոցով դիմելու հնարավորությունները:
- Էլեկտրոնային ստորագրություններով առցանց հաստատման գործընթացներ:
Դիմումի վիճակի մոնիտորինգ
Անհրաժեշտ է նաև հետևել դիմումի վիճակին, ինչն իրականացվում է հետևյալ կերպ:
- Վիճակի ստուգում: Հնարավորություն է տրվում ստուգել դիմումի ընթացքը:
- Տեղեկատվություն ստանալ: Մայրաքաղաքի շրջանակներում կարող եք ստանալ լրացուցիչ տեղեկություններ:
Ուշադրության հարցեր
Դիմելու ժամանակ կարևոր է պարզել հնարավոր բոլոր կարևոր հարցերը:
- Ինչպես ստանալ արձագանք:
- Որտեղ կարող եք դիմել:
Նորացումներ և փոփոխություններ
Այս գործընթացի յուրաքանչյուր փոփոխություն պետք է ուշադիր դիտարկվի, քանի որ դրանք ուղղակիորեն ազդում են դիմողների վրա:
- Վերջին փոփոխություններն ընդունվել են 2023 թվականին:
- Նոր տարրեր, որոնք կարող են ավելացվել:
Ապագա հեռանկարներ
Հարկային պարտավորությունների գանձման գործընթացի զարգացման հեռանկարները մշտապես զարգանում են:
- Նոր տեխնոլոգիաների կիրառում:
- Դիմելու գործընթացի ավտոմատացումը:
Հարկային պարտավորությունների գանձման գործընթացը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 15.12.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 1011-Ա որոշումը նախատեսում է հարկային պարտավորությունների գանձման գործընթաց, որը կարևոր է հարկային հանրությանը: Այս գործընթացի հիմնական նպատակն է ապահովել հարկային օրենքների պահպանումը և հարկային կարգապահության բարձրացումը:
Գանձում իրականացնելու համար առավելապես կիրառվում են հետևյալ քայլերը. առաջին հերթին, հարկ վճարողը պետք է տեսանելիորեն տեղեկացվի չկատարված պարտավորությունների մասին: Այս տեղեկացումը կարող է կատարվել պարզ գրավոր ծանուցման միջոցով կամ էլեկտրոնային եղանակով ՀՀ ՊԵԿ կողմից: Եթե հարկ վճարողը չի արձագանքում, ապա գործի ընթացքը շարունակվում է՝ հաշվի առնելով լրացուցիչ փաստաթղթերի պահանջը:
Երկրորդ, հարկային պարտավորությունների վճարման ժամկետները և պայմանները հստակ նշվում են որոշման մեջ, որպիսով հաստատվի, թե ինչպես պետք է համախմբվեին ողջ պարտավորությունները: Երրորդ, տարածքային հարկային մարմինները ունեն իրավասություն կիրառել վարչական տույժեր և սահմանափակումներ, եթե հարկ վճարողը չի կատարում իր պարտավորությունները:
Հարկային վիճակի վերահսկողություն և օրենսդրական փոփոխություններ
2025 թվականին ուժի մեջ մտնող վարչական գործընթացների օրենսգրքի (HO-139-N) փոփոխություններն ու լրացումներն ունեն տրամաբանական ազդեցություն ՀՀ ՊԵԿ գործունեության վրա: Օրենսդրական փոփոխությունները նպատակ ունեն բարելավել հարկային օրենքների կիրառման արդյունավետությունը և բացահայտել հարկային խախտումները: Այսպիսով, քաղաքացիների և իրավաբանական անձանց հարկային պարտավորությունների վերահսկողության մեխանիզմները զգալիորեն ամրապնդվում են:
Հասկանալու համար հարկային վիճակի վերահսկողության գործընթացը, հարկ է նշել, որ յուրաքանչյուր ֆիզիկական կամ իրավաբանական անձ պարտավոր է պահպանել բոլոր հարկային հաշվետվությունները, և ՀՀ ՊԵԿ-ն իրավունք ունի իրականացնել ստուգումներ անսպառ ժամանակահատվածում: ՊԵԿ-ի կողմից հրապարակված տեղեկությունների համաձայն, հարկային պարտավորությունները կարող են ենթարկվել ստուգման մինչև 5 տարի անց, ինչը կարևոր է հարկային դիսկուրսում:
Ֆիզիկական անձանց իրավունքները և պարտականությունները
«Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» որոշման շրջանակներում ֆիզիկական անձինք ունեն որոշակի իրավունքներ՝ իրացնելու համար: Նրանք իրավունք ունեն դիմել ՀՀ ՊԵԿ-ին՝ որևէ հարցի կամ խնդրի շուրջ, որը վերաբերում է իրենց հարկային պարտավորություններին: «Դիմում» կամ «Դիմումի օրինակի» ձևը պարտադիր է լրացնել՝ նշելով բոլոր անհրաժեշտ տվյալները:
Միաժամանակ, հարկ վճարողները պարտավոր են տրամադրել ճիշտ և լիարժեք տեղեկատվություն իրենց հարկային պարտավորությունների վերաբերյալ, ինչը նաև նշանակում է, որ նրանք պետք է հետևեն իրենց հաշվետվություններին և ժամանակին կատարեն վճարումները: Այսօրինակները, ինչպիսիք են հարկային արտոնությունները կամ ցուցակները, կարող են պահանջվել, և հետևաբար, հարկ վճարողը պետք է հաշվի առնի այդ փաստը: