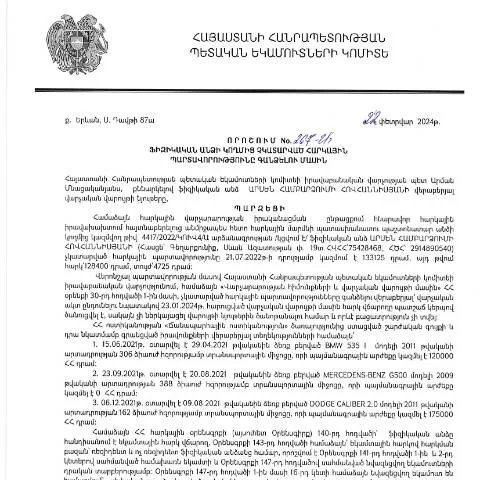
Ահա, թե ինչպես է ձեւավորվում հարկային պարտավորությունների հավաքման գործընթացը
2024 թվականի փետրվարի 23-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից ընդունված «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 278-Ա որոշումը (Կարեն Ժորիկի Հովակիմյան, անձնագիր՝ AS0335211) մի կարևոր ուղղորդիչ փաստաթուղթ է, որը դիտարկում է ֆիզիկական անձանց հարկերի հավաքման ընթացակարգերը:
Ամփոփելով գործընթացը, փաստաթուղթը ընգծում է, թե ինչպես պետք է կազմակերպվի հարկային պարտավորությունների հավաքումը, ինչպես նաև կարգավորում է պայմանները, ըստ որոնց պահվում են հարկային պարտավորություններ:
Հարկային պարտավորությունների գանձման հիմքերը
Հարկային պարտավորությունների հավաքման գործընթացը սկսվում է այն պահին, երբ ֆիզիկական անձը չի կատարի իր հարկային պարտավորությունները, ինչը կարող է առաջանալ մի շարք պատճառներով, ներառյալ:
- Հարկային հաշվետվության չկատարում կամ ուշացում
- Քաղաքացիական պարտավորությունների անտեսում
- Ֆինանսական դժվարություններ
Այս իրավիճակներում, իրավաբանական վարչությունը հանդիպում է խնդրին և իրականացնում համապատասխան մոնիթորինգ:
Անհրաժեշտ փաստաթղթերը և լրացման գործընթացը
Անհրաժեշտ փաստաթղթերի թվում են հարկային հաշվետվությունները, անձնագիրը, և ցանկացած այլ տեղեկություններ, որոնք կարող են հաստատել ֆիզիկական անձի ֆինանսական վիճակը:
Լրացման գործընթացը, որպես կանոն, ներառում է հետևյալ քայլերը:
- Տեղեկությունների հավաքում՝ հարկային անցյալից և ներկայիս պարտավորություններից:
- Հարկային հաշվետվությունների հավաքման տվյալների ստուգում:
- Формулярներ լրացնելուն նախաձեռնություն:
Ներկայացման եղանակները
Այս որոշման շրջանակներում, հարկային պարտավորությունների հավաքման գործընթացը կարող է իրականացվել մի քանի եղանակով:
| Եղանակ | Նկարագրություն | Հնարավորությունները |
|---|---|---|
| Էլեկտրոնային կառավարման համակարգ | Այն հնարավորություն է տալիս լրացնել ձևերը և ներկայացնել դրանք առցանց: | Արժեքների արագ ստացում և աշխատանքային ծախսերի նվազեցում: |
| Թղթային ներկայացում | Համապատասխան գրասենյակում ձևերի պատճեններ ներկայացնել: | Կարող է պահանջել ժամանակատար գործընթաց: |
| Ձեռնարկությունների կողմից | Որոշման ներկայացումն իրականացնում են ֆինանսական համակարգերի միջոցով: | Ավելորդ փաստաթղթերի նվազեցում: |
Իրավունքները և պարտավորությունները
Ֆիզիկական անձը, որը ենթարկվում է հարկային պարտավորությունների, ունի մի շարք իրավունքներ:
- Իրավունքներ: Նրանք կարող են դիմել առցանց աջակցության համակարգեր, ստանալ տեղեկատվություն իրենց պարտավորությունների մասին և պահանջել ուղղորդում:
- Պարտավորություններ: Հարկավորությունները ներառում են ժամանակին ներկայացումներ, հարկերի վճարումը և համապատասխան փաստաթղթերի պահպանումը:
Որպեսզի հավաստիացվեն, որ մարդը չգործի հարկային խնդրի հետ շփման մեջ, անհրաժեշտ է հետևել բոլոր ընթացակարգերին:
Թերթի ժամկետները և հետագա քայլերը
Հարկային պարտավորությունների հավաքման ժամկետները ժամանակ առ ժամանակ սահմանվում են ՀՀ կառավարության որոշումների հիման վրա:
Ֆիզիկական անձն ունի մի շարք ժամանակային շրջանակներ, որոնց ընթացքում նրանք պետք է իրականացնեն քայլերը:
- Օրենքով սահմանված ժամկետներ՝ 30-60 օր:
- Հարկային հաշվետվությունների և պարտավորությունների կատարում:
- Ցույցեր և քննարկումներ:
Եթե հաշիվը չի վճարվում, ապա ֆիզիկական անձը կարող է ենթարկվել վարչական պատասխանատվության:
Արդյունքների վերահսկման մեթոդները
Հարկային պարտավորությունների հավաքման գործընթացը ենթարկվում է վերահսկման, որը իրականացվում է ՀՀ ՊԵԿ կողմից:
Հետևյալ քայլերը կարող են կիրառվել:
- Անցյալ տարվա վիճակագրություն՝ հարկային պարտավորությունների մասին:
- Նմանատիպ հարցաքննություններ՝ պարտավորությունների կատարման ներգրավման վերաբերյալ:
- Ամփոփիչ հաշվետվություններ՝ առանձին ռիսկերի գնահատման համար:
Ընդհանրական խորհուրդներ և առաջարկներ
Ուշադրություն դարձրեք, որ հարկային պարտավորությունները կառավարելու գործընթացը կարող է լինել բարդ, սակայն կան ներքին ուղղորդություններ և խորհուրդներ, որոնք կարող են օգնել:
- Ապահովեք որպեսզի բոլոր փաստաթղթերը լրացված լինեն: Դա կօգնի խուսափել ուշացումների:
- Հետևեք թարմացումներին: Հարկային օրենսդրությունը կարող է փոփոխվել:
- Շահագրգիռ կողմերի հետ կապի պահպանում: Իմանալով այն, ինչ կատարվում է:
Այսպիսով, ֆիզիկական անձը կարող է արդյունավետ կերպով տեղավորվել հարկային պարտավորությունների հավաքման գործընթացում:
Հարկային պարտավորությունների թեմաները և դրանց հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 23.02.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 278-Ա որոշումը, որը վերաբերում է Կարեն Ժորիկի Հովակիմյանի հարկային պարտավորություններին, ընդգրկում է մի շարք կարևոր թեմաներ, որոնք առկա են հարկային վարչարարության համակարգում։ Այս որոշումը, առաջին հերթին, առնչվում է հարկային պարտավորությունների կատարելու գործընթացին, միաժամանակ ընդգծելով այն հետևանքները, որոնք կարող են առաջանալ վարկային ոտնձգությունների, ինչպես նաև վարչական պատասխանատվության առումով:
Հարկային պարտավորությունները, որոնք չեն կատարվում ժամանակին, ոչ միայն ազդում են վճարողի ֆինանսական վիճակի վրա, այլև կարող են բերել վարչական պատիժների և տուգանքների։ ՀՀ ՊԵԿ-ի իրավաբանական վարչությունը պարտավոր է իրականացնել ընթացակարգեր, որոնք թույլ են տալիս արդյունավետ կերպով գանձել չկատարված պարտավորությունները և ապահովել հարկային օրենսդրության պահպանությունը։
Նմանատիպ որոշումների ընդունումը, ինչպես նաև դրանց հրապարակումը հանրության համար, կարևոր է քաղաքացիների հարկային գիտակցության բարձրացման համար։ Սա նպաստում է այն բանի, որ քաղաքացիները ավելի ուշադիր հետևեն իրենց հարկային պարտավորություններին, և նվազեցնեն հնարավոր վնասները, որոնք կարող են առաջանալ:
Վիճակագրություն և վերլուծություններ՝ հարկային պարտավորությունների մասին
Վերջին տարիներին, ՀՀ ՊԵԿ-ն իրականացնում է մի շարք վերլուծություններ, որոնք ուղղված են մտահոգիչ տհաճությունների, այդ թվում նաև հարկային պարտավորությունների չկատարմանը։ 2024թ․ կարգավորման շրջանակներում, որպես իրավիճակի բարելավման փուլ, նախատեսված են համակարգային փոփոխություններ, որոնք նախատեսում են նոր մեթոդաբանությունների կիրառություն, որպեսզի նվազեցնեն հարկային պարտավորությունները չկատարելու դեպքերը։
Դժվարությունների հիմնական պատճառներից մեկը դեռևս հարկային համակարգի բարդությունն է, որն իրենց հերթին կարող է առաջացնել անհանգստություն և «խուսափողականություն» հարկային վճարումների կատարումից։ Վիճակագրական տվյալները ցույց են տալիս, որ Հայաստանի Հանրապետությունում ֆիզիկական անձանց կողմից հարկային պարտավորությունների չկատարումը չի նվազում, և հետևաբար անհրաժեշտ է մշակել նոր ռազմավարություններ, որոնք կօգնեն արդիականացնել ՀՀ հարկային օրենսդրությունը։
Հարկային պարտավորությունների խախտման դեպքերը կարող են նաև կապված լինել տեղեկացվածության պակասի հետ։ Հատկապես երիտասարդ և նոր բացված ընկերությունները շատ հաճախ կանգնում են փորձագիտական բարդությունների առջև, որոնք կապված են հարկային օրենքների և կանոնակարգերի հետ։ Այսպիսով, հարկային վարչությունները պետք է ավելի ակտիվ աշխատեն տեղեկատվության տարածման և հանրային գիտակցման բարձրացման ուղղությամբ:
Հարկային պատժամիջոցներ և դրանց կանխարգելման միջոցները
ՀՀ ՊԵԿ-ի վարած քաղաքականությունը հետևողականորեն ընդգծում է հարկային պատժամիջոցների կիրառումը, որոնք ուղղված են չկատարած հարկային պարտավորություններին։ 278-Ա որոշման հիման վրա հայտարարված պատժամիջոցները նպատակ ունեն ապահովել հարկային համակարգի արդյունավետությունը, սակայն դրանց կիրառումը կարող է պահանջել նաև կանխարգելիչ միջոցառումներ։
Առաջին հերթին, հարկային վարչությունները պետք է իրականացնել մշտական վերապատրաստումներ և տեղեկություններ տրամադրելու դասընթացներ, որոնք նպատակ ունեն բարձրացնել քաղաքացիների գիտակցությունը հարկային պարտավորությունների վերաբերյալ։ Բացի այդ, հարկային վարչությունները կարող են ստեղծել տեղեկատվական պորտալներ և բջջային հավելվածներ, որոնք կնպաստեն քաղաքացիների համար հեշտ հասանելի դառնալուն հարկային տեղեկատվությանը:
Այսպիսով, հարկային համակարգի բարեփոխումները և քաղաքացիների հասարակայնության հետ արդյունավետ համագործակցությունը կարող են նվազեցնել չկատարած հարկային պարտավորությունների թիվը, ինչը, իր հերթին, կնպաստի տնտեսական կայունության և պետական բյուջեի մուտքերի բարձրացմանը: