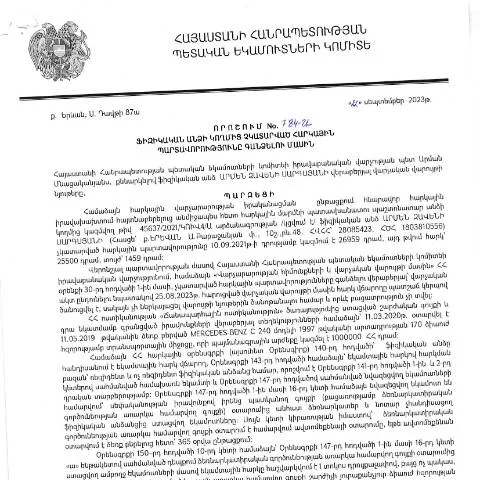
ՀՀ ՊԵԿ իրավաբանական վարչության պետի 22.09.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 784-Ա որոշման նշանակությունը
Այս որոշումը, հաստատված ՀՀ ՊԵԿ իրավաբանական վարչության պետ Արմեն Զավենի Սարգսյանի կողմից, ունի կարևոր նշանակություն հարկային պարտավորություններ չկատարած ֆիզիկական անձանց համար։ Որոշման նպատակն է կանոնակարգել հարկային պարտավորությունների գանձումը, ինչը ապահովում է պետական բյուջեի լրացում և տնտեսական կայունություն։ Ի դեպ, հարկային պարտավորությունների վճարման նկատմամբ խստությունը նպաստում է հարկային համակարգի արդյունավետությանը և արդարությանը։
Ովքե՞րը կարող են ներկայացնել այդ փաստաթուղթը
Այս փաստաթուղթը հիմնականում վերաբերելու է ֆիզիկական անձանց, ովքեր ունեն չլուծված հարկային պարտավորություններ։ Սա կարող է ներառել, բայց չի սահմանափակվում հետևյալ իրավիճակներով.
- Հարկային պարտավորությունների չկատարում՝ իրավաբանական կամ ֆիզիկական անձանց կողմից;
- Հարկային տեսչության կողմից նշված ժամանակահատվածում պարտավորվածությունների վճարման խախտում;
- Անձնական պայմանագրերի կամ ֆինանսական գործարքների շրջանակներում հարկային պարտավորությունների բացակայություն։
Փաստաթղթի լրացման հատուկ կողմերը
Այս փաստաթուղթը պարունակում է տարբեր բաժիններ, որոնք անհրաժեշտ են ճիշտ և ամբողջական լրացման համար։ Յուրաքանչյուր բաժին ունի իր առանձնահատկությունները, և կարևոր է ճիշտ լրացնել հետևյալ հիմնական բաժինները.
- Ֆիզիկական անձի տվյալներ: Ներառում է անուն, ազգանուն, ծննդյան ամսաթիվ, անձնական համարը (ՀՎՀՀ) և հարկային համարը (ՀԾՀ)։
- Պարտավորությունների մանրամասներ: Պետք է նշվի, թե որ հարկային պարտավորություններն են չկատարվել և որ ժամանակահատվածում։
- Հիմնավորումներ: Այս բաժնում անհրաժեշտ է ներկայացնել բոլոր փաստաթղթերը, որոնք ապացուցում են, որ պարտավորությունները չեն կատարվել։
Քայլեր փաստաթղթի ներկայացման համար
Փաստաթղթի ներկայացման գործընթացը կարելի է իրականացնել ինչպես առցանց, այնպես էլ անձամբ։ Ստորև ներկայացված են քայլերը, որոնք պետք է կատարել՝ փաստաթուղթը ներկայացնելու համար:
- Լրացրեք փաստաթուղթը, վստահ լինելով, որ բոլոր տվյալները ճիշտ են և ամբողջական:
- Ներդրեք անհրաժեշտ փաստաթղթերը, որոնք կարող են ապացուցել ձեր իրավիճակը:
- Ներկայացրեք փաստաթուղթը ՀՀ ՊԵԿ համապատասխան կազմակերպություն կամ առցանց համակարգի միջոցով:
- Գրանցեք ձեր դիմումը և ստացեք հաստատման համարը՝ հետագա համակողմանի համար:
Ի՞նչ է սպասվում դիմումի ներկայացումից հետո
Դիմումը ներկայացնելուց հետո, այն կհետազոտվի ՀՀ ՊԵԿ կողմից։ Այս փուլում կարևոր է հետևել դիմումի ընթացքին, որը կարող է ներառել.
- Ձեր ներկայացրած փաստաթղթերի ուսումնասիրություն;
- Հնարավոր լրացուցիչ տեղեկությունների պահանջ;
- Ներկայացված փաստաթղթի հիման վրա որոշում կայացում։
Եթե ձեր դիմումը հաստատվի, ապա կտրվի որոշում, որը կպատասխանի պարտավորությունների գանձման վերաբերյալ։
Դիմումի հետ կապված անհրաժեշտ փաստաթղթերը
Փաստաթղթի ներկայացման համար անհրաժեշտ է ապահովել նաև լրացուցիչ փաստաթղթեր, որոնց թվում են՝
| Փաստաթուղթ | Նկարագրություն |
|---|---|
| Հարկային հաշվետվություն | Ներկայացնում է ձեր հարկային պարտավորությունները և դրանց կատարումը: |
| Մասնավոր պայմանագիր | Հնարավոր վնասների կամ պարտավորությունների պարզաբանման համար: |
| Անձնական փաստաթուղթ | Որպես հաստատում, որ դուք այն ֆիզիկական անձն եք, ով ներկայացնում է դիմումը: |
Առցանց և անձնական ներկայացման տարբերություններ
Դիմումը կարելի է ներկայացնել երկու հիմնական եղանակով՝ առցանց կամ անձամբ։ Դրանք ունեն իրենց առանձնահատկությունները, որոնք կարող են ազդել ձեր ընտրության վրա:
- Առցանց ներկայացում:
- Արագ և հեշտ, հնարավոր է ամենուր;
- Պետք է ունենալ գործող էլեկտրոնային եղանակ՝ անձնական քարտ և էլեկտրոնային ստորագրություն;
- Անձնական ներկայացում:
- Դիտելու հնարավորություն՝ դիմումի ընթացքը;
- Պետք է գնալ ՀՀ ՊԵԿ գրասենյակ, ինչը կարող է պահանջել ժամանակ;
Փաստաթղթերի ստուգում և ընթացքի վերահսկում
Դիմման ընթացքը կարելի է վերահսկել, որը կարևոր է պարզելու համար, թե ինչպես է 진행վում ձեր դիմումը։ Հետևյալ քայլերը կարող են օգնել ընթացքի վերահսկման համար:
- Ստացեք ձեր դիմումի համարն ու պահպանեք այն:
- Գործակցեք ՀՀ ՊԵԿ հետ՝ բոլոր անհրաժեշտ հարցերի դեպքում:
- Հետաքրքրվեք ձեր դիմումի ընթացքը, եթե այն երկար ժամանակ չի ստացվել:
Այս գործընթացը թույլ է տալիս ձեզ լինել տեղեկատվություն ստանալու գործընթացում և անհրաժեշտ ժամանակ ստանալ պատասխան:
Մասնավոր դեպքերը, որոնք կարող են առաջանալ
Եթե դուք գտնվում եք հատուկ իրավիճակում, օրինակ՝ ինչ-որ առաջին անգամ դիմող, արտասահմանցի կամ անձ, որը չունի մշտական բնակություն, կարող եք հանդիպել հավելյալ բարդություններ:
- Արտասահմանցիներ: Պետք է ներկայացվեն լրացուցիչ փաստաթղթեր՝ հաստատող ձեր իրավական կարգավիճակը:
- Մինչև 18 տարեկան անձինք: Պետք է ներկայացվեն ծնողների կամ խորհրդատուների համաձայնությունները:
Հնարավոր է, որ գանձման գործընթացում առաջանան լրացուցիչ հարցեր, որոնք կարող եք լուծել համապատասխան կազմակերպության հետ:
Հարկային պարտավորությունների գանձման իրավական շրջանակը
Հարկային պարտավորությունների գանձման գործընթացը ՀՀ-ում հիմնված է վարչական կարգադրությունների և իրավական շրջանակի վրա, որը սահմանված է ՀՀ հարկային օրենսգրքի և վարչական գործընթացների օրենսգրքի կողմից: Ըստ 22.09.2023թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 784-Ա որոշման, ՀՀ ՊԵԿ իրավաբանական վարչությունը զբաղվում է ոչ միայն պարտավորությունների գանձմամբ, այլև հարկատուների իրավունքների պաշտպանությամբ: Այս որոշումն ընդգրկում է պարտավորությունների գանձման ընթացակարգերը, որոնք կիրառվում են հայաստանյան հարկային համակարգում, և նախատեսում է վարչական իրավունքի վարկածները:
Այս գործընթացի ընթացքում հարկատուները պարտավոր են ներկայացնել բոլոր անհրաժեշտ փաստաթղթերը, որոնք հաստատում են իրենց ֆինանսական վիճակը, ինչպես նաև կարող են դիմել վերաքննությանը, եթե իրենց կարծիքով հարկային պարտավորությունները գանձվել են անարդարացի կերպով: Հարկային մարմինները, իրենց հերթին, պետք է ապահովեն, որ բոլոր գործընթացները անցկացվեն օրենքի շրջանակներում և հարկատուների իրավունքները չխախտվեն:
Վարպետության շարունակականության նշանակությունը հարկային պարտավորությունների հարցում
Սեփականության և հարկային պարտավորությունների հարցում վարպետությունը կարևորագույն դեր է խաղում, հատկապես երբ խոսքը վերաբերում է ֆինանսական կամայականություններին: Հայաստանյան հարկային համակարգը պահանջում է, որ քաղաքացիները և կազմակերպությունները պահպանեն բարձր մակարդակով ֆինանսական հաշվետվողականություն, ինչը նաև ապահովում է հարկային պարտավորությունների իրականացումը:
Վարպետության շարունակականությունը ենթադրում է, որ հարկատուները պիտի մշտապես հետևեն իրենց հարկային պարտավորություններին, որպեսզի չհայտնվեն նմանօրինակ խնդիրների մեջ, ինչպիսիք են վճարումների ուշացումը կամ դրանց չկատարումը: Այդ նպատակով հարկատուները կարող են օգտվել ՀՀ ՊԵԿ առցանց ծառայություններից, որոնք տրամադրում են տեղեկատվություն հարկային պարտավորությունների ընթացքի և մարումների մասին: Այսպիսով, հարկատուները կարող են արդիականացնել իրենց ֆինանսական վիճակը և անհրաժեշտության դեպքում դիմել մասնագիտական խորհրդատվության:
Մարդու իրավունքների և հարկային պարտավորությունների կապը
Հարկային պարտավորությունները և մարդու իրավունքները հաճախ կապակցվում են, հատկապես, երբ հարկատուների իրավունքները անցնում են վարչական գաղտնիության և տեսանելիության սահմանները: 784-Ա որոշումը անդրադառնում է ոչ միայն հարկային պարտավորություններին, այլև հարկատուների իրավունքներին, որոնք պետք է պաշտպանվեն գանձման գործընթացում: ՀՀ ՊԵԿ-ի պարտականություններից մեկն է, որ բոլոր գործընթացները իրականացվեն թափանցիկ և օրինական, ինչը միաժամանակ նաև ապահովում է մարդու իրավունքների պաշտպանությունը:
Այս ուղղությամբ հարկատուները կարող են իրենց իրավունքները պաշտպանել օրենքով սահմանված կարգով, և եթե նրանք չեն համաձայնվում իրենց հարկային պարտավորությունների գանձման հետ, կարող են դիմել դատարան կամ այլ իրավապահ մարմիններ: ՀՀ-ում մարդու իրավունքների պաշտպանությունը կապված է նաև հարկային արդարադատության հետ, ինչը կարեւոր նշանակություն ունի հասարակության համար: