Անհրաժեշտությունը և նշանակությունը կառավարության որոշման
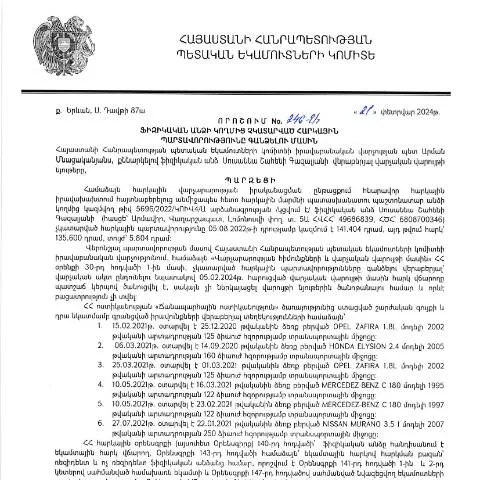
2024 թվականի փետրվարի 21-ին ՀՀ ՊԵԿ իրավաբանական վարչության ղեկավար Սուսաննա Շահենի Գազալյանի ստորագրած «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 246-Ա որոշումը կարևոր կարգադրություն է, որը բխում է Հայաստանի Հանրապետության հարկային օրենսդրության շրջանակներում:
Այս որոշումը նախատեսում է այն պայմանները և ընթացակարգերը, որոնց հիման վրա հնարավոր է հարկային պարտավորությունների գանձում՝ ֆիզիկական անձանց կողմից: Որոշման ընդունման նպատակը հանդիսանում է հարկային բարեփոխումների իրականացմանը աջակցելը և օրինական հարկային պարտավորությունների կատարումը խթանելը:
Օրենսդրական շրջանակ և պատմական զարգացումներ
ՀՀ հարկային օրենսդրությունը միշտ էլ ունեցել է իր առանձնահատկությունները: Առաջին հերթին, հարկային պարտավորությունները կարգավորվում են «Հարկային օրենսդրություն» օրենքով, որն ապագայում լայնածավալ փոփոխություններով է անցել:
2025 թվականին ընդունված «Ադմինիստրատիվ գործընթացների օրենսգիրք» (HO-139-N) նույնպես էական դեր է խաղում հարկային գործընթացների պարզեցման գործում:
Այս որոշումը միտված է պարզեցնելու այն ընթացակարգերը, որոնց միջոցով կարող են ստացվել և իրականացվել պարտավորությունները՝ առանց excessive բյուրոկրատիայի:
Որոշման մշակման և ընդունման գործընթացը
Որոշման մշակման ընթացքում իրականացվել են բազմաթիվ հանրային քննարկումներ, որտեղ մասնակցել են ինչպես մասնագետները, այնպես էլ հասարակության ներկայացուցիչները: Այսպիսով, կառավարությունը ձգտել է հաճախակի տեղեկացնել հանրությանը և ներգրավել քաղաքացիներին գործընթացին:
Հարկային պարտավորությունների գանձման գործընթացը ենթադրում է մի շարք փուլերի անցնել, որում ընդգրկված են:
- Հարկային պարտավորությունների որոշում
- Նրանք ստանում են ծանուցումներ
- Հարկային պարտավորությունների կատարումը
- Հնարավոր դիմումի կամ բողոքարկման գործընթաց:
Ովքեր պետք է դիմեն այս որոշմանը
Այս որոշման կիրառումը վերաբերում է այն ֆիզիկական անձանց, ովքեր չեն կատարել իրենց հարկային պարտավորությունները: Այդ անձինք կարող են լինել:
- Որոնք ունեն վճարային պարտավորություններ:
- Որոնք չեն ներկայացրել հարկային հայտարարագրեր:
- Որոնք չեն կատարել հարկային վճարումներ ժամանակին:
Այսպիսով, կարևոր է, որ քաղաքացիներն աչքի տակ պահեն իրենց հարկային պարտավորությունները և վերլուծեն, թե արդյոք նրանք ենթակա են գանձման:
Հարկային պարտավորությունների գանձման գործընթացի փուլերը
Հարկային պարտավորությունները գանձելու գործընթացը ենթադրում է մի շարք պատվիրակված գործողությունների: Ահա դրանցից մի քանիսը:
- Հարկային պարտավորությունների հայտնաբերումը և գնահատումը:
- Հարկային մարմնի կողմից ծանուցման ուղարկումը:
- Ծանուցմանը պատասխանելը՝ ներկայացնելով վճարման փաստաթղթերը:
- Այնուհետև, եթե պարտավորությունները չեն կատարվել, կարող են կիրառվել վարչական միջոցառումներ:
Ֆորմաների վերաբերմունքը և դրանց գնահատումը
Դիտարկվող որոշման շրջանակներում կարևոր է նշվել, որ հարկային պարտավորությունների գանձման գործընթացում օգտագործվող ֆորմաները անհրաժեշտ են լրացնելու և ուղարկելու համար: Դրանց մեջ առկա են մի շարք հարցեր, որոնք պահանջում են մանրամասն պատասխաններ:
Նախագծի համաձայն, յուրաքանչյուր հարցը պետք է ստուգվի, և համապատասխան տեղեկությունը պետք է ներկայացվի:
Առաջին քայլերը՝ համաձայնեցման համար
Ինչպես արդեն նշվեց, քայլերը պետք է իրականացվեն հետևյալ կարգով:
- Հարկային պարտավորության բացահայտում:
- Հարկային մարմինների հետ կապ հաստատել:
- Առաջարկվող վճարման պայմանների համաձայնեցում:
Վերջնական քայլերը և հետևանքները
Եթե գործընթացի ընթացքում պարտավորությունները չեն կատարվում, հարկային մարմինները իրավունք ունեն կիրառել վարչական միջոցներ: Սա կարող է ներառել:
| Վարչական միջոցներ | Նկարագրություն |
|---|---|
| Վճարման ծանուցում | Նորից տեղեկացնել հարկային պարտավորությունների մասին: |
| Գործողություն | Ընդունել վարչական գործողություն: |
| Դատական գործընթաց | Կիրառել դատարան՝ պարտավորությունները պարտադիր կատարելու համար: |
Հարկային պարտավորությունների կառավարումը՝ քաղաքացիների համար
Ընդհանուր առմամբ, հարկային պարտավորությունների կառավարումն էական դեր է խաղում հանրային ֆինանսների համակարգում, քանի որ դա ապահովում է պետության ֆինանսավորման աղբյուր:
Այս պատճառով, յուրաքանչյուր ֆիզիկական անձ պետք է զգույշ լինի իր հարկային պարտավորությունների հետ և հաշվի առնի, թե ինչպիսի ազդեցություն ունեն դրանք պետական բյուջեի վրա:
Շնորհակալական խոսքեր և խորհրդատվություն
Այս գործընթացի ընթացքում, հարկային մարմինները պատրաստ են աջակցելու ֆիզիկական անձանց, ովքեր ունեն խնդիրներ կամ հարցեր իրենց հարկային պարտավորությունների կապված: Շնորհակալական խոսքերն ուղղված են նաև նրանց, ովքեր մասնակցել են այս գործընթացին:
Չնայած որ հարկային պարտավորությունների գանձումը կարող է բարդ լինել, կարևոր է, որ քաղաքացիներն ակտիվորեն ներգրավվեն այս գործընթացում և իրենց իրավունքները պաշտպանեն, երբ անհրաժեշտ լինի:
Հարկային պարտավորությունների գանձման գործընթացի առանձնահատկությունները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 21.02.2024թ․ որոշումը, որը վերաբերում է ֆիզիկական անձի հարկային պարտավորությունների գանձմանը, հաստատում է, որ հարկային պարտավորությունները հանդիսանում են յուրաքանչյուր անհատի պարտավորությունները պետության նկատմամբ: Այս գործընթացի իրականացման համար նախատեսվում են մի շարք քայլեր, որոնք պետք է իրականացվեն պարտավորությունների լիարժեք կատարումն ապահովելու համար:
ՀՀ հարկային օրենսդրությունը պահանջում է, որպեսզի յուրաքանչյուր ֆիզիկական անձը, ով ունի հարկային պարտավորություններ, տրամադրի իր հարկային հաշվետվությունները լիարժեք և ժամանակին: Եթե այս պարտավորությունները չեն կատարվում, պետական մարմինները, այդ թվում՝ ՀՀ ՊԵԿ-ը, ունեն իրավունք նշված պարտավորությունների գանձման գործընթացը սկսել:
Գանձման գործընթացը սկսվում է նախօրոք ծանոթացնելով պարտավորության մասին, որտեղ ֆիզիկական անձին տեղեկացնում են, թե որ պարտավորություններն են չկատարվել և ինչ ժամկետներում: Սա ապահովում է, որ հարկ վճարողը կարողանա ուղղել իր պարտավորությունները մինչ ծայրահեղ միջոցների ձեռնարկելը:
Միջոցներ՝ պարտավորությունների կատարումը խթանելու համար
ՀՀ ՊԵԿ-ն իր իրավասությունների շրջանակներում կիրառելու է մի շարք միջոցներ, որոնք ուղղված են պարտավորությունների կատարումը խթանելու և հարկային տեղեկությունների փոխանցման գործընթացը հեշտացնելու նպատակով: Դրանցից են, օրինակ, հարկային խորհրդատվության տրամադրումը, որը կարող է իրականացվել առցանց և էլեկտրոնային համակարգերի միջոցով:
Այժմ, երբ քաղաքացիները ավելի հաճախ դիմում են առցանց ծառայությունների, ՀՀ ՊԵԿ-ը նախատեսում է կատարելագործել իր էլեկտրոնային ծառայությունները՝ ապահովելով ավելի բարենպաստ պայմաններ հարկ վճարողների համար: Այս կապակցությամբ, հարկ վճարողը կարող է օգտվել ՀՀ ՊԵԿ-ի պաշտոնական կայքից և տեղեկանալ իր պարտավորությունների մասին, ինչպես նաև ստանալ անհրաժեշտ խորհրդատվություն:
Ելքային քայլեր պարտավորությունների չկատարելու դեպքում
Եթե պարտավորությունները շարունակում են չկատարվել, ՀՀ ՊԵԿ-ը ունի իրավասություն ձեռնարկել ավելի կոշտ միջոցներ, որոնք կարող են ներառել բանկային հաշվի կալանքի կիրառումը կամ միջոցառումներ, որոնք կապված են մի քանի այլ պատիժների հետևանքով: Այսպիսով, հարկ վճարողը պետք է լինի լավ տեղյակ, որ պարտավորությունների չկատարումը կարող է հանգեցնել ֆինանսական ծանր հետևանքների:
Հարկ վճարողները պետք է ուշադիր հետևեն իրենց ֆինանսական սահմանափակումներին և ժամանակին կատարեն հարկային պարտավորությունները, որպեսզի խուսափեն այլ միջոցներից, որոնք կարող են հանգեցնել ֆինանսական վնասների կամ իրավական հետապնդման: Այս գործընթացների իրականացումը և դրանց հետևանքները պարտավորեցնում են ամեն մի ֆիզիկական անձի հսկայական պատասխանատվությամբ մոտենալ իրենց ֆինանսական պարտավորություններին: