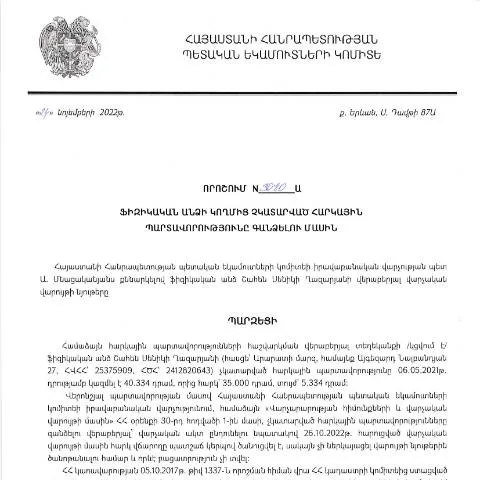
Հարկային պարտավորությունների գանձումը. Կառավարության որոշում N3080-Ա ներածություն
Հայաստանի Հանրապետությունում հարկային պարտավորությունները մի անկյունակ է, որը ազդում է յուրաքանչյուր քաղաքացու և իրավաբանական անձանց ֆինանսական պարտավորությունների վրա: 2022 թվականի նոյեմբերի 24-ին Կառավարության կողմից ընդունված N3080-Ա որոշումն ունի էական նշանակություն, քանի որ այն հստակեցնում է, թե ինչպես պետք է իրականացվի ֆիզիկական անձանց կողմից չկատարված հարկային պարտավորությունների գանձումը: Այս որոշումը չի միայն իրավաբանական փաստաթուղթ, այլև գործիք, որը աջակցում է հարկային կարգավորումներին:
Ովքեր են դիմում ներկայացնում և որ իրավիճակներում
Այս որոշումը վերաբերում է հատկապես ֆիզիկական անձանց, որոնք որևէ այնպիսի հարկային պարտավորություն ունեն, որը չի կատարվել: Դիմումը կարող են ներկայացնել այն քաղաքացիները, որոնց վրա ՀՀ ՊԵԿ-ը (Պետական եկամուտների կոմիտե) ճանաչել է հարկային պարտավորությունները: Վերջին տարիներին, հաշվի առնելով տնտեսական դժվարությունները, շատ քաղաքացիներ կարող են հայտնվել իրավիճակներում, որտեղ հարկային պարտավորությունները չեն կատարվել:
Նկարագրություն և ընթացակարգ
- Հարկային պարտավորությունների առկայության ճանաչում՝ քաղաքացին օրինական կարգով՝ ստանալով համապատասխան տեղեկանք:
- Դիմումի լրացում՝ ներկայացնելով համապատասխան փաստաթղթերը:
- Դիմումը ներկայացնել ՀՀ ՊԵԿ-ին, որտեղ այն կապահովվի անհրաժեշտ ընթացակարգերով:
Ֆորմայի կառուցվածքը և կարևոր կետերը
Դիմումի կառուցվածքն ունի մի քանի հիմնական բաժիններ, որոնք անհրաժեշտ են ճիշտ լրացնելու համար:
- Հաճախորդի տվյալներ: Անուն, ազգանուն, ծննդյան ամսաթիվ:
- Հարկային պարտավորությունների բնույթ: Այստեղ պետք է նշվի, թե որ հարկերի մասին է խոսքը:
- Փաստաթղթերի ցանկ: Պետք է ներկայացնել համապատասխան փաստաթղթեր, որոնք կարող են հիմնավորել դիմումը:
Կարևոր է, որ դիմումը լրացնելիս վստահ լինեք, որ բոլոր տվյալները ճիշտ են, քանի որ որևէ սխալ կարող է ազդել գործընթացի վրա:
Հարկային պարտավորությունների գանձման գործընթացը՝ ժամանակային տեսանկյունից
Դիմումը ներկայացնելուց հետո քաղաքացուց բխող պարտավորությունները ներառում են ժամանակին համապատասխան պատասխան ստանալը, ինչպես նաև հարկային պարտավորությունների կատարման վերահսկումը: ՀՀ ՊԵԿ-ը պարտավոր է՝ մեկ ամսվա ընթացքում տրամադրել պատասխանը:
Սահմանված ժամկետները
| Ծրագիր | Ժամկետ |
|---|---|
| Դիմումը ներկայացնել | Օրվա ընթացքում |
| Պատասխանի տրամադրում | Մեկ ամսվա ընթացքում |
Փաստաթղթերի հավաքման խորհուրդներ
Առաջին հերթին, պետք է հավաքել բոլոր հարկային տեղեկանքները, որոնց անհրաժեշտությունն առաջացել է դիմումը լրացնելու համար:
- Հարկային հաշվեկշիռը: Այն պետք է լինի վերջին մեկ տարվա համար:
- Հարկային պարտավորությունների վերաբերյալ տեղեկատվություն: Նշված պարտավորությունները և դրանց չափերը:
- Այլ փաստաթղթեր: Ախարհասացության համաձայն՝ կարող են անհրաժեշտ լինել նաև լրացուցիչ փաստաթղթեր:
Հարկային պարտավորությունները չկատարվելու հետևանքները
Հարկային պարտավորությունների չկատարման դեպքում, քաղաքացին կարող է հանդիպել մի շարք բացասական հետևանքների:
- Տուգանքներ: Չկատարվող պարտավորությունների համար կարող են կիրառվել տուգանքներ:
- Տեղեկատվություն ՀՀ ՊԵԿ-ում: Հարկային պարտավորության վերաբերյալ տեղեկությունները կարող են ներառվել հարկային ռեեստրում:
- Հնարավոր դատական գործընթաց: Ինչպես նաև, հարկային պարտավորությունների կատարման դեպքում կարող է ծագել դատական գործընթաց:
Հատուկ դեպքեր և բացառություն
Որոշ քաղաքացիական իրավունքներ և ազատություններ կարող են գործել տարբեր իրավիճակներում, օրինակ՝ մինչեւ 18 տարեկան մատչելիությունն արգելում է որոշակի հարկային պարտավորությունների տակ:
Բացի այդ, արտասահմանում բնակվող հայաստանցիները կարող են դիմել դիմումը պետական ծառայություններից:
Այլ կարևոր իրավիճակներ
- Եթե քաղաքացին գտնվում է արտասահմանում:
- Եթե քաղաքացին ունի ֆիզիկական կամ հոգեբանական խնդիրներ:
- Այլ բացառիկ պայմաններ:
Հարկային պարտավորությունների գանձմանը վերաբերող այս որոշումը ունի կարևոր նշանակություն, և քաղաքացիները պետք է տեղեկացված լինեն բոլոր ասպարեզներում:
Հարկային պարտավորությունների կատարումն ու ֆինանսական հետևանքները
Հարկային պարտավորությունների կատարումից հրաժարվելն արտահայտում է ոչ միայն ֆիզիկական անձի ֆինանսական վիճակը, այլև կարող է հանգեցնել օրենսդրական հետևանքների: ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 24.11.2022թ. թիվ 3080-Ա որոշումը, որում նշվում են ֆիզիկական անձի հարկային պարտավորությունները, նախատեսում է ոչ միայն պարտավորությունների կատարման պահանջ, այլև օրինակելի գործընթաց, որին պետք է հետևեն հարկ վճարողները:
Ֆիզիկական անձինք, որոնք հնարավորություն չունեն կատարելու իրենց հարկային պարտավորությունները, պետք է դիմեն հարկային մարմիններին՝ տեղեկատվության և օգնության համար: Այսպիսով, հարկային մարմինները հաճախ տրամադրում են մարելու հաջորդականություն, որը կարող է ներառել ամսական վճարումների կամ վճարումների ժամանակավոր հետաձգում:
Պետք է նշել, որ հարկային պարտավորությունների չկատարումը կարող է առաջացնել նաև վարչական պատասխանատվություն: ՀՀ օրենսդրությամբ նախատեսվում են վարչական տուգանքներ, որոնք կարող են զգալիորեն ավելացնել պարտքի շուրջը:
Իրավական և վարչական գործընթացները որոշման պահպանման համար
Դիտարկելով ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված որոշումն, կարևոր է նկատի ունենալ, որ օրենքը սահմանում է այն ընթացակարգերը, որոնք պետք է պահպանվեն որոշման ուժի մեջ մտնելու համար: Օրինակ, որոշումը հրապարակվում է պաշտոնական կայքում, և ֆիզիկական անձը, որին այն վերաբերում է, պետք է հաշվի առնի դրա հրապարակման ամսաթիվը և համապատասխան միջոցառումներ ձեռնարկի:
Այստեղ կարևոր է նաև իրավական հիմնավորումների լինելը՝ հակառակ դեպքում որոշումը կարող է չեղարկվել դատարանում կամ վարչական բողոքարկման միջոցով: Շահեն Սենիկի Ղազարյանի կողմից կայացված որոշման պահպանման համար բոլոր հարկ վճարողները պետք է պատշաճ կերպով տեղեկացվեն, որպեսզի կարողանան պատասխանել համապատասխան պահանջներին:
Քանի որ հարկային պարտավորությունները համակարգվում են էլեկտրոնային ձևով, հարկ վճարողները պետք է հետևեն նաև իրենց էլեկտրոնային հաշիվներին և մատչելիության վիճակին, որ հնարավորություն ընձեռի ժամանակին արձագանքել հնարավոր խնդիրներին:
Հարկային պարտավորությունների գանձման գործընթացում մոդեռնիզացիան և թվային հմտությունները
Վերջին տարիներին ՀՀ ՊԵԿ-ի կողմից իրականացվում են շուրջային թվային բարեփոխումներ, որոնք մեծապես ազդում են հարկային պարտավորությունների գանձման գործընթացի վրա: Digitization-ը կամ թվայնացումն ապահովում է ավելի արդյունավետ արդյունքների հասնելու համար անհրաժեշտ գործիքները: Կարևոր է, որ ֆիզիկական անձինք ունենան համապատասխան թվային հմտություններ, որպեսզի կարողանան օգտվել է-ծ službaları և անհրաժեշտ տեղեկատվություն ստանալ:
Հայաստանի Հանրապետության հարկային մարմինները ակտիվորեն խրախուսում են քաղաքացիներին օգտվել էլեկտրոնային ծառայություններից՝ այդ թվում՝ ID քարտերի և էլեկտրոնային ստորագրությունների միջոցով: Այս առումով, հարկ վճարողները պետք է գիտակցեն, որ ժամանակին լրացված ու ներկայացված փաստաթղթերը կարող են նպաստել ոչ միայն իրենց հարկային պարտավորությունների կատարմանը, այլև վարչական տույժներից խուսափելուն:
Նմանապես, հարկային մարմինները սահմանում են հստակ ժամկետներ ակնկալվող գործընթացների համար, ինչը նշանակում է, որ յուրաքանչյուր ֆիզիկական անձ պետք է հետևի իրենից պահանջվող բոլոր փաստաթղթերին և ֆինանսական պարտավորություններին: