Վարկանիշային համակարգի հիմունքները
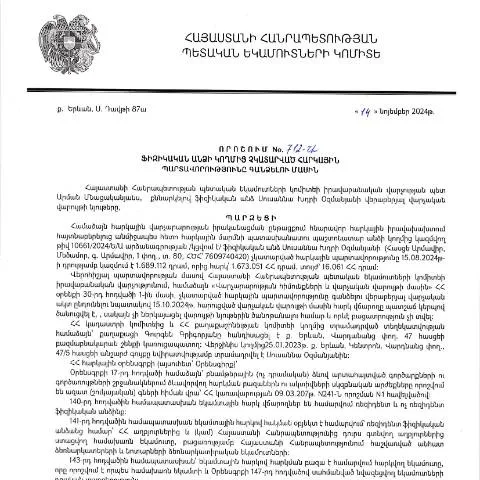
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 14.11.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 712-Ա որոշումը կարևոր նշանակություն ունի հարկային վարչական պրոցեսներում։ Այս որոշումը սահմանում է այն ընթացակարգերը, որոնք պետք է կիրառվեն, երբ ֆիզիկական անձը չի կատարում իր հարկային պարտավորությունները։ Այն պարունակում է ոչ միայն պահանջվող տեղեկություններ, այլ նաև կարգեր, որոնցով հարկային մարմինները կարող են սկսել հարկային պարտավորությունների գանձման գործընթացը։
Որոշման գործնական նշանակությունը
Այս որոշումը նախատեսում է շոշափելի քայլեր այն դեպքերի համար, երբ անձը չի կատարում իր հարկային պարտավորությունները։ Սրա հիմքում ընկած է հարկային արդարության սկզբունքը, որն ապահովում է, որ բոլոր քաղաքացիները հավասարապես կատարեն իրենց պարտավորությունները պետության առաջ։ Դրա հետևանքով, հասարակությունը կարող է հեշտությամբ հասկանալ, թե ինչ հետևանքներ կարող են լինել օրենքին հակառակ գործողությունների դեպքում։
Նպատակները և կիրառության շրջանակը
- Հարկային պարտավորությունների գանձման գործընթացի պարզեցում և ներդրումը համակարգային մոտեցումներով։
- Ֆիզիկական անձանց իրավունքների և պարտականությունների հստակեցում հարկային վարչության հետ։
- Հարկային իրավախախտումների նվազեցում և հարկային գիտակցության բարձրացում հանրության շրջանում։
Ծրագրի աստիճանները և ժամկետները
Այս որոշումը ուժի մեջ է մտնում 2025-ի առաջին կիսամյակում, որի ընթացքում հարկային մարմինները ունեն հնարավորություն սկսել անհրաժեշտ գործընթացները։ Քաղաքացիները, ովքեր չեն կատարել իրենց հարկային պարտավորությունները, թերևս անպայման ենթարկվում են հարկային վարչության հետազոտություններին, որոնց արդյունքում որոշումները կարող են լինել տարբեր՝ կախված այն հանգամանքից, թե արդյոք քաղաքացիներն իրենց պարտավորությունները կատարել են կամ ոչ։
Հանձնարարություններ և ժամկետներ
| Քայլ | Ժամկետ | Նկատում |
|---|---|---|
| Նոտարական ծանուցում | 30 օր | Հարկ վճարողը պետք է ստանա գրավոր ծանուցում |
| Պատասխանելու ժամկետ | 15 օր | Հարկ վճարողը պետք է տրամադրի տեղեկատվություն |
| Հարկային պարտավորությունների վճարում | 30 օր | Պարտավորությունները պետք է կատարվեն |
Նմանատիպ փաստաթղթերից տարբերությունը
Այս որոշումը տարբերում է այլ հարկային փաստաթղթերից նրանով, որ այն նախատեսում է կոնկրետ մեթոդներ և ընթացակարգեր, որոնք ուղղակիորեն վերաբերում են հարկային պարտավորությունների գանձման գործընթացին։ Համեմատաբար, նմանատիպ փաստաթղթերը կարող են սահմանել միայն ընդհանուր սկզբունքներ կամ օրենսդրական փոփոխություններ, սակայն այս որոշումը ունի գործնական կիրառություն։
Դեպոզիտային ալիքներ և գործընթացներ
Փաստաթղթերը կարող են ներկայացվել տարբեր ալիքներով՝ ինչպես էլեկտրոնային, այնպես էլ ավանդական։ Հանրային ծառայությունների կենտրոնները տրամադրում են աջակցություն, իսկ հարկային մարմինները պատրաստ են տրամադրել բոլոր անհրաժեշտ տեղեկությունները։
Դեպոզիտային ալիքների ենթատեսակները
- Էլեկտրոնային փոխանցում: Առաջարկվում է օգտագործել անձնական հաշիվը և էլեկտրոնային ստորագրությունը՝ փաստաթղթի սարքավորման համար։
- Փաստաթուղթ կցելու համար: Կահավորված կենտրոններում կցվում են փաստաթղթերը, ինչը կարող է լինել ֆիզիկական ներկայությամբ կամ հեռահար։
- Այս տեղափոխումը կազմակերպելու ընթացակարգեր: Ուղարկելուց առաջ հարկավոր է ստուգել բոլոր փաստաթղթերի ամբողջականությունը։
Սխալների բացահայտում և դեմքերը
Եթե քաղաքացին հայտնաբերում է, որ իր հարկային պարտավորությունները չեն ներկայացվել կոռեկտ, ապա նա պետք է անմիջապես դիմի հարկային վարչությանը՝ ստանալու լրացուցիչ տեղեկություններ։ Այդ դեպքում հարկային վարչությունը կարող է տրամադրել մանրամասնություն այն մասին, թե ինչ գործողություններ են անհրաժեշտ իրականացնել։
Սխալների բուժման ընթացակարգը
- Դիմելը հարկային վարչություն՝ լրացուցիչ տեղեկությունների համար։
- Հարմարեցվող ժամկետների ձեռքբերում՝ բողոքարկման գործընթացում։
- Անհրաժեշտ փաստաթղթերի հավաքում՝ խախտումների վերացման համար։
Պատասխանատվություն և հետևանքներ
Այսպիսի պարտավորությունների չկատարումը կարող է հանգեցնել իրավական հետևանքների, որոնք ներառում են ֆինանսական տույժեր և այլ պարտավորություններ, որոնք կարող են անհանգստություն առաջացնել հարկ վճարողների համար։ Որպեսզի դա կանխվի, հարկ է հստակ գիտակցել սեփական պարտականությունները և ձեռնարկել անհրաժեշտ քայլեր։
Հետևանքների տեսակները
- Ֆինանսական տույժեր: Այս տույժերը կարող են լինել բավականին մեծ, քանի որ դրանք հաշվարկվում են չկատարված հարկային պարտավորությունների հիման վրա։
- Իրավական ենթադրություններ: Այս ենթադրություններն այն են, որ քաղաքացին կարող է ենթարկվել իրավական գործընթացների։
- Հարկային վարչության հետագա վերահսկողություն: Գրանցման գործընթացում հարկային մարմինը կարող է ավելացնել վերահսկողությունը։
Արժեքների և հարկման տեսակները, որոնք ընդգրկված են որոշման մեջ
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 14.11.2024թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 712-Ա որոշման շրջանակներում կարևոր է հասկանալ, թե որ հարկատեսակներն են ընդգրկված այս որոշման մեջ։ Ըստ ՀՀ հարկային օրենսդրության, ֆիզիկական անձինք պարտավոր են վճարել տարբեր հարկեր, ինչպիսիք են եկամտի հարկը, ԳԴՊՀ (գործընկերային դիվիդենտների և շահույթի հարկ), ինչպես նաև սոցիալական ապահովության վճարները։ Այս որոշման հիմքում դրված են այն դեպքերը, երբ դրանք չեն կատարվել կամ ուշացել են, ինչն ի վերջո հանգեցնում է հարկային պարտավորությունների չկատարմանը։
Հարկային պարտավորությունների գանձումը կարող է իրականացվել տարբեր մեթոդներով, ներառյալ հարկային տուգանքների և իրավաբանական գործընթացների միջոցով։ Որոշման շրջանակներում կարևոր է նաև, որ այս գործողությունները պետք է լինեն պարզ և կանխատեսելի, որպեսզի քաղաքացիները կարողանան ճիշտ և ժամանակին կատարել իրենց հարկային պարտավորությունները։
Շահագործման իրավունքների պաշտպանության մեթոդաբանություն
Այս որոշման կիրառման ընթացքում պետք է հաշվի առնել նաև քաղաքացիների իրավունքների պաշտպանությունը։ ՀՀ հարկային օրենսդրության շրջանակներում հատկանշական է, որ հարկային մարմինները պարտավոր են ապահովել քաղաքացիների իրավունքները և ազատությունները, մինչդեռ հարկային պարտավորությունների գանձումը պետք է իրականացվի օրինական և արդար պայմաններով։ Այդ իսկ պատճառով, 712-Ա որոշումը ներառում է տեսակետներ, որոնք վերահսկում են գանձման գործընթացի իրավաչափությունը։
Շահագործման իրավունքների պաշտպանության մեթոդաբանությունը պահանջում է, որ օրենքի պահանջներին համապատասխան քաղաքացիների իրավունքները չխախտվեն։ Այսինքն՝ հարկային մարմինների կողմից իրականացվող գործողությունները պետք է լինեն հիմնավորված, փաստացի և չափավոր, ինչպես նաև պետք է լինեն բավարար հեռանկարային տեսլականով։ Վճարային պարտավորությունների գանձման գործընթացում իրավաբանական անձանց և ֆիզիկական անձանց միջև հավասարակշռությունն ապահովելու համար անհրաժեշտ է, որ բոլոր գործողությունները իրականացվեն օրենքի շրջանակներում:
Ելք ու քայլեր՝ հարկային պարտավորությունների կատարումը խթանելու համար
Որոշման կատարման գործընթացում կարևոր է նաև հաշվի առնել, թե ինչպես կարելի է խթանել դրամական փոխանցումների կատարումը և հարկային պարտավորությունների ժամանակին կատարելումը։ ՀՀ ՊԵԿ-ի կողմից առաջարկվող միջոցառումները կարող են ներառել հարկային կրթողական ծրագրեր, որոնք նպատակ ունեն բարձրացնել հասարակության գիտակցությունը հարկային պարտավորությունների կատարման կարևորության մասին։
Այս նախաձեռնությունները կարող են ներառել վեբինարներ, հանրային քննարկումներ և տեղեկատվական թերթիկների տարածում, որոնք կնպաստեն քաղաքացիների ավելի լավ տեղեկացվածությանը հարկային պարտավորությունների վերաբերյալ։ Անհրաժեշտ է նաև զարգացնել էլեկտրոնային սպասարկման հնարավորությունները, որպեսզի քաղաքացիները կարողանան հեշտությամբ մուտք գործել իրենց հարկային հաշվետվությունները, ստանալ տեղեկություններ պարտավորությունների վերաբերյալ, ինչպես նաև կատարել վճարումներ:
Հարկային հարկաբաշխման համակարգի բարելավմանն ուղղված քայլերից ևս մեկը կարող է լինել հարկային գործակալությունների և ֆինանսական հաստատությունների միջև համագործակցությունը, ինչը կնպաստի ավելի արագ և արդյունավետ միջոցառումների իրականացմանը հարկային պարտավորությունների կատարման համար: