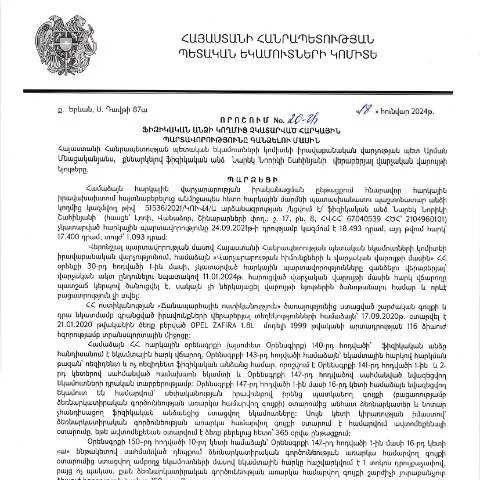
Ժամանակակից հարկային պարտավորությունների կատարման գործընթացը
Հայաստանի Հանրապետությունում հարկային պարտավորությունները կատարելը կարևորագույն խնդիր է, որը պահանջում է ոչ միայն ֆիզիկական անձանց, այլ նաև իրավաբանական տարբեր կազմակերպությունների ակտիվ ներգրավվածություն։ Խոսքը վերաբերում է ՀՀ ՊԵԿ իրավաբանական վարչության կողմից ընդունված 2024 թվականի հունվարի 18-ի «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 20-Ա որոշմանը։ Այս փաստաթուղթը հանդիսանում է մի կարևորագույն գործիք, որը նախատեսում է միջոցառումներ հարկային պարտավորությունների կատարման գործընթացում։
Ո՞վ է ներկայացնում այս փաստաթուղթը
Այս որոշումը վերաբերում է բոլոր այն ֆիզիկական անձանց, ովքեր զրկված են իրենց հարկային պարտավորությունների կատարումից։ Նրանց պետք է նախապես տեղեկացնեն այդ պարտավորությունների մասին, և միայն այնուհետև նրանք կարող են դիմել օրենքով նախատեսված գործընթացին։ Այս փաստաթուղթը կարող է գործել տարբեր իրավիճակներում, օրինակ՝ երբ հարկ վճարողները ունեն հարկային պարտավորություններ, բայց պատճառների պատճառով չեն կարողացել դրանք կատարել:
Դիմումի ընթացակարգը
- Հարկային մարմինների կողմից հարկային պարտավորությունների մասին ծանուցում
- Դիմումի լրացում և ներկայացում
- Առաջին փուլ՝ գնահատում
- Վերջնական որոշում և միջոցառումներ
Նախատեսված ընթացակարգի բովանդակությունը
Այս որոշման հիմնական նպատակն է, որ հարկային պարտավորությունները կատարվեն ժամանակին և օրենքի շրջանակներում։ Դրանից բխող՝ իրավունքը տալիս է հարկային մարմիններին իրավասություն, որը թույլ է տալիս գանձել չկատարված հարկային պարտավորությունները։ Որպես կանոն, այդ գործընթացները իրականացվում են հետևյալ քայլերով:
Փաստաթղթավորման փուլեր
Քայլ առ քայլ գործընթացը հետևյալն է:
- Ծանուցումը՝ հարկային մարմնից՝ պարտավորությունների մասին
- Դիմումի լրացում՝ համապատասխան ձևով
- Վճարման հնարավորություն՝ ժամկետների ներգրավումով
- Վիճակագրական տվյալների հավաքագրում և վերլուծություն
Ինչպես լրացնել 20-Ա որոշման դիմումը
Դիմումը լրացնելիս շատ կարևոր է հետևել ճիշտ հերթականությանը և մոտեցմանը։ Որոշումը պահանջում է, որ փաստաթուղթը լինի ճիշտ լրացված և հասանելի։ Այսպիսով, կարևոր է ուշադրություն դարձնել դիմումի բոլոր կետերին:
Զգուշություններ դիմումի լրացման ժամանակ
- Անուն, ազգանուն, հայրական անունը՝ ամբողջական և ճիշտ
- Հարկային համար (ՀՎՀՀ):
- Կոնկրետ պարտավորվածություն՝ նշելով բոլոր մանրամասները
- Հարկային մարմնին ներկայացվող պահանջների մանրամասն նկարագրություն
Հաճախ հանդիպող սխալներ
Դիմումի ընթացքում հաճախ հանդիպող աղբյուրները, որոնք կարող են խոչընդոտել ընթացակարգին, ներառում են:
- Անվավեր կամ սխալ ՀՎՀՀ
- Կառավարական պահանջների և կարգի անտեսում
- Սխալ լրացված տեղեկություններ
Հարկային պարտավորությունների կատարումը և հնարավոր հետևանքները
Դիմումը ներկայացնելուց հետո հարկային մարմինները ունեն որոշակի ժամանակահատված՝ դիմումը մշակելու, գնահատելու և պատասխանելու համար։ Նրանց կողմից տրված որոշումները կարող են լինել դրական կամ բացասական:
Առաջին փուլ՝ փաստաթղթերի գնահատում
Որպեսզի հարկային մարմինները կարողանան հաստատել պահանջված տեղեկատվությունը, հետևյալը պետք է իրականացվի:
- Փաստաթղթերի ստուգում
- Առնչվող տեղեկությունների հավաքագրում
- Վճարումները և վճարման պայմանները
Վճարման ընթացակարգի արդյունքում առաջացող խնդիրներ
Եթե դիմումը մերժվում է, այնուամենայնիվ հարկ վճարողները կարող են դիմել՝ ներկայացնելով լրացուցիչ փաստաթղթեր կամ բացատրություններ։ Նման դեպքերում հարկային մարմինները պարտավոր են տրամադրել պարզաբանում և հնարավորություն բողոքարկման:
Հարկային պարտավորությունների կատարումը նախատեսված ժամկետներում
Գործող օրենսդրությունը սահմանում է խիստ ժամկետներ, որոնց ընթացքում հարկային պարտավորությունները պետք է կատարվեն։ Այդ ժամկետների խախտումը կարող է հանգեցնել պատժամիջոցների:
Ժամանակացույցի կառավարման կարևորությունը
- Ծանուցման ժամկետ՝ 15 օր
- Դիմումի ներկայացման ժամկետ՝ 10 օր
- Բողոս կայացման ժամկետ՝ 20 օր
Ինչ անել մերժման դեպքում կամ լրացուցիչ փաստաթղթեր պահանջելու դեպքում
Եթե դիմումը մերժվել է, հարկային մարմինները պարտավոր են տրամադրել պատճառները և հնարավորության դեպքում առաջարկել լրացուցիչ փաստաթղթեր տրամադրելու բացատրություն:
Մերժման դեպքում հետևելու քայլերը
- Խորհրդակցել հարկային խորհրդատուի հետ
- Վերանայել մերժման պատճառները
- Նոր փաստաթղթերի ներկայացումը
Ստեղծված իրավիճակներ և դրանց լուծման առաջարկներ
Տարբերատիպ խնդիրներ կարող են առաջանալ հարկային պարտավորությունների հետ կապված, ինչպիսիք են:
Նկարագրված իրավիճակների դասակարգում
| Ստեղծված իրավիճակ | Լուծման առաջարկ |
|---|---|
| Դիմումը մերժվել է | Ստուգել փաստաթղթերի ամբողջականությունը և ճիշտությունը |
| Աջակցություն հարկային խորհրդատուից | Չեզոք կարծիք ստանալ լրացուցիչ փաստաթղթերի վերաբերյալ |
| Ժամկետների խախտում | Վճարման հնարավորությունը և նոր պահանջների ձևակերպում |
Այս գործընթացների միջոցով Հայաստանի Հանրապետությունում հարկային պարտավորությունների կատարման գործընթացը ենթադրում է խիստ վերահսկողություն և կազմակերպվածություն, ինչը շատ կարևոր է տնտեսության կայունության և զարգացման համար:
Հարկային պարտավորությունների գանձման գործընթացի մանրամասները
ՀՀ ՊԵԿ իրավաբանական վարչության ղեկավարի կողմից կայացված 20-Ա որոշումը, որը վերաբերում է ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունների գանձմանը, ունի մի շարք կարևոր քայլեր ու ընթացակարգեր, որոնք պետք է հաշվի առնել: Դրանք ներառում են բողոքարկման հնարավորություններ, ընթացիկ վճարումների կազմակերպում, ինչպես նաև հարկային պարտավորությունների կատարումը, որը կարող է իրականացվել տարբեր եղանակներով: Սկզբնական փուլում հարկային մարմինը հաղորդում է հարկատուին՝ խնդրելով ներկայացնել անհրաժեշտ փաստաթղթեր և վճարել ենթադրյալ պարտքերը:
Հարկային պարտավորությունների գանձման գործընթացը, ըստ ՀՀ հարկային օրենսդրության, կարող է սկսվել ինչպես հարկային ստուգումների արդյունքում, այնպես էլ ինքնուրույն հայտնաբերմանը։ Ֆիզիկական անձից հարկային պարտավորությունների գանձման գործընթացն իրավաբանորեն հնարավոր է միայն այն դեպքում, երբ պարտավորությունները չեն կատարվել օրենքով սահմանված ժամկետներում:
Քննարկվող որոշման շրջանակներում հարկային մարմինը պարտավոր է ապահովել, որ բոլոր ընթացակարգերը իրականացվեն օրենքի շրջանակներում՝ հարկատուի իրավունքները պաշտպանելու համար: Նախքան պարտադիր գանձումը, հարկային մարմինը պետք է զեկուցի հարկատուին, և նրան պետք է տրվի ժամանակ՝ պարտականությունները կատարելու համար: Սա կարևոր է, քանի որ հարկատուն ունի իրավունքներ, որոնք պետք է պահպանվեն:
Բողոքարկման ընթացակարգեր և իրավունքներ
Ֆիզիկական անձի կողմից հարկային պարտավորությունների գանձման դեպքում, որակյալ պաշտպանություն ապահովելու նպատակով, հարկատուն ունի իրավունք բողոքարկելու որոշումը տարբեր մակարդակներում: Բողոքարկման առաջին քայլը կարող է լինել դիմում ներկայացնել նույն հարկային մարմնին, որտեղ պետք է մանրամասն ներկայացվի բողոքի հիմքերը: ՀՀ վարչական դատավարության օրենսդրությունը նախատեսում է, որ հարկատուն ունի իրավունք ներկայացնելու փաստարկված դիմում՝ օրենսդրությամբ սահմանված ժամկետներում:
Եթե հարկային մարմինը մերժի բողոքը, հարկատուն ունի իրավունք դիմել ՀՀ վարչական դատարան, որտեղ կարող է ներկայացնել բոլոր pertinente փաստերը: Վարչական դատարանի՝ գործը քննելու ընթացքում, անհրաժեշտ է, որ հարկատուն ունենա բոլոր անհրաժեշտ փաստաթղթերը, որոնք կարող են ապացուցել իր դիրքորոշումը: Սա կարևոր փուլ է, քանի որ որոշումներն ընդունվում են միայն արժանահավատ հիմքերի վրա:
Ծրագիրը նախատեսում է նաև հանձնաժողովի ներգրավում՝ բողոքարկման գործընթացին, որը կօգնի լուծել վիճելի հարցերը՝ ավելի արագ և արդյունավետ: Բողոքարկման ընթացակարգը հիմնված է թափանցիկության և արդարացիության սկզբունքների վրա:
Հարկային պարտավորությունների կատարումը՝ սակագներ և վերադարձ
Հարկային պարտավորությունները կատարելու եղանակները բազմազան են, և յուրաքանչյուր հարկատու կարող է ընտրել իրեն հարմար տարբերակը: ՀՀ ՊԵԿ կարգի համաձայն, հարկային պարտավորությունների վճարումը կարող է իրականացվել բանկային փոխանցմամբ կամ էլեկտրոնային եղանակով՝ օգտագործելով հարկային մարմնի կայքն ու էլեկտրոնային ստորագրություն: Վճարման գործընթացը պետք է իրականացվի մինչև սահմանված ժամկետը, որպեսզի չառաջանա ուշացման դեպքում հաշվարկվող տուգանքներ:
Հարկային մարմինը նաև պարտավոր է վերադարձնել վճարված հարկերը, երբ պարտավորությունները կատարվում են գերազանց գումարով: Վերադարձման գործընթացը տեղի է ունենում միայն այն դեպքում, երբ հարկատուն ներկայացնի համապատասխան հիմքերը, որ բացատրում են վերադարձման անհրաժեշտությունը: Սա կարող է ներառել ինչպես հարկային արտոնությունները, այնպես էլ նախկին տարիքի հաշվարկները:
Հարկային արտոնություններն ու վերադարձման ընթացակարգերը հաճախ փոփոխվում են, ուստի հարկատուները պետք է լինի տեղեկացված ընթացիկ փոփոխություններին՝ որպեսզի կարողանան օգտվել իրենց իրավունքներից: