Դիմումի մեկնարկային փուլը՝ հարկային պարտավորությունների անհիմն չկատարման մասին
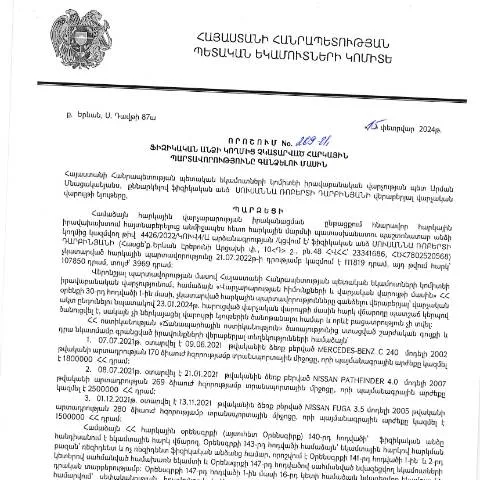
Ամեն օր քաղաքացիները բախվում են հարկային պարտավորությունների ոչ կատարելու հետևանքների հետ, հատկապես այն դեպերում, երբ հարկային վարչությունը որոշում է սկսել միջոցառումներ հարկային պարտավորությունների հավաքագրման ուղղությամբ: 2024 թվականի փետրվարի 15-ին ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացվել է «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 209-Ա որոշումը, որը նախատեսում է նոր ընթացակարգեր ու պահանջներ:
Դիմումի նշանակությունը և դերակատարումը
Այս որոշումը ոչ միայն նախատեսում է պետական իշխանության գործողությունները, այլ նաև քաղաքացիներին հստակ քայլեր է ներկայացնում, որոնք անհրաժեշտ են հարկային պարտավորությունների չկատարման դեպքում: Դիմումը ենթադրում է, որ քաղաքացիները կարող են դիմել համապատասխան մարմնին՝ հարկային պարտավորությունները պարզելու և լուծելու նպատակով: Այս ընթացակարգը կարևոր է, քանի որ այն թույլ է տալիս քաղաքացիներին վերլուծել իրենց հարկային պարտավորությունները, կանխատեսել հնարավոր հետևանքները և խուսափել ավելորդ տուգանքներից:
Դիմումի մեջ պարունակվող տեղեկություններ
- Անուն և ազգանուն: Հարկ վճարողի անձնական տվյալները՝ որոնց միջոցով կարելի է նույնականացնել դիմողին:
- Հարկային պարտավորությունների տեսակ: Այն տեղեկությունները, որոնք պարզում են, թե որ հարկային պարտավորություններ չեն կատարվել:
- Ժամանակահատված: Հարկային պարտավորությունների չկատարման ժամանակահատվածը, որը կարող է ազդել հավաքագրման գործընթացի վրա:
Ժամանակացույցը՝ դիմումների ներկայացման և ընթացակարգի ավարտի համար
Դիմումի ներկայացման ժամկետները և ընթացակարգի ավարտի ժամանակացույցը շատ կարևոր է, քանի որ դրանք ազդում են որպես իրավական հետևանքների վրա:
Դիմումի ներկայացման ժամկետները
Դիմակը պետք է ներկայացվի ոչ ուշ, քան 30 օրից: Սա մեծապես կարևոր բան է, քանի որ ուշացումով ներկայացված դիմումները կարող են հանգեցնել լրացուցիչ տուգանքների:
Ինչպես շարունակել՝ դիմումի ներկայացումից հետո
Դիմումի ներկայացման գործընթացն ավարտվեց, երբ հարկային մարմինը ստանում է Ձեր դիմումը: Հարկային մարմինն ապա ունենում է 10 աշխատանքային օր՝ ուսումնասիրելու դիմումը և արձագանքել:
Դիմումի ներկայացման ուղիները՝ բյուրոկրատական բարդությունները հաղթահարելու համար
Դիմումը կարող եք ներկայացնել մի քանի տարբերակով: Ընտրությունը կախված է Ձեր անձնական նախասիրություններից և կարողություններից:
Միացյալ, էլեկտրոնային և առկա դիմումի ներկայացման տարբերակները
- Հեռավար (էլեկտրոնային) համակարգ: Եթե Դուք արդեն գրանցված եք հարկային համակարգում, կարող եք օգտագործել էլեկտրոնային ծառայությունները:
- Հարկային կենտրոնի դիմում: Մожете представити свою заявку особисто в податковому центрі.
- Փոստային ծառայություն: Դուք կարող եք դիմումը ուղարկել փոստով, սակայն անհրաժեշտ է համոզվել, որ այն կհասնի ճիշտ հասցե:
Հիմնարար քայլեր՝ դիմումի ընթացակարգի ողջ ընթացքը
դիմումի գործընթացն իրականանում է մի շարք քայլերի միջոցով:
- Դիմումի պատրաստում: Փորձեք լրացնել բոլոր անհրաժեշտ բաները, որպեսզի նույնիսկ փոքրագույն սխալները չհասցնեն համակարգին խափանվել:
- Դիմումը ներկայացնում: Ընտրեք Ձեր նախընտրած տարբերակը:
- Կարևոր տեղեկատվության սպասում: Հարկային մարմնից կստանաք պատասխան:
- Հետևողականություն: Կարող եք զանգահարել կամ այցելել հարկային մարմինը՝ ստանալու տեղեկություններ:
Դիմումի դերակատարները՝ տարբեր իրավիճակների համար
Այս որոշման շրջանակներում տարբեր մարդիկ կարող են դիմել, և յուրաքանչյուրի իրավիճակը կարող է տարբերվել:
Դիմողների տարատեսակ խմբեր
- Ֆիզիկական անձինք: Տարբերակները կարող են լինել՝ անհատական ձեռնարկատերեր, գործարարներ կամ պարզապես պարզ քաղաքացիներ:
- Իրավաբանական անձիք: Դրանք կարող են լինել ընկերություններ, կազմակերպություններ:
Հնարավոր բացառություններ ու պայմաններ
Տարբեր իրավիճակներ կարող են ներառել հնարավորություն, երբ պարտադիր չէ դիմումը ներկայացնել:
- Եթե նախկինում պարտադիր չէիք հարկային պարտավորություն կատարել:
- Եթե գործողությունների ընթացքում այլ իրավիճակներ են առաջացել:
Ի՞նչու կարևոր է դիմումը և դրա հետևանքները
Դիմման կարևորությունը չէ միայն այն, որ Դուք կարող եք պաշտպանել Ձեր իրավունքները, այլև այն, որ կարող եք կանխել վատ հետևանքները:
Սանկցիաներ և հետևանքներ
- Տուգանքների ավելացում: Արտաքին քննություն չի անցկացնելու դեպքում կարող եք ստանալ լրացուցիչ տուգանք:
- Անշարժ գույքի կորուստ: Չկատարված պարտավորությունները կարող են հանգեցնել Ձեր գույքի բռնագանձման:
Հայտնի դեպքերը և դրանցից դասեր
Պատահում է, որ որոշ քաղաքացիներ չեն կողմնորոշվում դիմման գործընթացում, ինչը կարող է մեծ խնդիրներ առաջացնել:
Ապրելու իրավունքների կորուստը
Կան դեպքեր, երբ քաղաքացիները չեն ներկայացնում պարտավորությունները, ինչի հետևանքով նրանց համար ծառայություններում խնդիրներ են առաջանում:
Դասեր, որոնք պետք է քաղել
Այս գործընթացից կարելի է եզրակացնել, որ հարկային պարտավորությունները չկատարելը կարող է մեծ խնդիրներ առաջացնել, ուստի կարևոր է դրանք ժամանակին լուծել:
Ախորժակային կարևորություն՝ դիմումը լրացնելիս
Ամփոփելով, նշենք, որ դիմումը կարևոր փաստաթուղթ է, որը կարող է նպաստել ոչ միայն Ձեր անձնական իրավունքների պաշտպանության, այլ նաև հարկային համակարգի կայունությանը:
Դատարաններում հարկային պարտավորությունների գանձումը
ՀՀ ՊԵԿ իրավաբանական վարչության կողմից կայացված 15.02.2024թ․ «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» 209-Ա որոշումը հանդիսանում է մի կարևոր քայլ, որն ուղղված է հարկային կարգի պահպանմանը և պարտավորությունների կատարումն ապահովելուն։ Դատարաններում հարկային պարտավորությունների գանձման գործընթացը հիմնականում ենթադրում է դատական հայցի ներկայացում, որի հիման վրա կարող են իրականացվել հարկային պարտավորությունների գանձման տարբեր միջոցներ։ Դատարանը, հաշվի առնելով ներկայացված փաստերը, կարող է ընդունել կամ մերժել հայցը։ Եթե հայցը բավարարվում է, հարկային մարմինը կարող է իրականացնել հարկային պարտավորությունների գանձման միջոցներ, ինչպիսիք են՝ վերականգնողական միջոցառումները, ինչպես նաև գույքի բռնագրավումը։
Հարկային պարտավորությունների գանձման գործընթացը կարող է բարդ լինել, ուստի հարկադիր մարմինները միշտ խորհուրդ են տալիս դիմել իրավաբանական խորհրդատվության։ Էլ ավելի կարևոր է հիշել, որ պարտավորությունները կատարելուց հրաժարվելու դեպքում կարող են առաջանալ վարչական պատասխանատվություններ, այդ թվում՝ տուգանքներ կամ այլ ֆինանսական պատժամիջոցներ։
Առանձին դեպքերի ուսումնասիրություն
ՊԵԿ-ի կողմից կայացված որոշումների սահմաններում, հարկային պարտավորությունների չկատարումը կարող է հանդես գալ տարբեր ձևերով՝ տեղական հարկային պարտավորությունների, հարկային արտոնությունների չօգտագործմամբ, կամ, օրինակ, արտասահմանյան եկամուտների չհայտարարում։ Յուրաքանչյուր դեպք ունենում է անհատական մոտեցում և, ըստ այդմ, չի կարող ընդհանուր մոտեցում լինել բոլոր դեպքերում։
Դե, օրինակ, եթե ֆիզիկական անձը չի հայտարարում իր արտասահմանյան եկամուտները, ապա ՊԵԿ-ը կարող է ուղարկել հարկային հաշիվ՝ հիմնվելով միջազգային հարկային պայմանավորվածությունների վրա։ Նման դեպքերում հարկային մարմինը պետք է ապացուցի, որ անձը իր պարտավորությունները չի կատարել՝ ներկայացնելով համապատասխան ապացույցներ։
Այդ իսկ պատճառով, կարևոր է ուսումնասիրել բոլոր առկա փաստաթղթերը, հարկային գնահատականները և արտոնությունների բովանդակությունը՝ նախքան հարկային պարտավորությունների կատարումը պահանջելու։
Հարկային պարտավորությունների գանձման միջազգային փորձը
Հայաստանի Հանրապետությունը համաձայն է միջազգային հարկային կոնվեցիաների և համաձայնագրերի, որոնք նախատեսում են արդար և արդյունավետ հարկային քաղաքականություն։ Ապահովելու համար, որ հարկային պարտավորությունները գանձվեն արդյունավետ կերպով, շատ երկրներ կիրառել են մոտեցումներ, որոնք հիմնված են տեխնոլոգիական լուծումների վրա, և Հայաստանում էլ կարևոր է նմանատիպ լուծումների կիրառումը։
Օրինակ, մի շարք երկրներում հարկային մարմինները օգտագործում են բջջային հավելվածներ և առցանց պլատֆորմներ՝ հարկ վճարողների հետ կապը ավելի արդյունավետ դարձնելու համար։ Հայաստանում այսպիսի լուծումների ներդրումը կարող է նպաստել հարկային պարտավորությունների գանձման գործընթացին, ինչպես նաև բարելավել հարկ վճարողների իրազեկվածությունը՝ նրանց իրավունքների և պարտականությունների վերաբերյալ։
Այսպիսով, միջազգային փորձը ցույց է տալիս, որ տեխնոլոգիական նորարարությունները կարող են էապես նվազեցնել հարկային պարտավորությունների չկատարումը և նպաստել գանձման գործընթացի արագացմանը։ Հայաստանի համար սա կարող է լինել կարևոր քայլ՝ հարկային դաշտի ամբողջականությունն ու արդարությունը պահպանելու համար։