Ներդրումներ և հարկային պարտավորությունների կառավարում
Հայաստանի Հանրապետության հարկային օրենքը սահմանում է ֆիզիկական անձանց հարկային պարտավորությունների կատարումը, ինչը կարևորագույն բաղադրիչ է երկրի տնտեսական զարգացման համար։ Այս կարգավորումներն ապահովում են պետական բյուջեի համալրումը և հասարակության սոցիալական պաշտպանության հնարավորությունները։ Սակայն, երբ հարկային պարտավորություններն անհետևողական են, պետությունը ստիպված է ձեռնարկել միջոցներ պարտավորությունները հավաքելու համար։
Ֆիզիկական անձի հարկային պարտավորությունները գանձելու մասին Կառավարության որոշումը
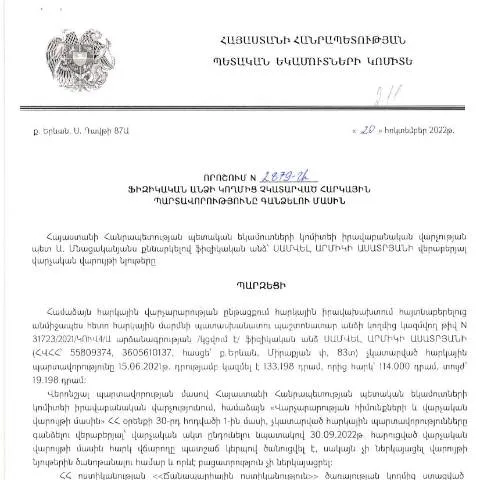
2022 թվականի հոկտեմբերի 20-ին ընդունվեց ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված որոշումը, որը նշում է, որ ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները կարող են գանձվել օրենքի սահմաններում։ Այս որոշման թիվը 2879-Ա է, և այն հրապարակվել է 2023 թվականի փետրվարի 7-ին ՀՀ ՊԵԿ պաշտոնական կայքում։
Որոշման նպատակն ու նշանակությունը
Այս որոշման հիմնական նպատակն է կատարել հարկային պարտավորությունների կառավարումը և ուղղորդել ֆիզիկական անձանց, ովքեր չեն կատարել իրենց պարտավորությունները։ Որոշման շնորհիվ իշխանությունները կարող են ավելի արդյունավետ կերպով իրականացնել հարկային քաղաքականությունը, իսկ քաղաքացիները՝ իրենց իրավունքները։
Հարկային պարտավորությունների գանձման գործընթացը՝ քայլ առ քայլ
Հարկային պարտավորությունների գանձման գործընթացը բաղկացած է մի քանի կարևոր քայլերից, որոնք պետք է իրականացվեն ըստ կարգի:
- Գրանցում և տեղեկացում: Հարկային մարմինը ապահովում է համապատասխան գրանցման գործընթացը և տեղեկացնում է հարկատուներին:
- Արժեքավորումներ: Արագ գնահատում է հարկային պարտավորությունների մուտքը:
- Գանձում: Հարկային մարմինը սկսում է պարտավորությունների գանձումը:
- Ներկայացում: Հարկատուները ներկայացնում են իրենց փաստաթղթերը:
- Վերաքննություն: Եթե հարկատուն չի ընդունում որոշումը, կարող է բարձրացնել դիմում:
Ինչպես լրացնել փաստաթուղթը
Դիմումը լրացնելու համար հարկատուները պետք է հետևեն որոշակի ցուցումներին, որոնք ներառում են:
- Անվանման և ազգանվան լրացում
- Հասցեի և կապի տեղեկատվության ապահովում
- Հարկային պարտավորությունների մանրամասն նկարագրություն
- Հարկային խնդիրների լուծման պահանջներ
Հիշեցում: Ցանկացած սխալ կամ բաց թողած տեղեկություն կարող է հանգեցնել դիմումի մերժմանը:
Հանձնման տարբերակները՝ փաստաթղթի ներկայացում
Դիմումը կարելի է ներկայացնել մի քանի տարբերակներով, որոնք կախված են հանգամանքներից:
| Հանձնման եղանակ | Պետք եղած փաստաթղթեր | Առավելությունները |
|---|---|---|
| Առցանց համակարգով | Էլեկտրոնային ստորագրված փաստաթղթեր | Անհրաժեշտության դեպքում կարելի է արագ ստանալ պատասխան |
| Փաստաթղթերի հանձնման գրասենյակ | Առկա փաստաթղթերը | Հնարավորություն է ստանալ խորհրդատվություն |
| Փոստով | Պաշտոնական դիմում | Տնային հարմարավետություն |
Սխալների և բացթողումների դեպքում
Եթե փաստաթղթում հայտնաբերվեն սխալներ կամ բացթողումներ, հարկատուն կարող է դիմել վերաքննության գործընթացին:
- Որպեսզի վերաքննման գործընթացը լինի արդյունավետ, հարկավոր է ներկայացնել լրացուցիչ փաստաթղթեր:
- Շարունակական կապի մեջ լինել հարկային մարմնի հետ:
Բացի այդ, հարկատուները պետք է հաշվի առնեն, որ ամեն մի ուշացման դեպքում կարող են ավելանում տուգանքներ և տոկոսներ:
Հատուկ դեպքեր՝ տարբեր գրանցումների համար
Երբեմն հարկային պարտավորությունները կարող են համալրվել հատուկ դեպքերով, ինչպիսիք են:
- Արտասահմանցիներ: Որպեսզի նրանք կատարեն իրենց պարտավորությունները, պետք է ունենան համապատասխան վավերացումներ:
- Մինորներ: Հարկային հարցերով նրանք պետք է ներկայացնեն իրենց ծնողների կամ իրավաբանական ներկայացուցիչների կողմից հաստատված փաստաթղթեր:
- Գործերով բարդ իրավիճակներ: Ինչպես օրինակ, հարկային պարտավորությունների լրացման վրա ազդող առողջական խնդիրներ:
Հավաքված տվյալների ստուգման և վարչական ընթացակարգի նշանակությունը
Վարչական ընթացակարգը կարևոր դեր է խաղում հարկային պարտավորությունների կատարման գործընթացում:
Կառավարության որոշումը (N2879-Ա) ենթադրում է, որ ողջամիտ ժամկետում պետք է կատարվեն բոլոր անհրաժեշտ գործողությունները՝ հարկային պարտավորությունները հավաքելու և վարչական գործընթացում:
Ակնկալվող արդյունքներ
Ցանկացած հարկային պարտավորության աճումից հետո, ֆիզիկական անձինք կարող են ակնկալել, որ պատշաճ կերպով կատարված գործողությունները կնպաստեն իրենց կառավարման արդյունավետության բարձրացմանը:
Կրկին հիշեցնենք: Ուշացած վճարումները կամ սխալները կարող են հանգեցնել ֆինանսական տուգանքների, որոնք կարող են ազդել անձի ֆինանսական վիճակի վրա:
Հարկային պարտավորությունների գանձման մեթոդներ
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 20.10.2022թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2879-Ա որոշումը նախատեսում է մի շարք մեթոդներ, որոնց միջոցով պետական մարմինները կարող են արդյունավետորեն գանձել հարկային պարտավորությունները: Այս մեթոդները ներառում են, սակայն չեն սահմանափակվում, հետևյալով:
- Իրավական գործողություններ: Հարկային պարտավորությունների չկատարումը կարող է հանգեցնել իրավական քայլերի, որոնց արդյունքում կարող են կիրառվել վարչական տուգանքներ կամ դատական գործընթացներ:
- Շահագործման սահմանափակումներ: ՀՀ օրենքների համաձայն, ֆիզիկական անձինք, որոնք գերազանցել են հարկային պարտավորությունները, կարող են կորցնել որոշակի իրավունքներ, օրինակ՝ ավտոմեքենայի կամ անշարժ գույքի օգտագործման իրավունք:
- Տեղեկատվական համակարգերի օգտագործում: ՊԵԿ-ը ստանում է տեղեկատվություն տարբեր պետական մարմիններից, ինչպիսիք են բանկերը, սոցիալական ապահովության հիմնադրամը և այլ կազմակերպություններ, որոնք հնարավորություն են տալիս արագ և արդյունավետ հետազոտել պարտավորությունները:
Քաղաքացիների իրավունքները հարկային պարտավորությունների գանձման գործընթացում
Հարկային պարտավորությունների գանձման գործընթացում քաղաքացիներն ունեն մի շարք իրավունքներ, որոնք պետք է պաշտպանվեն ըստ ՀՀ օրենքների: Այս իրավունքները ներառում են:
- Տեղեկատվություն ստանալու իրավունք: Քաղաքացիները իրավունք ունեն տեղեկություն ստանալու իրենց հարկային պարտավորությունների մասին, ինչպես նաև գործողությունների մասին, որոնք նախագծվում են պետական մարմինների կողմից:
- Ապրանքի կամ ծառայության մատչելիություն: Երբ հարկային պարտավորությունները չեն կատարվում, քաղաքացիները պետք է տեղեկացվեն մասին, թե ինչ միջոցառումներ կկիրառվեն, և ինչ ճանապարհներով կարող են լուծել իրենց պարտավորությունները:
- Ներգրավված լինելու իրավունք: Քաղաքացիները կարող են ներգրավված լինել իրենց հարկային պարտավորությունների գանձման գործընթացում, ինչը ժամանակի ընթացքում կարող է նպաստել իրենց իրավունքների պաշտպանության բարձրացմանը:
2023 թվականի փոփոխությունները հարկային վարչարարությունում
2023 թվականին ՀՀ ՊԵԿ հրատարակել է մի շարք նոր կանոնակարգեր և փոփոխություններ, որոնք ազդում են հարկային վարչարարության գործընթացների վրա: Այս փոփոխությունները նպատակ ունեն կատարելագործել հարկային ծառայությունների մատուցումը և նվազեցնել քաղաքացիների գիտակցության բացերը:
Վերջին հաշվով, 2023 թվականի ընթացքում իրականացվելիք փոփոխությունները կարող են ներառել:
- Էլեկտրոնային ծառայությունների ընդլայնում: ՊԵԿ-ն ծրագրում է ընդլայնել էլեկտրոնային ծառայությունների մատչելիությունը, ինչը կնպաստի քաղաքացիների և բիզնեսների համար ավելի հեշտ, արագ և արդյունավետ ծառայությունների ստացմանը:
- Օրենսդրության պարզեցում: Նպատակն է նվազեցնել բարդ վարչական ընթացակարգերը և պարզեցնել հարկային թղթաբանությունը, ինչը կկրճատի քաղաքացիների և բիզնեսների բեռնվածությունը:
- Հարկային կրթական ծրագիր: ՊԵԿ-ը նախատեսում է իրականացնել կրթական ծրագրեր, որոնք ուղղված են քաղաքացիների և բիզնես ոլորտի ներկայացուցիչների հարկային գիտելիքների և պարտավորությունների բարձրացմանը: