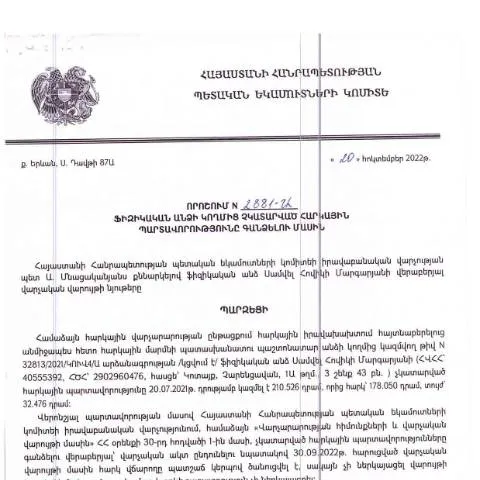
Ֆիզիկական անձի հարկային պարտավորությունների գանձման գործընթացը
Հարկային պարտավորությունները մարմինների և ֆիզիկական անձանց պարտավորությունն են, որոնք ուղղված են պետական բյուջե գումար վճարելու համար: Հայաստանյան օրենքները խիստ կարգավորումներ ունեն, և հարկային պարտավորությունների չկատարումը կարող է հանգեցնել զղջումների և իրավաբանական հետևանքների:
Նախագծի պատմությունը և նշանակությունը
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից 2022 թվականի հոկտեմբերի 20-ին ընդունված N2881-Ա որոշումը կարևոր կետ է հարկային վարչարարության ոլորտում: Դրա նպատակն է՝ կարգավորել ֆիզիկական անձանց կողմից հարկային պարտավորությունների գանձման գործընթացը, ինչը հնարավորություն է տալիս պետությանը վերստուգել և ապահովել հարկային համակարգի արդյունավետ գործունեությունը:
Ովքեր են պատասխանատու
- Ֆիզիկական անձինք, որոնք չեն կատարել հարկային պարտավորությունները:
- Հարկային իշխանությունները, որոնք պատասխանատու են գործընթացի իրականացման համար:
- Իրավաբաններ, ովքեր կարող են խորհրդակցություններ տրամադրել՝ հարկերի մասին:
Ինչպես լրացնել ձևը: Կողմնորոշումներ
Դիմումի ձևը լրացնելու գործընթացը կարող է թվալ բարդ, սակայն ճիշտ մոտեցմամբ կարելի է խուսափել սխալներից: Ստորև ներկայացված են հիմնական կետերը, որոնք պետք է հաշվի առնել:
Դիմումի հիմնական հատվածները
| Հոդված | Նկարագրություն |
|---|---|
| 1 | Հարկային պարտավորությունների տեսակը |
| 2 | Հարկային պարտավորությունների ընդհանուր գումարը |
| 3 | Վճարման ամսաթիվ |
| 4 | Վճարային տեղեկությունները |
Լրացման խոչընդոտները
Ձեզ կարող են հանդիպել որոշակի դժվարություններ, որոնք ներառում են:
- Սխալ տեղեկությունների մուտքագրումը, որոնք կարող են հանգեցնել բացասական հետեւանքների:
- Ժամանակից ուշ ներկայացնում, ինչը կարող է բերել վարչական պատասխանատվության:
- Անհրաժեշտ փաստաթղթերի բացակայությունը:
Դիմումի ներկայացման կարգը
Դիմումը ինչպես էլ դրվել, պետք է ներկայացվի համապատասխան պետական մարմիններին: Դիմումը կարելի է ներկայացնել ինչպես առանձին, այնպես էլ إلكترոնային ձևով:
Առցանց գործընթացը
Հայաստանում ընդլայնվում են էլեկտրոնային ծառայությունները, և հնարավոր է դիմումը լրացնել էլեկտրոնային ստորագրմամբ: Դրանով իսկ գործընթացը կթեթևացվի:
Դիմումը անձամբ ներկայացնելու կարգը
Անձամբ ներկայացնելու դեպքում, դիմողը պետք է այցելի հարկային մարմինը և բավարարի բոլոր պահանջները:
Անհրաժեշտ փաստաթղթերը
Հարկային պարտավորությունների գանձման գործընթացում անհրաժեշտ է տրամադրել որոշակի փաստաթղթեր, որոնք կարող են ներառել:
- Բնակության վկայական:
- Անձնագրի պատճեն:
- Աջակցության հայտեր:
Հատուկ դեպքեր
Եթե դիմողը արտասահմանցի է կամ ունի հատուկ պայմաններ, լրացուցիչ փաստաթղթեր կարող են պահանջվել:
Արդյունքները և հնարավոր զարգացումները
Դիմումը ներկայացնելուց հետո, հարկային մարմինները ստանում են տվյալները, հետևաբար, կարող են որոշումներ կայացնել:
Մերժման կամ սխալների դեպքում
Եթե դիմումը մերժվում է կամ նկատվում են սխալներ, դիմողը պետք է:
- Իմանալ պատճառները:
- Աջակցություն ստանալ իրավաբաններից:
- Կրկնել դիմումը նորից:
Ժամկետները և ընթացակարգը
Դիմումի ներկայացման ժամկետները կարևոր են, քանի որ դրանք կարող են ազդել գործընթացի վրա:
Ժամկետների կառուցվածքը
- Դիմումը պետք է ներկայացվի 30 օրվա ընթացքում:
- Վճարումը պետք է կատարվի նախատեսված ժամկետներում:
- Դիմումները մշակվում են մինչև 2 շաբաթ:
Համակարգի կանխատեսումները
ՀՀ ՊԵԿ-ն մշտապես աշխատում է հարկային համակարգի արդյունավետությունը բարձրացնելու ուղղությամբ: Դրա նպատակն է՝ ապահովել հարկային պարտավորությունների կատարելության բարձրացում:
Հարկային համակարգի զարգացումները
Վերջին տարիներին հսկայական փոփոխություններ են կատարվել, և հարկային համակարգը զարգանում է թվային տեխնոլոգիաների միջոցով:
Նպատակային խմբերի աջակցությունը
Կան դեպքեր, երբ անհրաժեշտ է հատուկ աջակցություն, ինչպիսիք են՝ երեխաների խնամքով զբաղվող անձինք, կամ հաշմանդամություն ունեցողները:
Հատուկ ծրագրեր
Կառավարությունն այս խմբերի համար մշակել է հատուկ ծրագրեր, որոնք կարող են առաջարկել հարկային արտոնություններ կամ աջակցություն:
Եզրափակում
Հարկային պարտավորությունների գանձման գործընթացը կարևոր է ոչ միայն պետության, այլև քաղաքացիների համար: Շատ կարևոր է ճիշտ և ժամանակին կատարել բոլոր պահանջները՝ խուսափելու համար հնարավոր բացասական հետևանքներից:
Վարչական ընթացակարգերն ու իրավական հետևանքները
ՀՀ ՊԵԿ իրավաբանական վարչության պետի կողմից կայացված 20.10.2022թ. «Ֆիզիկական անձի կողմից չկատարված հարկային պարտավորությունները գանձելու մասին» թիվ 2881-Ա որոշման շրջանակներում, կարևոր է հասկանալ, թե ինչպիսի ընթացակարգեր են առկա հարկային պարտավորությունների գանձման գործընթացում։ Դիմումի ընդունումը և հարկային պարտավորությունների գանձման համար նախատեսված գործընթացը ենթադրում է բազմաթիվ քայլեր, որոնք պետք է իրականացվեն ՀՀ հարկային օրենսդրության շրջանակներում։
Առաջին հերթին, իրավաբանական վարչության կողմից ընդունված որոշումը պետք է ուղարկվի տվյալ անձի բնակության հասցեին, որտեղ պետք է նշվի պարտավորության չափը, ինչպես նաև վճարման վերջնաժամկետները։ Հարկային մարմինները պարտավոր են ներկայացնել մանրամասն հաշվետվություն բոլոր պարտավորությունների վերաբերյալ և տրամադրել փաստաթղթային ապացույցներ՝ պարտքի գոյության մասին։
Ավելին, որոշման ազդեցությունը կարող է ներառել նաև իրավական հետևանքներ՝ ինչպիսիք են՝ վարչական տույժերի կիրառումը, հաշվետու անձի հարկային հաշվառման հետ կապված խնդիրների առաջացումը, ինչպես նաև հնարավոր վարչական դատավարությունների սկսելը։ Այս հանգամանքները ներկայացնում են կարևոր լրացուցիչ ռիսկեր, որոնք կարող են ազդել հարկ վճարողի իրավական կարգավիճակի վրա:
Հարկային պարտավորությունների գանձման իրատեսական մոտեցումները
Հարկային պարտավորությունների գանձումն արդիական հարց է, որին պետք է մոտենալ իրատեսական և համակարգված ձևով։ ՀՀ ՊԵԿ-ի կողմից իրականացվող միջոցառումները հարկային համակարգի բարելավման համար, այդ թվում՝ տեղեկատվական տեխնոլոգիաների ներգրավումը, թույլ են տալիս բարելավել հարկային պարտավորությունների գանձման գործընթացը:
Հարկային պարտավորությունները գանձելու գործընթացում կարևոր է ինտեգրավորել էլեկտրոնային համակարգեր, որոնք հնարավորություն են տալիս քաղաքացիներին հետևել իրենց պարտավորությունների վիճակին, հաշվարկել պարտքերը և կատարել վճարումները առցանց։ Այս կերպ, քաղաքացիները կարող են ավելի արագ և պարզ կերպով կատարել անհրաժեշտ գործողությունները, ի վերջո նվազեցնելով չհարկված պարտավորությունները:
Այս գործընթացում պարտադիր է նաև կիսվել տեղեկատվություն հարկ վճարողի և պետական մարմինների միջև՝ այդպիսով ապահովելով ավելի արդյունավետ համագործակցություն։ Վճարումների մասին տեղեկատվության տրամադրումը, ինչպես նաև վարչական հնարքներ կիրառելը, կարող են նպաստել պարտավորությունների արագ և արդյունավետ կատարմանը:
Հարկային պարտավորությունների արդյունավետ վերահսկողության մեթոդներ
Իրականում, հարկային պարտավորությունների վերահսկողության մեթոդները կարող են տարբեր լինել՝ կախված հարկ վճարողի տեսակից, ինչպես նաև նրանց կողմից իրականացվող գործունեության բնույթից: ՀՀ ՊԵԿ-ն ունի տարբեր գործիքներ, որոնք ապահովում են հարկային պարտավորությունների վերահսկողությունը, այդ թվում՝ ռիսկային կառավարման համակարգեր և հակակոռուպցիոն մեխանիզմներ:
Հարկային վարչությունները պետք է իրականացնեն մշտական վերահսկողություն, որը ներառում է հարկ վճարողների գործունեության վերլուծություն, ինչը թույլ է տալիս բացահայտել հնարավոր խախտումները և չհայտարարված պարտավորությունները։ Այս գործընթացը կարող է նաև ներառել հետազոտություններ՝ նպատակ ունենալով բացահայտել հարկային պատիժների հիմնական պատճառները, որոնք խոչընդոտում են հարկային պարտավորությունների կատարմանը:
Ավելին, հարկային մարմինները պետք է մշտապես տեղյակ լինեն միջազգային հարկային պրակտիկային և նորագույն տեխնոլոգիաների կիրառմանը, քանի որ դա կարող է զգալիորեն բարելավել հարկային վերահսկողության արդյունավետությունը: Հաճախ հարկային մարմինները համագործակցում են միջազգային կազմակերպությունների հետ՝ փորձի փոխանակման և լավագույն պրակտիկայի մշակումների նպատակով: